




Dividendos sintéticos: entenda a estratégia para gerar renda
Dividendos sintéticos: entenda a estratégia para gerar rendaData de publicação 1 de outubro de 202614 minutos de leitura
Atualizado em: 21 de agosto de 2026
Categoria Educação financeiraTempo de leitura: 10 minutosTexto de: Time Serasa
A taxa Selic está presente nas notícias de economia, no rendimento de aplicações financeiras e no custo do crédito. Mesmo assim, ainda gera dúvidas, principalmente sobre o que ela representa na prática e por que muda ao longo do tempo.
Na rotina financeira, a Selic funciona como uma referência geral do dinheiro no país. Quando sobe, o crédito tende a ficar mais caro. Quando cai, financiamentos e empréstimos costumam ganhar fôlego. Entenda esse movimento a seguir e veja como planejar melhor o orçamento e decisões de médio e longo prazo, como a compra de um imóvel.
A Selic é a taxa básica de juros do Brasil. Ela está relacionada às operações com títulos públicos federais e é calculada a partir da média dos juros praticados nessas negociações de curtíssimo prazo.
Na prática, a Selic serve como base para diversas taxas da economia, influenciando diretamente:
Juros de empréstimos e financiamentos.
Taxas cobradas no cartão de crédito, entre outros fatores.
Rendimento de investimentos de renda fixa atrelados ao CDI e à própria Selic.
Quando a Selic muda, bancos e instituições financeiras tendem a reajustar preços do crédito e a remuneração das aplicações.
A Selic é definida pelo Comitê de Política Monetária (Copom), órgão do Banco Central. O comitê se reúne periodicamente para avaliar o cenário econômico e decidir se a taxa deve subir, cair ou ser mantida.
Entre os principais fatores analisados estão:
Inflação e expectativas de inflação.
Ritmo da atividade econômica.
Cenário internacional e variação do câmbio.
Condições do crédito no país.
A Selic passa por ciclos ao longo do tempo. Em momentos de inflação mais alta, tende a subir para reduzir o consumo; em períodos de economia mais fraca, pode cair para estimular crédito e investimentos.
2020–2021: juros mais baixos, crédito mais acessível e menor rendimento da renda fixa.
2021–2022: ciclo de alta para conter a inflação, com encarecimento do crédito.
2024–2025: novo período de juros elevados, com maior retorno em aplicações pós-fixadas e mais cautela no crédito.
2026: início de um novo ciclo de queda, com o Copom reduzindo a Selic para 14,25% ao ano em junho e para 14% ao ano após a reunião de 4 e 5 de agosto.
Não existe um cenário melhor em termos absolutos. A Selic alta ou baixa gera efeitos diferentes na economia e no orçamento, e o impacto depende do objetivo financeiro de cada fase da vida.
Com a Selic em patamar elevado, o custo do dinheiro aumenta. Empréstimos e financiamentos tendem a ficar mais caros, já que as taxas acompanham esse movimento.
Por outro lado, investimentos de renda fixa pós-fixados costumam render mais, pois seguem taxas próximas à Selic, como o CDI. Em períodos assim, produtos como Tesouro Selic e outros investimentos pós-fixados costumam ser usados para objetivos de curto e médio prazo, especialmente por quem busca segurança e previsibilidade.
Com juros mais baixos, o crédito tende a ficar menos caro. Isso pode facilitar financiamentos e projetos maiores, desde que o orçamento comporte as parcelas com folga.
Nesse cenário, a renda fixa pós-fixada rende menos, o que leva muitas pessoas a avaliar outras alternativas de investimento.
Alerta de oportunidade: quando a Selic está baixa, pode ser um momento mais favorável para planejar financiamentos ou reorganizar dívidas, sempre com atenção à renda e à estabilidade financeira.
A Selic impacta principalmente a renda fixa, que inclui Tesouro Selic, CDBs, LCIs, LCAs atreladas ao CDI e fundos DI.
A lógica é direta: com a Selic mais alta, o retorno bruto tende a subir; com a Selic mais baixa, tende a cair.
Para visualizar o impacto da Selic na prática, a simulação abaixo mostra rendimentos brutos aproximados para diferentes valores e prazos, considerando a taxa de 14% ao ano vigente após a reunião do Copom de agosto de 2026 (valor sujeito a mudança na próxima reunião do comitê).
| Valor investido | 1 mês | 6 meses | 12 meses |
|---|---|---|---|
| R$ 1.000 | R$ 10,98 | R$ 67,71 | R$ 140 |
| R$ 10.000 | R$ 109,79 | R$ 677,08 | R$ 1.400 |
| R$ 50.000 | R$ 548,94 | R$ 3.385,39 | R$ 7.000 |
Pontos de atenção:
Leia também | Quanto rende R$ 10.000 na Selic? Entenda
A Selic influencia o custo do crédito, mas não é o único fator: cada modalidade envolve riscos, impostos e custos próprios. Ainda assim, quando a Selic sobe, é comum observar aumento nas taxas de empréstimos pessoais, financiamentos e crédito rotativo.
Em cenários de juros altos, revisar parcelas, evitar modalidades mais caras e priorizar renegociações pode ajudar a manter o orçamento equilibrado.
Leia também | Como investir no Tesouro Selic passo a passo
Acompanhar a Selic ajuda a entender o cenário econômico e a planejar decisões financeiras com mais clareza. O Banco Central divulga a taxa após cada reunião do Copom e mantém o histórico oficial. Portais de educação financeira ajudam a traduzir esses impactos para o dia a dia.
Dicas para acompanhar mudanças na taxa Selic:
Acompanhar o calendário de reuniões do Copom.
Observar tendências de alta, queda ou manutenção da taxa.
Relacionar a Selic a decisões como investir, contratar crédito ou renegociar dívidas.
Saiba mais | Liquidez nos investimentos: entenda e compare opções
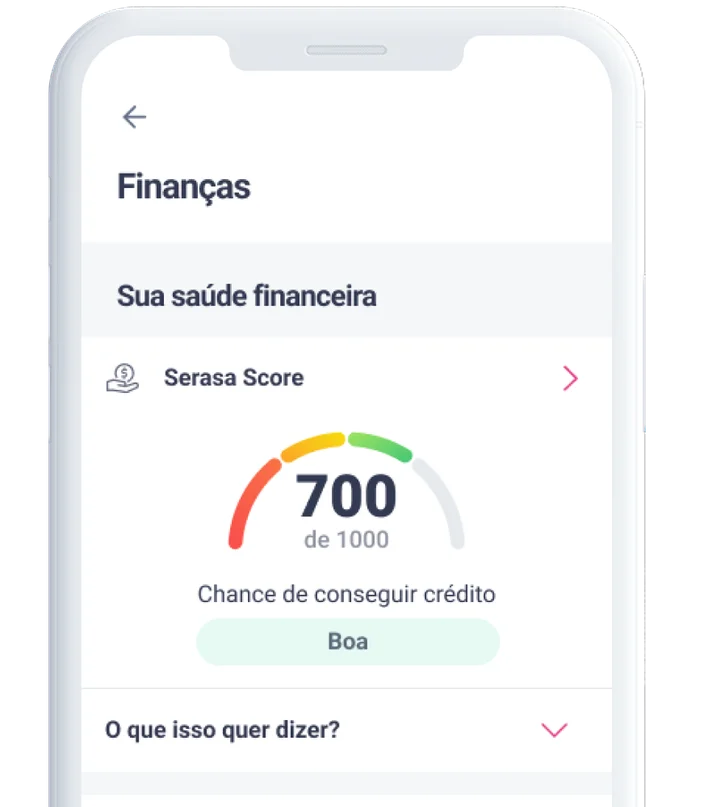
A Selic não altera diretamente o Serasa Score. O impacto costuma ser indireto: com juros mais altos, parcelas e crédito ficam mais caros, o que pode aumentar o risco de atrasos para quem já opera no limite do orçamento.
O score reflete hábitos financeiros ao longo do tempo, como pagamentos em dia e regularidade no uso do crédito. Acompanhar a Selic e usar simulações com valores reais ajuda a tomar decisões mais seguras, especialmente para quem planeja dar passos importantes, como a compra da casa própria.
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 1 de outubro de 202614 minutos de leitura
Data de publicação 1 de outubro de 202612 minutos de leitura
Data de publicação 30 de setembro de 202611 minutos de leitura

