



Empréstimo no carnê: como funciona e quando compensa
Empréstimo no carnê: como funciona e quando compensaData de publicação 3 de novembro de 202613 minutos de leitura
Atualizado em: 3 de novembro de 2026
Categoria CréditoTempo de leitura: 15 minutosTexto de: Time Serasa
Cartão de crédito sem conta existe. Algumas instituições emitem o cartão sem exigir a abertura de conta corrente, e o pedido pode ser feito pela internet. Limite e aprovação dependem da análise de cada emissor, e as tarifas variam conforme a oferta.
Para quem compra, o cartão de crédito sem conta funciona como qualquer outro cartão de crédito. A instituição define um limite depois de analisar o perfil de quem fez o pedido. As compras do mês são reunidas em uma fatura com data de vencimento.
A diferença está no vínculo. O cartão não depende de conta corrente aberta no mesmo lugar. A fatura é paga pelas formas que o emissor oferece, como boleto e Pix. Na análise, cada emissor usa critérios próprios, como renda informada, histórico de pagamentos e score.
Pagar o valor total da fatura até o vencimento evita a entrada no crédito rotativo, uma modalidade de juros altos. Quem paga só uma parte da fatura leva o restante para o mês seguinte, com esses encargos.
Como qualquer cartão de crédito, o modelo sem conta tem uma bandeira, a empresa responsável pela rede que conecta o estabelecimento ao emissor. A bandeira aparece impressa no plástico e indica em quais estabelecimentos ele é aceito.
Leia também | Quais são os melhores cartões de crédito do mercado?
O CPF é obrigatório para pedir um cartão de crédito, mas não é o único dado. O emissor também precisa confirmar a identidade e conhecer o perfil de quem faz o pedido. Essas informações fazem parte das etapas de como fazer cartão de crédito, com ou sem conta corrente. Em geral, são pedidos:
Quando uma oferta fala em cartão “só com CPF”, o sentido é dispensar a abertura de conta corrente, e não a análise de crédito. Oferta que promete limite sem nenhuma análise é sinal de alerta.
A principal vantagem é ter um cartão de crédito sem manter uma conta corrente, nem o pacote de tarifas que pode vir com ela. Quem já é cliente de um banco também pode pedir o cartão em outra instituição e comparar condições, sem abrir uma segunda conta corrente.
O pedido pode ser feito pelo site ou aplicativo da instituição, sem ida a uma agência. Também não há contrato de conta corrente para assinar, só o contrato do cartão, com as regras de limite, anuidade e juros.
Para quem prefere uma relação mais simples com o sistema financeiro, isso significa menos produtos para acompanhar e menos contratos para entender.
Nenhum cartão de crédito tem aprovação garantida, com ou sem conta. Cada emissor analisa o pedido com regras próprias, por isso o mesmo CPF pode ter o pedido aceito em uma instituição e recusado em outra.
O que pesa é o encontro entre o perfil de quem pede e a política de cada emissor. Comparar as ofertas disponíveis para o CPF antes de enviar o pedido ajuda a priorizar cartões compatíveis com esse perfil.
Fintechs e bancos digitais recebem o pedido pela internet, e as etapas para fazer cartão de crédito online envolvem cadastro, envio de documentos e análise. O prazo da resposta varia conforme a instituição.
Na análise, essas instituições podem considerar dados além do relacionamento com um banco, como o Cadastro Positivo, que registra o histórico de contas pagas. Com autorização do consumidor, também podem consultar informações de outras instituições pelo Open Finance, o sistema de compartilhamento de dados entre instituições financeiras.
O limite inicial é definido pelo emissor e pode ser revisto com o tempo de uso. Um pedido rápido não muda os critérios da análise nem define o tamanho do limite.
Antes de enviar o pedido, a comparação das condições evita surpresas na primeira fatura. Em algumas instituições, o pedido do cartão inclui a abertura de uma conta digital. Por isso, é recomendável ler as condições antes de enviar os dados.
A tabela reúne os pontos que convém comparar entre as ofertas antes de escolher.
| O que conferir | Por que conferir |
|---|---|
| Anuidade | Alguns cartões cobram tarifa anual, à vista ou parcelada na fatura, e outros não cobram |
| Juros do rotativo | Incidem sobre o valor da fatura que não foi pago e deixam a dívida mais cara |
| Custo efetivo total (CET) | Soma juros, tarifas e impostos e permite comparar ofertas diferentes |
| Conta digital vinculada | Mostra se o pedido do cartão inclui a abertura de outra conta |
Também é recomendável comparar o limite oferecido com o orçamento do mês, para que a fatura caiba nas despesas fixas.
Como o cartão sem conta é pedido pela internet, o cuidado começa no canal usado. O pedido deve ser feito só pelo site ou aplicativo oficial da instituição. Links recebidos por redes sociais, SMS ou WhatsApp de números desconhecidos devem ser ignorados.
Antes de clicar em “Solicitar”, quatro perguntas ajudam a identificar um pedido arriscado:
O endereço do site começa com “https” e mostra o cadeado no navegador? A falta do cadeado é sinal de alerta, mas a presença dele, sozinha, não comprova que o site é legítimo.
O endereço é o mesmo do site oficial da instituição, sem letras trocadas nem palavras a mais?
O site pediu algum pagamento antecipado para liberar o cartão ou o limite? Se sim, a recomendação é interromper o pedido, pois essa cobrança é sinal de golpe.
A empresa aparece entre as parceiras do Serasa Crédito ou tem canais oficiais que podem ser conferidos?
Senhas e códigos recebidos por SMS não devem ser repassados a ninguém, nem a quem se apresenta como atendente da instituição.
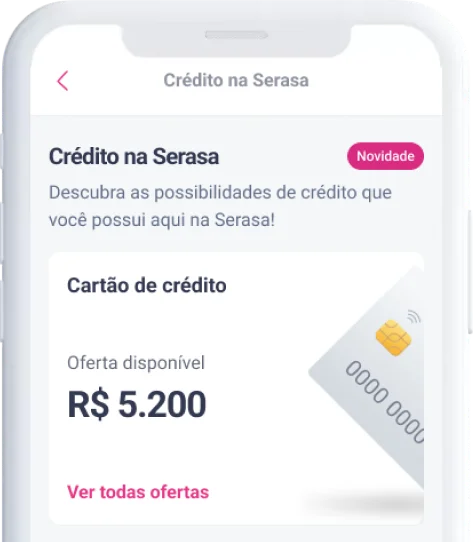
O Serasa Crédito é um marketplace com ofertas de crédito de mais de 40 empresas parceiras. Elas podem apresentar propostas de acordo com o perfil do consumidor. Na plataforma, é possível simular e comparar as ofertas de cartão disponíveis para o CPF, sem custo e sem afetar o Serasa Score.
A análise de crédito e a decisão sobre o cartão são das instituições parceiras, não da Serasa. Antes de solicitar, a plataforma mostra as condições da oferta, como taxa de juros, tarifas e custo efetivo total.
Entre com seu CPF e senha no site da Serasa ou no aplicativo da Serasa, disponível no Google Play e na App Store. Se não tiver um cadastro ainda, é só criar um de forma gratuita.
Acesse o menu “Serviços”, vá até a seção “Crédito” e toque no botão “Pedir cartão de crédito”.
Complete o perfil com os dados solicitados. Informações atualizadas permitem que a plataforma mostre ofertas de acordo com o perfil.
Confira as ofertas de cartão disponíveis para o CPF e compare limite, anuidade, taxa de juros e custo efetivo total.
Escolha a oferta e siga as instruções para concluir o pedido com a instituição parceira, que faz a análise de crédito.
Pronto! Agora é possível acompanhar o pedido no menu “Serviços”, seção “Crédito”, botão “Acompanhar meus pedidos”.
Se nenhuma oferta de cartão aparecer, dois caminhos ajudam a entender o que pode estar dificultando o acesso ao crédito. Um é consultar a pontuação no Serasa Score. O outro é conferir se há oferta de negociação de dívidas no Serasa Limpa Nome. O Serasa Limpa Nome é gratuito e funciona pelo site, pelo aplicativo e nas agências dos Correios.
Nenhuma medida garante a aprovação, porque a decisão é sempre do emissor. Alguns cuidados, porém, deixam o perfil mais organizado para a análise:
O Score por Objetivo é uma funcionalidade gratuita do Serasa Score. Ela mostra o que ajuda e o que atrapalha as chances em um objetivo específico, como um cartão de crédito. O resultado é uma orientação e não garante a aprovação, que continua sendo decisão da instituição.
Para quem procura um cartão de crédito sem conta, o Serasa Crédito reúne as ofertas de cartão disponíveis para o CPF, quando houver. As condições de cada oferta aparecem antes de qualquer pedido.
No Serasa Crédito, você simula e compara ofertas de cartão de crédito, empréstimos, consórcios e conta digital de acordo com seu perfil financeiro.
E o melhor: tudo online, grátis e sem afetar seu Serasa Score. Se houver ofertas disponíveis para o seu CPF, a solicitação* leva poucos minutos.
*A análise de crédito é feita por parceiros; sem garantia de aprovação.
Data de publicação 3 de novembro de 202613 minutos de leitura
Data de publicação 9 de outubro de 202611 minutos de leitura
Data de publicação 29 de setembro de 202611 minutos de leitura

