Navegação do blog
  1. Credito
  2. Blog
  3. Coparticipacao Plano Saude

Coparticipação no plano de saúde: como funciona e regras

A coparticipação pode tornar o valor da mensalidade mais acessível, mas pode comprometer o orçamento.

Atualizado em: 16 de setembro de 2026

Categoria Educação financeiraTempo de leitura: 16 minutos

Texto de: Time Serasa

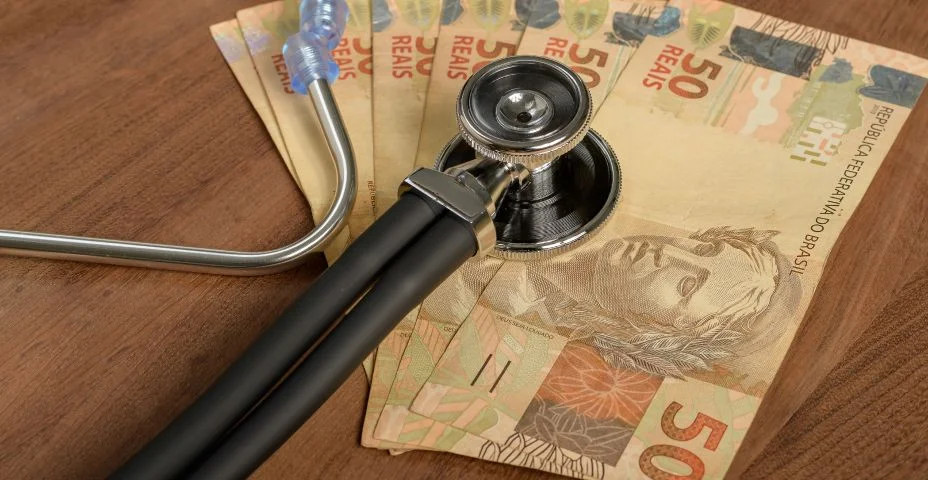
Estetoscópio sobre notas de dinheiro brasileiro, 50 reais, em um fundo de madeira

Contratar um plano de saúde exige atenção não apenas ao valor da mensalidade, mas também aos custos cobrados pela utilização de consultas, exames e outros serviços.

Nos planos com coparticipação, além da mensalidade, o beneficiário paga uma parte do valor de determinados procedimentos utilizados. Por isso, é importante conhecer previamente as condições do contrato, os serviços sujeitos à cobrança e a forma de cálculo dos valores.

Neste artigo, entenda o que é coparticipação no plano de saúde, como funciona, quais regras devem ser observadas e quais cuidados tomar antes da contratação.

Assista | Como ORGANIZAR as FINANÇAS e como usar CRÉDITO em 2026 – Serasa Ensina

O que é coparticipação no plano de saúde?

A coparticipação no plano de saúde é um modelo de contratação no qual o consumidor paga uma mensalidade e também parte do custo de determinados serviços utilizados, conforme as regras previstas no contrato.

Essa cobrança funciona como um mecanismo financeiro de regulação do uso do plano. Dependendo das condições do produto, a modalidade pode ter uma mensalidade menor em comparação com planos sem coparticipação. No entanto, o custo total dependerá da frequência de utilização e dos valores cobrados por cada serviço.

Por isso, antes de contratar, é importante avaliar o perfil de utilização e consultar as condições previstas no contrato, incluindo os procedimentos sujeitos à cobrança, os valores ou percentuais aplicáveis e os eventuais limites.


Leia também | O que é carência no plano de saúde?

Como funciona a coparticipação na prática?

Sempre que o beneficiário utiliza um serviço sujeito à coparticipação, ele paga parte do valor relacionado ao atendimento, conforme as regras previstas no contrato.

A forma e o momento da cobrança podem variar conforme o plano e o prazo de faturamento adotado pela operadora ou administradora de benefícios. Por isso, a coparticipação pode ser cobrada na fatura seguinte ou em uma fatura posterior à utilização do serviço.

O valor da coparticipação também varia de acordo com o contrato e pode ser calculado, por exemplo, das seguintes formas:

Percentual relacionado ao procedimento: o beneficiário paga um percentual previamente informado, calculado conforme os critérios estabelecidos no contrato.

Valor fixo por procedimento: o beneficiário paga uma quantia previamente definida para consultas, exames ou outros serviços sujeitos à coparticipação.

Os valores, percentuais, procedimentos sujeitos à cobrança e critérios de cálculo devem estar claramente indicados no contrato


Leia também | Cancelamento de plano de saúde: como fazer?

Quais são as regras da ANS e os limites de cobrança?

A coparticipação é permitida nos planos de saúde, desde que respeite a legislação, as regras regulatórias e as condições previstas no contrato.

As informações sobre a cobrança devem ser apresentadas de forma clara, incluindo os procedimentos sujeitos à coparticipação, os critérios de cálculo, os valores ou percentuais aplicáveis e os eventuais limites. A coparticipação não pode financiar integralmente o procedimento nem criar uma restrição excessiva ao acesso aos serviços cobertos.

Qual é o percentual máximo por consulta ou exame?

Atualmente, não existe um percentual único de coparticipação aplicável a todos os contratos de planos de saúde.

Os valores ou percentuais devem estar claramente previstos no contrato e respeitar a legislação e as regras regulatórias aplicáveis. A cobrança não pode corresponder ao financiamento integral do procedimento nem criar uma restrição excessiva ao acesso aos serviços cobertos.

Por isso, antes de contratar ou utilizar o plano, é importante verificar os procedimentos sujeitos à coparticipação, os critérios de cálculo e os eventuais limites de cobrança.

O plano de saúde pode cobrar coparticipação sobre internação hospitalar?

Pode, desde que a cobrança esteja prevista no contrato e respeite as regras aplicáveis.

Nas internações hospitalares, não é permitida, em regra, a cobrança de coparticipação calculada como percentual por evento. A forma de cobrança deve observar a regulamentação e não pode representar o financiamento integral do atendimento nem criar uma restrição excessiva ao acesso aos serviços cobertos.

As internações relacionadas à saúde mental possuem regras específicas. Por isso, o beneficiário deve verificar no contrato a forma de cálculo, o valor aplicável e as condições da cobrança.

Existe um teto ou limite mensal para o valor da coparticipação?

Atualmente, não existe um teto mensal único aplicável a todos os contratos de planos de saúde.

Os valores, percentuais e eventuais limites de coparticipação devem estar claramente previstos no contrato e respeitar a legislação e as regras regulatórias aplicáveis. A cobrança não pode corresponder ao financiamento integral dos procedimentos nem criar uma restrição excessiva ao acesso aos serviços cobertos.

Por isso, o beneficiário deve verificar no contrato se existe limite mensal e como será cobrado eventual valor que ultrapasse esse limite.

Vantagens e desvantagens da coparticipação

Optar por um plano de saúde com coparticipação pode representar economia para algumas pessoas e custos elevados para outras. Tudo dependerá da frequência da utilização de consultas, exames, terapias e demais serviços médicos.

Mensalidade fixa mais baixa

A principal vantagem da coparticipação é a possibilidade de pagar uma mensalidade mais barata. Como parte dos custos é dividida entre o consumidor e a operadora quando há utilização dos serviços, o valor fixo mensal é inferior ao de planos tradicionais, a depender das condições de cada produto e contrato.

Riscos de gastos variáveis

Nos planos com coparticipação, o valor total pago pode variar de um mês para outro, conforme a utilização dos serviços sujeitos à cobrança.

Por isso, ao escolher um plano de saúde, é importante considerar que os valores de coparticipação podem reduzir ou até superar a economia obtida com uma mensalidade menor, dependendo das condições do contrato e da frequência de utilização.

Essa avaliação merece atenção especial quando o beneficiário:

  • ● precisa de acompanhamento frequente;
  • ● realiza exames periódicos ou tratamentos contínuos;
  • ● utiliza regularmente fisioterapia, psicoterapia ou outras terapias;
  • ● possui dependentes que utilizam os serviços do plano com frequência.

Quem pode se beneficiar da coparticipação?

A adequação de um plano com coparticipação depende das necessidades de saúde do beneficiário, da frequência de utilização e das condições do contrato.

A modalidade pode ter um custo total menor para quem utiliza pouco os serviços sujeitos à coparticipação. No entanto, essa conclusão exige a comparação entre:

  • ● valor da mensalidade;
  • ● procedimentos sujeitos à coparticipação;
  • ● critérios de cálculo;
  • ● valores ou percentuais cobrados;
  • ● eventuais limites;
  • ● frequência esperada de utilização.


Nos planos empresariais, também é importante verificar qual parte da mensalidade é paga pelo empregador e quais valores serão cobrados do trabalhador.

Como montar uma reserva de emergência para despesas médicas?

Manter uma reserva financeira pode ajudar a lidar com despesas médicas inesperadas e com variações nos valores de coparticipação.

Confira algumas medidas que podem ajudar:

  • ● Acompanhe as despesas: registre mensalidades, coparticipações, medicamentos e outros gastos recorrentes com saúde.
  • ● Defina uma meta possível: reserve periodicamente um valor compatível com seu orçamento, mesmo que pequeno.
  • ● Automatize a reserva: programe uma transferência periódica para uma conta separada.
  • ● Priorize liquidez e baixo risco: escolha uma opção que permita o acesso rápido ao dinheiro e avalie as características, os custos e os riscos do produto.
  • ● Use a reserva para despesas relevantes: evite comprometer esses recursos com gastos não planejados que possam ser cobertos pelo orçamento mensal.


Acompanhar os demonstrativos e documentos de cobrança do plano ajuda a identificar a média dos gastos e a estimar uma reserva compatível com o histórico de utilização.

O que fazer se o valor da coparticipação vier errado na folha de pagamento?

Se o valor da coparticipação estiver diferente do esperado:

  1. 1 - Reúna os documentos: separe o contrato ou regulamento do plano, o demonstrativo da cobrança, a folha de pagamento, quando aplicável, e os comprovantes dos atendimentos realizados.
  2. 2 - Peça o detalhamento: solicite à operadora ou administradora informações sobre o procedimento, a data de utilização, a base de cálculo e o valor cobrado.
  3. 3 - Registre a contestação: utilize os canais oficiais e guarde o número do protocolo e os documentos enviados.
  4. 4 - Procure a área responsável pela empresa: quando o plano for empresarial e a cobrança ocorrer em folha, o RH ou a área de benefícios também poderá auxiliar na verificação.
  5. 5 - Acione a ANS: se a questão não for resolvida, registre a demanda nos canais da Agência Nacional de Saúde Suplementar, informando o protocolo do atendimento anterior. A reclamação pode gerar uma Notificação de Intermediação Preliminar.
  6. 6 - Busque outros canais de defesa: conforme o caso, o consumidor também pode procurar o Procon, utilizar a plataforma Consumidor.gov.br ou buscar orientação jurídica.

Organize seu orçamento familiar com Serasa Ensina

Manter os gastos com as despesas básicas dentro do orçamento familiar é uma tarefa que exige esforço, dedicação e estudo de estratégias que podem contribuir para uma melhor organização financeira. Para se informar sobre finanças e economia, acesse os conteúdos do Serasa Ensina.

O Serasa Ensina no YouTube ajuda a descomplicar a educação financeira por meio de conteúdos gratuitos toda semana.

Os vídeos ajudam a cuidar do dinheiro, negociar dívidas, proteger-se contra fraudes, aumentar o Serasa Score, economizar na rotina, organizar as finanças e muito mais!

Perguntas frequentes sobre coparticipação no plano de saúde

Compartilhe o artigo

Este artigo foi útil?

Escolha de 1 a 5 estrelas para avaliar
Média de avaliação: 3.8 de 5

Artigos relacionados