



Como usar o score para conseguir abaixar os juros de um financ...
Como usar o score para conseguir abaixar os juros de um financiamento?Data de publicação 17 de setembro de 20269 minutos de leitura
Atualizado em: 27 de agosto de 2026
Categoria CréditoTempo de leitura: 8 minutosTexto de: Time Serasa
O CVV do cartão é um código de verificação usado em determinadas compras, principalmente quando o cartão não é inserido em uma máquina. Em muitos cartões físicos, ele tem três dígitos no verso. Em alguns modelos, pode ter quatro dígitos na frente.
O código pode ser solicitado na página de pagamento de uma loja legítima. Ele não deve ser enviado por mensagem, e-mail ou ligação. Também não é recomendável compartilhar foto da frente e do verso do cartão.
CVV é a sigla em inglês para valor de verificação do cartão. A posição e a quantidade de dígitos podem variar conforme a bandeira e o modelo. O código costuma aparecer separado do número principal do cartão.
Para reconhecer cada informação impressa, consulte o significado dos números e códigos do cartão de crédito. Nunca use uma foto de cartão real como exemplo público.
CVV, CVC e CID são nomes usados por bandeiras ou emissores para códigos de verificação. A função é semelhante: acrescentar uma informação em transações nas quais o cartão físico não é apresentado.
A senha é criada ou definida para autorizar operações específicas, como compras presenciais e saques. O CVV é impresso ou gerado pelo emissor e costuma ser usado em compras a distância. Um não substitui o outro.
| Informação | Uso comum | Cuidado principal |
|---|---|---|
| Número do cartão | Identifica a conta do cartão. | Não enviar em mensagens sem necessidade. |
| Validade | Confirma o período de uso do cartão. | Compartilhar somente no fluxo legítimo de pagamento. |
| CVV/CVC/CID | Verificação adicional em certas transações. | Não informar por ligação, chat ou foto. |
| Senha/PIN | Autoriza operações definidas pelo emissor. | Não digitar fora de canais oficiais. |
O CVV acrescenta uma verificação à compra. Como não aparece em relevo e não faz parte do número principal, ele ajuda o sistema de pagamento a confirmar que a pessoa teve acesso aos dados do cartão.
Essa camada não comprova definitivamente a identidade do comprador e não impede fraudes sozinha. Sites falsos podem tentar capturar número, validade e CVV. Por isso, a segurança depende também do canal, do dispositivo e dos hábitos de compra.
Informar o CVV pode fazer parte de uma compra legítima. Antes de digitar, é preciso conferir o endereço completo da página, o nome da empresa, as condições da compra e a reputação do vendedor. O cadeado do navegador indica conexão criptografada, mas não prova que a loja é confiável.
Pode. Alguns emissores mantêm um código fixo no cartão virtual, enquanto outros usam código dinâmico ou permitem gerar um novo cartão. O funcionamento deve ser conferido no aplicativo e nos canais oficiais do emissor.
Pedidos do CVV fora da página de pagamento exigem atenção. Bancos, bandeiras e lojas não precisam receber foto completa do cartão para confirmar uma compra ou cancelar uma transação.
Também é importante reconhecer como agir diante de vazamento de dados e interromper o contato quando houver dúvida.
Além do cartão virtual, vale manter sistema e aplicativos atualizados, usar senhas diferentes, ativar autenticação em dois fatores e evitar compras em dispositivos compartilhados. Dados salvos em lojas devem ser revisados e removidos quando não forem necessários.
Quem está avaliando um novo cartão pode entender como fazer cartão de crédito e comparar os recursos de segurança oferecidos pelo emissor.
Bloqueie temporariamente ou cancele o cartão pelo aplicativo ou canal oficial do emissor.
Confira compras recentes e a fatura.
Avise o emissor sobre transações não reconhecidas e siga o processo de contestação.
Troque senhas se dados de acesso também tiverem sido expostos.
Registre informações e protocolos do atendimento.
O emissor avaliará cada contestação conforme as regras aplicáveis. Saiba também o que fazer em caso de cartão clonado.
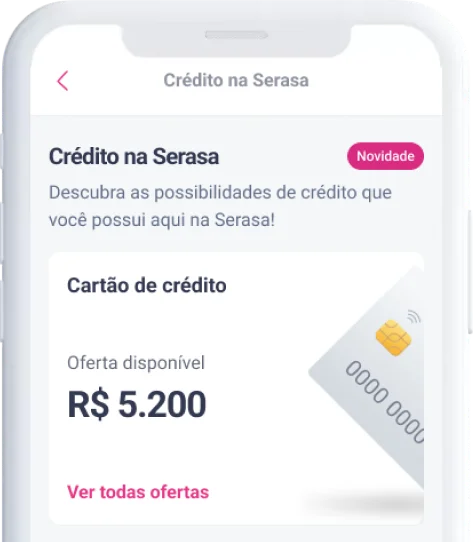
Se a pessoa estiver buscando um novo cartão, pode comparar ofertas de parceiros disponíveis para o perfil pelo Serasa Crédito. A consulta de ofertas não substitui os cuidados com os dados do cartão.
No Serasa Crédito, você simula e compara ofertas de cartão de crédito, empréstimos, consórcios e conta digital de acordo com seu perfil financeiro.
E o melhor: tudo online, grátis e sem afetar seu Serasa Score. Se houver ofertas disponíveis para o seu CPF, a solicitação* leva poucos minutos.
*A análise de crédito é feita por parceiros; sem garantia de aprovação.
Data de publicação 17 de setembro de 20269 minutos de leitura
Data de publicação 17 de setembro de 202611 minutos de leitura
Data de publicação 11 de setembro de 202611 minutos de leitura

