



Reputação financeira digital: o que é e como melhorar
Reputação financeira digital: o que é e como melhorarData de publicação 26 de outubro de 202617 minutos de leitura
Atualizado em: 30 de outubro de 2026
Categoria Consultar CPFTempo de leitura: 20 minutosTexto de: Time Serasa
Uma financeira confiável tem autorização do Banco Central para funcionar e CNPJ ativo na Receita Federal. Ela também informa o Custo Efetivo Total (CET) antes da assinatura e atende por canais que podem ser conferidos. A cobrança de qualquer valor antecipado para liberar o crédito é um dos principais sinais de golpe.
Essas conferências levam poucos minutos e podem ser feitas antes de informar o CPF, enviar documentos ou assinar um contrato. Somadas ao acompanhamento dos próprios dados, elas reduzem a chance de o pedido de empréstimo virar porta de entrada para fraudes.
As financeiras são instituições privadas que concedem empréstimos e financiamentos para a compra de bens e serviços e para capital de giro. O nome técnico é sociedade de crédito, financiamento e investimento. Algumas funcionam como braço financeiro de grupos comerciais ou industriais, como redes de varejo e montadoras de veículos.
Além delas, bancos, cooperativas de crédito e fintechs de crédito também oferecem empréstimos. Parte dessas instituições contrata correspondentes no país, empresas que atendem o público e encaminham propostas em nome da instituição contratante.
Por isso, antes de pedir dinheiro emprestado, o consumidor precisa identificar quem concede o crédito de fato. Pode ser a própria instituição ou um intermediário que atua em nome dela. No empréstimo consignado, a parcela é descontada direto do salário ou do benefício. Nesse caso, a conferência inclui a empresa que fez a oferta e a instituição que vai assinar o contrato.
O funcionamento de uma sociedade de crédito, financiamento e investimento depende de autorização do Banco Central (BC). A regra está na Resolução do Conselho Monetário Nacional (CMN) nº 5.237/2025, que também exige que essas instituições sejam constituídas como sociedades anônimas.
Bancos, cooperativas de crédito e fintechs de crédito também precisam de autorização do BC para conceder empréstimos. Os correspondentes no país seguem outra lógica. Eles não têm autorização própria para emprestar e atendem o público em nome da instituição autorizada que os contratou, conforme a Resolução CMN nº 4.935/2021.
A autorização do BC confirma que a instituição pode operar, mas não substitui a leitura da proposta. Taxa de juros, tarifas, Imposto sobre Operações Financeiras (IOF) e CET continuam sendo itens a conferir em cada oferta.
Saber se a financeira é verdadeira passa por seis verificações, todas possíveis antes de enviar qualquer documento. Nenhuma delas, sozinha, comprova que a empresa é legítima, mas o conjunto dá base para decidir com segurança.
A consulta é gratuita e feita no site do Banco Central, na ferramenta de busca de instituições autorizadas:
Acesse o site do Banco Central e abra a consulta de instituições autorizadas a funcionar.
Pesquise pelo nome ou pelo CNPJ da empresa.
Confira se ela aparece como autorizada, regulada ou supervisionada pelo BC, além dos dados cadastrais e dos canais de atendimento.
Quando a oferta vem de um correspondente, a pesquisa também deve ser feita pelo nome da instituição para a qual ele diz trabalhar.
Sites de reclamação, avaliações de consumidores e perfis oficiais nas redes sociais ajudam a identificar padrões. Relatos de cobrança antecipada, contratos não cumpridos ou dificuldade de contato pedem atenção. O Banco Central publica o ranking de reclamações de bancos, financeiras e instituições de pagamento, com um índice por instituição e os motivos mais registrados.
Uma instituição séria informa, antes da assinatura, a taxa de juros, as tarifas, o IOF e o CET. O CET reúne todos os encargos da operação em um único percentual. O CNPJ, o endereço, os canais de atendimento e a política de privacidade também ficam à vista, em geral no rodapé do site.
Recusa em detalhar esses dados, informações que não batem entre si ou contrato com erros de português são motivos para encerrar o contato.
Páginas falsas imitam o nome e o visual de instituições conhecidas com pequenas variações no endereço. Por isso, o domínio deve ser conferido letra por letra antes de digitar qualquer informação. O cadeado no navegador indica conexão criptografada, mas não prova que a empresa existe ou é autorizada.
O tipo de dado pedido também diz muito. Pedido de senha bancária, código de autenticação recebido por SMS, token do aplicativo do banco ou foto do cartão é motivo para interromper a conversa.
Quem já é cliente da instituição encontra os canais confiáveis no cartão e no aplicativo do banco ou da financeira. Quem não é cliente pode comparar telefone, site e e-mail recebidos com os dados da consulta do Banco Central e do site oficial da empresa.
E-mails de domínio gratuito, como “@gmail.com”, e perfis com poucos seguidores não comprovam fraude sozinhos, mas exigem essa confirmação antes do envio de dados. Se os contatos não baterem, o recomendado é ligar para a central da empresa verdadeira e informar a tentativa de golpe em nome dela.
O comprovante de inscrição e de situação cadastral do CNPJ é emitido de graça no portal da Receita Federal. Ele mostra há quanto tempo a empresa existe e qual atividade ela declara:
Acesse o portal da Receita Federal e procure o serviço “Consultar CNPJ”.
Informe o número do CNPJ da empresa.
Confira a situação cadastral, a data de abertura e a atividade econômica registrada.
CNPJ aberto há poucos meses, situação diferente de “ativa” ou atividade sem relação com o mercado financeiro pedem checagem redobrada. Empresa recente não é sinônimo de fraude, mas o tempo de atuação ajuda a cruzar o histórico de reclamações.
O golpe do falso empréstimo chega por anúncios em redes sociais, mensagens de WhatsApp ou SMS e sites que imitam instituições conhecidas. Antes de seguir com qualquer proposta, esta lista de verificação ajuda a reconhecer os sinais:
Foi pedido algum pagamento antes da liberação do dinheiro?
O contato partiu da empresa, pelo WhatsApp, de um número sem selo de conta verificada?
A taxa de juros oferecida está muito abaixo das outras propostas pesquisadas?
A empresa pressiona para assinar o contrato na hora, com frases como “a oferta termina hoje”?
O CNPJ não aparece no Banco Central como instituição autorizada nem como correspondente de uma instituição autorizada?
Uma resposta “sim” já é motivo para interromper a negociação, sem fazer pagamentos nem compartilhar informações pessoais.
Cada instituição tem critérios próprios e analisa o perfil de quem pede crédito antes de aprovar. Anúncio de empréstimo aprovado para qualquer pessoa, sem consulta e sem análise, não corresponde ao funcionamento de uma instituição autorizada.
Ter o CPF negativado não impede o acesso a crédito, mas a aprovação continua dependendo da análise de cada empresa. Quando a promessa é de liberação certa justamente para quem tem restrição, o alerta deve ser maior.
No golpe do depósito antecipado, o criminoso oferece um empréstimo com parcelas baixas e pede um pagamento antes de liberar o dinheiro. A cobrança aparece com nomes como taxa de cadastro, seguro, IOF, fiador, cartório ou liberação de sistema. Depois do depósito, o crédito não chega e o contato desaparece.
A Federação Brasileira de Bancos (Febraban) ressalta que não existe tipo de empréstimo em que o consumidor precise fazer pagamento antecipado. Nas operações de crédito, o cliente recebe o dinheiro e depois paga as parcelas, que já incluem juros e demais custos.
Leia também | Como funciona o golpe do empréstimo consignado e como se proteger
Mensagens que oferecem crédito sem pedido prévio, de números particulares e sem selo de conta verificada, seguem um padrão de abordagem usado em golpes. Nessas conversas, o pedido de documentos, selfies ou pagamentos fora dos canais oficiais é o sinal para encerrar o contato.
Contratar empréstimo pessoal online pelo WhatsApp é possível em instituições que usam o aplicativo como canal oficial. Nesse caso, o número precisa constar no site da instituição, e as condições devem poder ser conferidas antes da assinatura.
Não existe uma única financeira mais confiável do Brasil. A confiabilidade se mede por camadas de verificação. Entram nessa conta a autorização do Banco Central, o histórico de reclamações, a clareza sobre os custos e a segurança do site.
O mesmo critério se aplica ao site. Um endereço seguro para pedir empréstimo online é o canal oficial de uma instituição autorizada. Também pode ser uma plataforma que reúne ofertas de instituições identificadas, com CNPJ e condições à vista antes da contratação. A rapidez na liberação não dispensa essa conferência, e ofertas de empréstimo na hora via Pix passam pelas mesmas verificações.
Em um marketplace de crédito, é possível comparar ofertas de várias empresas no mesmo lugar, sem pesquisar site por site. O Serasa Crédito é um marketplace com ofertas de crédito de mais de 40 empresas parceiras. Elas podem apresentar propostas de acordo com o perfil do consumidor.
Antes de iniciar uma proposta, a plataforma exibe taxa de juros, tarifas, número de parcelas, IOF e CET. A simulação é gratuita, pode ser feita quantas vezes for preciso e não afeta o Serasa Score. A análise de crédito é feita pelas parceiras, e as ofertas dependem do que estiver disponível para cada CPF. O Serasa Crédito não cobra nenhum valor para apresentar as propostas das parceiras.
Quem enviou documentos, selfies ou dados bancários para uma empresa suspeita precisa agir rápido para limitar o uso dessas informações. As medidas abaixo podem ser tomadas no mesmo dia, na ordem em que aparecem.
Quem enviou documentos, selfies ou dados bancários para uma empresa suspeita precisa agir rápido para limitar o uso dessas informações. As medidas abaixo podem ser tomadas no mesmo dia, na ordem em que aparecem.
Interrompa a conversa e não faça nenhum pagamento, mesmo que o golpista ameace cancelar o crédito ou cobrar multa.
Se passou senha, token ou código do banco, ligue para a central que aparece no cartão ou no aplicativo e peça o bloqueio dos acessos.
Troque as senhas do banco, do e-mail e dos aplicativos de mensagem e ative a autenticação de dois fatores onde ela estiver disponível.
Registre um boletim de ocorrência com capturas de tela das conversas, comprovantes e números usados no contato.
Consulte o Registrato, plataforma do Banco Central com relatórios sobre o CPF. O Cadastro de Clientes do Sistema Financeiro Nacional (CCS) mostra as contas, e o Sistema de Informações de Crédito (SCR) mostra as operações de crédito.
Ative o BC Protege+, serviço do Banco Central que impede a abertura de contas em nome do titular sem a autorização dele.
Acompanhe as consultas feitas ao CPF nos meses seguintes, para identificar pedidos de crédito ou cadastros que não foram feitos pelo titular.
Pronto! Agora é possível acompanhar se os dados compartilhados estão sendo usados para abrir contas ou pedir crédito.
Leia também | BC Protege+: nova ferramenta bloqueia abertura de novas contas
Os dados pessoais têm valor para criminosos porque podem ser usados sem consentimento. Com eles, é possível abrir contas, solicitar empréstimos, emitir cartões e fazer compras em nome da vítima. Quanto mais informações um golpista reúne sobre uma pessoa, mais convincente fica a fraude. Para entender como a Serasa trata informações pessoais, a referência é a Política de Privacidade da Serasa.
Algumas medidas de segurança digital ajudam a reduzir o risco de fraude:
A dark web é usada para comercializar dados pessoais obtidos em invasões a bancos de dados ou em golpes. Quando um CPF circula nesses ambientes, a pessoa fica exposta a novas tentativas de fraude, mesmo que nunca tenha fechado negócio com a empresa suspeita.
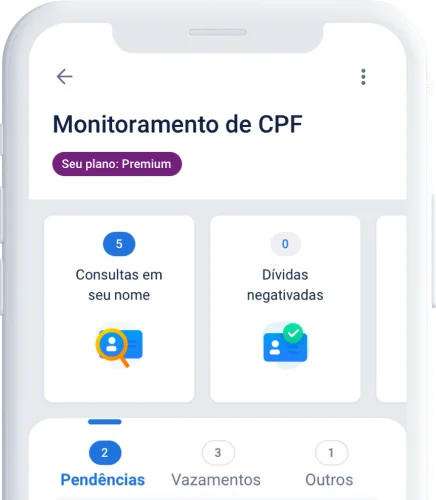
O Serasa Premium é a assinatura da Serasa que faz o monitoramento do CPF e do CNPJ e envia alertas para dar tempo de agir. Entre as funções do serviço estão:
A Serasa comunica previamente todos os consumidores sobre negativações no CPF, sem custo. O alerta de pré-negativação do Serasa Premium é uma funcionalidade adicional e não substitui esse comunicado oficial.
Mesmo depois de encontrar uma financeira confiável, o CPF pode continuar exposto a vazamentos em outras frentes, de cadastros em lojas a aplicativos. O Serasa Premium faz o monitoramento desses dados e avisa sobre consultas e exposição na dark web. Com o alerta, sobra mais tempo para reconhecer movimentações estranhas e tomar providências.
O Serasa Premium é o serviço de assinatura da Serasa que monitora o CPF e o CNPJ do assinante 24 horas por dia e envia alertas em tempo real sobre consultas ao score de crédito, vazamento de dados na dark web, variação do Serasa Score e muito mais. Além disso:
Importante: a Serasa comunica previamente todos os consumidores sobre negativações em seu CPF, sem qualquer custo. O alerta de pré-negativação do Serasa Premium é apenas uma funcionalidade adicional desse serviço, e não substitui o comunicado oficial.
Data de publicação 26 de outubro de 202617 minutos de leitura
Data de publicação 23 de outubro de 202612 minutos de leitura
Data de publicação 23 de outubro de 202612 minutos de leitura

