



Desinformação financeira: como identificar dicas falsas nas redes
Desinformação financeira: como identificar dicas falsas nas redesData de publicação 10 de novembro de 202610 minutos de leitura
Atualizado em: 12 de novembro de 2026
Categoria Educação financeiraTempo de leitura: 17 minutosTexto de: Time Serasa
Saber como se livrar das dívidas e não voltar a se endividar passa por três frentes, que valem mesmo para quem tem pouco dinheiro disponível. A primeira é negociar o que está em atraso com parcelas que caibam no orçamento. As outras são reorganizar os gastos e formar uma reserva.
Educação financeira pós-dívida é o conjunto de hábitos e conhecimentos que mantém as finanças organizadas depois de quitar ou renegociar dívidas. Ela inclui acompanhar receitas e despesas, planejar compras, reconstruir uma reserva e usar cartão e empréstimos com cautela. O foco é entender quanto entra, quanto sai e quais escolhas cabem no orçamento.
O processo se parece com a reeducação financeira, que identifica os hábitos que levaram ao aperto.
Não existe uma fórmula única para evitar a reincidência. Quem tem renda variável, por exemplo, considera no planejamento os meses de maior e de menor entrada de dinheiro.
Com pouco dinheiro, a saída é tratar as dívidas por ordem de prioridade e negociar parcelas que caibam no que sobra depois das despesas essenciais. Moradia, alimentação, contas básicas e transporte vêm antes, porque o acordo só se sustenta se essas contas continuarem pagas.
| Item do orçamento | Valor mensal |
|---|---|
| Renda líquida | R$ 2.500 |
| Despesas essenciais (moradia, alimentação, contas básicas e transporte) | R$ 1.900 |
| Parcelas das dívidas negociadas | R$ 400 |
| Reserva para emergências | R$ 100 |
| Sobra para outros gastos | R$ 100 |
Valores ilustrativos. A parcela negociada parte do que sobra depois das despesas essenciais, e não do valor total da dívida.
O mesmo cálculo orienta o passo a passo para sair das dívidas com renda baixa.
Quando não sobra dinheiro para nenhuma parcela, a prioridade é manter as despesas essenciais pagas e não fazer uma dívida nova para cobrir as antigas. Usar o cartão ou um empréstimo para pagar outra conta tende a aumentar o valor devido, por causa dos juros.
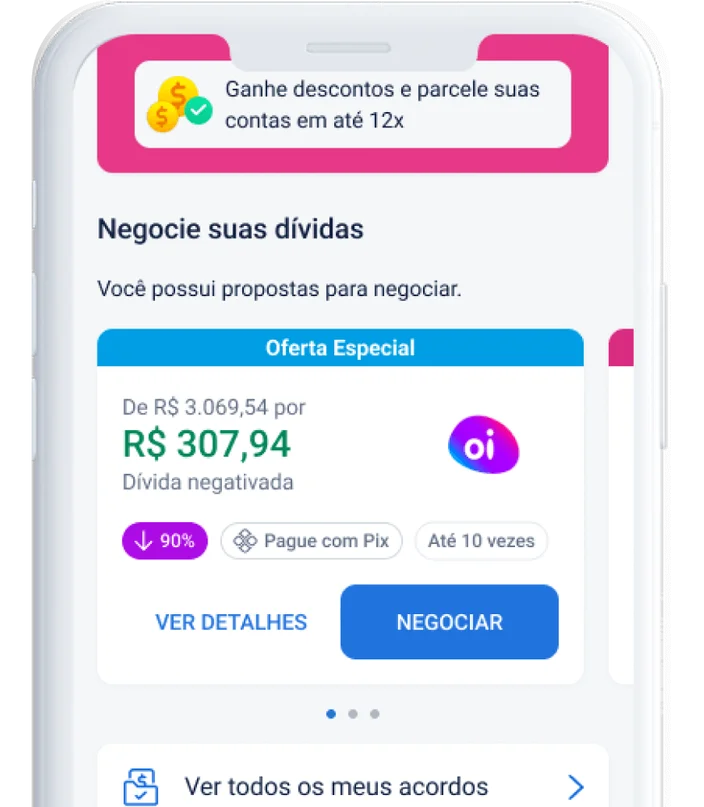
Enquanto isso, a lista das dívidas fica pronta para quando surgir alguma folga. Para dívidas negativadas, o Serasa Limpa Nome, maior plataforma de negociação de dívidas do país, mostra se há ofertas para o CPF. Os descontos, de até 90%, são definidos pelas empresas parceiras.
A consulta é gratuita pelo site ou pelo aplicativo da Serasa, pelo WhatsApp da Serasa, e nas agências dos Correios.
Com R$ 20 mil em dívidas, o ponto de partida é separar o valor por empresa detentora de cada uma. A lista inclui a taxa cobrada e a indicação de negativação. Assim, fica claro onde o custo pesa mais e quais débitos podem ter oferta de negociação.
Em seguida, o valor que cabe no orçamento por mês define o tamanho das parcelas possíveis. Fechar vários acordos de uma vez, com parcelas que somadas passam desse limite, aumenta o risco de um novo atraso. Se um acordo não for pago, o desconto deixa de valer e a dívida volta a ser cobrada pelo valor original, descontados os valores já pagos.
Os 7 passos abaixo vão do levantamento das dívidas até a nova rotina de orçamento.
Liste todas as dívidas, com a empresa detentora de cada uma, o valor, os juros e o vencimento.
Separe as despesas essenciais, como moradia, alimentação, contas básicas e transporte, para saber quanto sobra por mês.
Priorize as dívidas com juros mais altos, como o rotativo do cartão e o cheque especial.
Entre com seu CPF e senha no site ou no aplicativo da Serasa e confira, no menu "Dívidas", se há ofertas de negociação.
Feche acordos com parcelas que caibam no orçamento, considerando a soma de todas as parcelas do mês.
Comece uma reserva de emergência, mesmo com um valor pequeno por mês.
Revise o orçamento todo mês e evite novas parcelas até concluir os acordos.
Quitar uma dívida não elimina as situações que contribuíram para ela. Despesas inesperadas, queda de renda, desemprego, aumento dos gastos essenciais ou acúmulo de parcelas podem desequilibrar o orçamento de novo. Em alguns casos, o crédito volta a ser usado antes de a renda se recuperar.
A reincidência aparece nos números. Na edição de março de 2026 do Mapa da Inadimplência e Negociação de Dívidas no Brasil, a Serasa trouxe um dado sobre reincidência: a cada 10 inadimplentes de 2026, 4 já tinham restrições de crédito 10 anos antes. Em setembro de 2026, o mesmo levantamento registrou 84,2 milhões de pessoas negativadas, o maior número da série histórica no país.
Como a recaída pode vir de mudanças na renda ou nas despesas, ela não deve ser tratada apenas como falta de controle. O ponto de partida é entender o que mudou na vida financeira e adaptar o planejamento à renda atual. Registrar os gastos e revisar o orçamento a cada mudança de renda são dicas práticas de educação financeira que se aplicam bem a essa fase.
Um diagnóstico simples, feito antes de definir novas metas, mostra o que levou ao atraso. Estas perguntas orientam a análise:
Com as respostas, os gastos podem ser separados em essenciais, importantes e adiáveis. Essa divisão mostra onde há espaço para ajustes sem comprometer as necessidades básicas.
Para quem ainda tem contas em aberto, o Manual do Endividado, da Serasa, explica os direitos do consumidor e os principais tipos de dívida.
O orçamento começa pelo registro de todas as entradas e despesas do mês. Não é necessário usar uma ferramenta complicada, porque uma planilha de gastos mensais, um aplicativo ou um caderno organizado já cumprem essa função.
| Categoria | Valor |
|---|---|
| Renda líquida | R$ 3.500 |
| Moradia e contas básicas | R$ 1.500 |
| Alimentação | R$ 600 |
| Transporte | R$ 400 |
| Outras despesas | R$ 500 |
| Valor disponível para reserva | R$ 500 |
Exemplo ilustrativo. O que importa é descobrir quanto sobra depois das despesas.
Com renda variável, o orçamento fica mais seguro quando parte de uma estimativa conservadora, e os valores extras dos meses melhores vão para a reserva. Uma lista com os próximos vencimentos completa o planejamento, para que impostos, matrícula, material escolar e manutenção não apareçam de surpresa. Pagar cada conta no vencimento também mantém em dia a relação de consumo com as empresas, pois o atraso pode levar à negativação.
Voltar a guardar dinheiro diminui a chance de recorrer ao crédito quando surge uma despesa fora do previsto. A reserva pode começar pequena e crescer aos poucos, nesta ordem:
Defina um valor mensal possível: mesmo pequeno, o que conta é a regularidade.
Separe o dinheiro assim que receber: no fim do mês, o valor pode já ter sido gasto.
Escolha aplicações de baixo risco e com resgate rápido: o dinheiro precisa estar disponível quando surgir a emergência.
Adapte o valor à renda: quem tem renda variável pode precisar de uma reserva maior para atravessar os meses de menor entrada.
A reserva não se confunde com o dinheiro de compras planejadas. Com os dois objetivos separados, uma emergência não consome tudo o que foi guardado.
É possível fazer as duas coisas quando o acordo e a reserva cabem juntos no orçamento. Uma alternativa é destinar a maior parte da sobra mensal às parcelas negociadas e uma quantia menor, mesmo que pequena, à reserva.
Se o dinheiro guardado rende menos do que os juros da dívida, a diferença cresce a cada mês. Por isso, dívidas com juros altos, como o rotativo do cartão e o cheque especial, tendem a vir antes da reserva.
O cartão pode voltar à rotina quando as compras e as parcelas cabem no orçamento. O acesso a um novo cartão depende da análise de cada instituição, e dois cuidados diminuem o risco de uma nova dívida.
O limite oferecido pelo banco não indica quanto é seguro gastar, porque esse parâmetro vem do orçamento. Se a renda permite comprometer R$ 500 por mês com parcelas, um limite de R$ 5.000 não significa que usar todo esse valor seja seguro.
Antes de parcelar uma compra, o recomendável é somar a nova parcela às que já existem. O risco aparece quando as parcelas somadas deixam pouca margem para imprevistos.
Pagar só o valor mínimo da fatura leva o restante para o crédito rotativo, uma das modalidades com juros mais altos. Com isso, o valor da dívida aumenta.
Um plano de três meses transforma a organização financeira em rotina, com um objetivo para cada etapa.
| Período | Objetivo | O que fazer |
|---|---|---|
| 30 dias | Diagnosticar | Registrar receitas, despesas, parcelas e vencimentos |
| 60 dias | Organizar | Ajustar gastos, evitar novas dívidas e começar a reserva |
| 90 dias | Consolidar | Revisar o orçamento, aumentar a reserva e definir metas |
O foco é anotar tudo o que entra e sai e identificar gastos recorrentes, parcelas e despesas que podem ser planejadas. Ao fim do mês, fica claro para onde o dinheiro está indo.
Com o diagnóstico pronto, cada categoria de gasto ganha um limite. É a hora de começar ou aumentar a reserva de emergência e de evitar novas parcelas enquanto o orçamento estiver apertado.
Comparar o orçamento atual com o do início mostra se a reserva cresceu e se as despesas e o crédito estão sob controle. Daí em diante, uma revisão mensal mantém o plano atualizado. Se a renda mudar, ajustar o planejamento diminui a necessidade de um novo empréstimo.
Alguns sinais mostram que o orçamento voltou a ficar apertado:
Identificar esses sinais cedo permite ajustar o orçamento antes que a dívida cresça.
Para quem ainda procura como se livrar das dívidas negativadas, o Feirão Serasa Limpa Nome oferece descontos de até 99% por tempo limitada. São mais de 3.300 empresas parceiras da Serasa oferecendo as melhores condições do ano, aproveite!
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 10 de novembro de 202610 minutos de leitura
Data de publicação 6 de novembro de 202614 minutos de leitura
Data de publicação 6 de novembro de 202615 minutos de leitura

