



Parcelamento de dívidas: como fazer certo e sem quebrar o acordo
Parcelamento de dívidas: como fazer certo e sem quebrar o acordoData de publicação 6 de outubro de 202612 minutos de leitura
Atualizado em: 31 de agosto de 2026
Categoria Negociar dívidaTempo de leitura: 12 minutosTexto de: Time Serasa
Sair das dívidas com renda baixa é possível, o que muda é o ritmo do plano. Organizar as contas, entender qual pendência pesa mais no orçamento e buscar canais oficiais de negociação tornam esse processo possível, mesmo com o salário curto.
O planejamento começa por reconhecer todas as dívidas em aberto, do cartão de crédito às contas do dia a dia. A partir desse retrato completo, fica mais fácil decidir o que pagar primeiro e quanto separar por mês para negociar. O Mapa da Inadimplência e Renegociação de Dívidas no Brasil, da Serasa, mostra que o endividamento atinge pessoas de diferentes faixas de renda. Não é uma situação isolada.
O ponto de partida é separar as dívidas por tipo e urgência, não pelo valor total. Quem ganha pouco consegue avançar destinando um valor fixo, ainda que pequeno, só para negociação.
O primeiro passo prático é listar cada pendência com a empresa detentora da dívida, o valor atual e a data de vencimento. Esse mapeamento evita decisões por impulso e mostra com clareza o tamanho real do problema.
Depois de mapear, o próximo movimento é comparar as condições de negociação disponíveis. Como as dívidas de cartão de crédito e cheque especial concentram os juros mais altos, tendem a merecer atenção prioritária. Contas que já passaram do prazo podem chegar à negativação, quando a empresa detentora da dívida solicita a inclusão do CPF no cadastro de inadimplentes. Antes disso, a Serasa comunica o consumidor, com prazo para regularizar a pendência.
A tabela abaixo ajuda a organizar a ordem de pagamento segundo o tipo de compromisso financeiro.
| Tipo de dívida | Prioridade | Motivo |
|---|---|---|
| Contas básicas (água, luz, gás, alimentação) | Máxima | A interrupção afeta o dia a dia da casa. |
| Dívidas com garantia (imóvel, veículo) | Alta | Existe risco de perda do bem em caso de atraso. |
| Cartão de crédito e cheque especial | Alta | Concentram as taxas de juros mais altas do mercado. |
| Empréstimos pessoais sem garantia | Média | Costumam admitir negociação direta com a empresa detentora da dívida. |
Reunir a lista de dívidas junto com as despesas fixas do mês é o que permite calcular quanto sobra para negociação. Vale considerar também um aplicativo de controle financeiro para acompanhar esse mapeamento.
No método bola de neve, a prioridade é quitar primeiro as dívidas de menor valor. Ver uma pendência zerada rapidamente tende a ajudar quem precisa de estímulo para seguir o plano.
Já no método avalanche, o foco vai para as dívidas com os juros mais altos, como a fatura do cartão de crédito. A técnica exige mais paciência, mas tende a representar mais economia ao longo do tempo.
O Serasa Limpa Nome é a maior plataforma de negociação de dívidas do país. É gratuito. Pode ser acessado pelo site da Serasa ou pelo aplicativo da Serasa (Android e iOS). Também é possível negociar pelo WhatsApp oficial (11) 99575-2096 ou pessoalmente em agências dos Correios.
Entre com o CPF e a senha no site ou no aplicativo da Serasa. Quem ainda não tem cadastro pode criar um de forma gratuita.
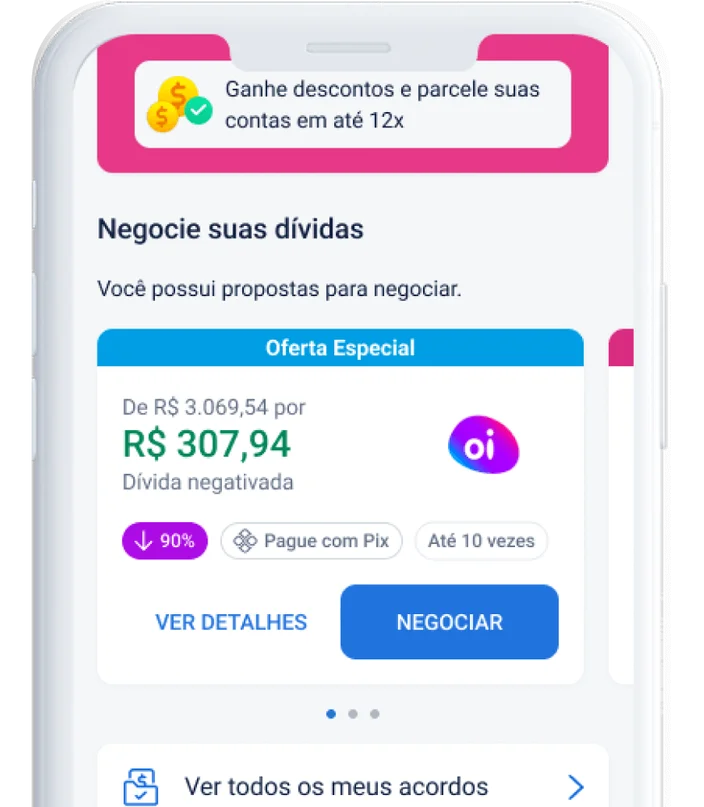
Na tela inicial ou no menu "Dívidas", confira se há ofertas de negociação de dívidas disponíveis para o CPF.
Escolha a dívida e confira o valor com desconto. As empresas parceiras podem oferecer até 90% de desconto, com pagamento por Pix ou boleto. Pagar via Pix costuma acelerar a regularização.
Leia também | 6 vantagens do Pix na negociação de dívidas.
Reduzir despesas evitáveis é o que sustenta o valor mensal reservado para as dívidas. Algumas mudanças simples de hábito já fazem diferença no fim do mês:
Desconfiar de promessa milagrosa é a defesa mais eficaz contra fraude. Golpistas costumam usar linguagem de urgência e pedir pagamento antecipado fora dos canais oficiais.
A negociação segura acontece sempre pelo site, aplicativo, WhatsApp oficial ou Correios da Serasa. Nunca acontece por boleto emitido em nome de pessoa física, nem por Pix direto para conta de terceiro. Antes de pagar qualquer acordo em nome da Serasa, vale confirmar o código no Validador de Boletos e Chaves Pix. Essa checagem ajuda a reduzir o risco de cair em fraude.
Depois de quitar as dívidas, o passo seguinte é reorganizar os hábitos para não voltar a se endividar. O Manual do Endividado, da Serasa, reúne orientações sobre direitos do consumidor e formas de manter as contas em dia.
Consultar se há ofertas disponíveis para o seu orçamento é o primeiro passo para regularizar a situação financeira com total segurança e tranquilidade.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 6 de outubro de 202612 minutos de leitura
Data de publicação 1 de outubro de 202612 minutos de leitura
Data de publicação 28 de setembro de 20269 minutos de leitura

