



Notificação de consulta ao CPF: como receber no celular
Notificação de consulta ao CPF: como receber no celularData de publicação 11 de setembro de 202611 minutos de leitura
Atualizado em: 9 de setembro de 2026
Categoria Consultar CPFTempo de leitura: 9 minutosTexto de: Time Serasa
Receber uma ligação inesperada com a promessa de reduzir os juros do empréstimo pode parecer uma boa oportunidade. Porém, propostas não solicitadas também podem esconder o golpe da portabilidade de consignado, em que criminosos se passam por bancos e instituições financeiras para obter dinheiro ou dados pessoais de quem já tem esse tipo de crédito.
Entender como a fraude funciona ajuda a identificar sinais de risco antes de aceitar qualquer proposta.
O golpe da falsa portabilidade de consignado acontece quando criminosos se passam por representantes de bancos conhecidos e oferecem uma troca de contrato com juros e parcelas menores. A promessa nunca se confirma e a vítima acaba com uma dívida a mais.
Esse tipo de fraude mira quem já tem um empréstimo consignado ativo, com destaque para aposentados e pensionistas do INSS, que costumam ter mais margem disponível para novos contratos. A portabilidade de consignado com troco é uma operação legítima e regulada. O novo banco compra a dívida, reduz os juros e devolve a diferença em dinheiro ao cliente. É justamente essa semelhança com a operação verdadeira que dá credibilidade ao golpe.
A pressa em resolver dívidas ou buscar dinheiro urgente costuma deixar qualquer pessoa mais vulnerável a esse tipo de abordagem, especialmente aquelas em dificuldade financeira.
A abordagem costuma seguir um roteiro parecido com o de outras fraudes financeiras, com estas etapas:
Leia também | Empréstimo pessoal online: como fazer com segurança
Na fraude, o consumidor não recebe a quitação automática, a dívida antiga continua ativa e um contrato novo é aberto, deixando a vítima com duas dívidas ao mesmo tempo.
Negociar por canais não oficiais também aumenta o risco de vazamento de documentos, fotos e assinaturas, material que pode ser reaproveitado em outras fraudes, inclusive em golpes de boleto falso enviados posteriormente em nome de instituições conhecidas.
A tabela a seguir resume as principais diferenças entre as duas situações:
| Ponto de atenção | Portabilidade verdadeira | Golpe da falsa portabilidade |
|---|---|---|
| Canal de contato | Site, aplicativo ou agência oficial do banco | Ligação, WhatsApp ou mensagem de número desconhecido |
| Validação | Biometria e autorização em plataformas oficiais, como o Meu INSS | Fotos de documentos enviadas por chat e assinatura em link externo |
| Movimentação do dinheiro | O novo banco quita a dívida diretamente com a instituição original | Pedido de transferência ou devolução de valores para conta de terceiros |
| Contrato | Documento formal, com CNPJ e condições detalhadas | Contrato informal ou enviado apenas por mensagem |
Para reduzir o risco de cair nesse tipo de fraude, alguns cuidados fazem diferença:
O que fazer se cair no golpe?
Agir rápido ajuda a reduzir o prejuízo e a evitar novas fraudes com os dados expostos. Veja os passos recomendados:
Entre em contato com a instituição credora oficial para relatar o ocorrido e contestar o contrato aberto de forma fraudulenta.
Registre um boletim de ocorrência detalhado, presencialmente ou pela delegacia virtual do estado, reunindo conversas e comprovantes como prova.
Altere as senhas de acesso ao aplicativo ou site usado para consultar o benefício ou o salário (Meu INSS ou o banco pagador), além de aplicativos bancários envolvidos no golpe. Desde 2025, novas contratações de consignado do INSS exigem confirmação por biometria no Meu INSS. A ausência desse passo já é outro sinal de fraude.
Registre uma reclamação no site consumidor.gov.br e comunique o caso ao Banco Central, que também disponibiliza canais próprios para denúncia de fraudes no consignado.
Como proteger os dados e os contratos financeiros
O controle do próprio cadastro é uma das formas mais eficazes de dificultar que criminosos usem o CPF em contratações indevidas. Acompanhar consultas, novos contratos e tentativas de uso indevido das informações ajuda a identificar tentativas de fraude com mais rapidez, reduzindo o risco de contas paralelas abertas no mercado.
Monitore o CPF e aja antes que o prejuízo aumente
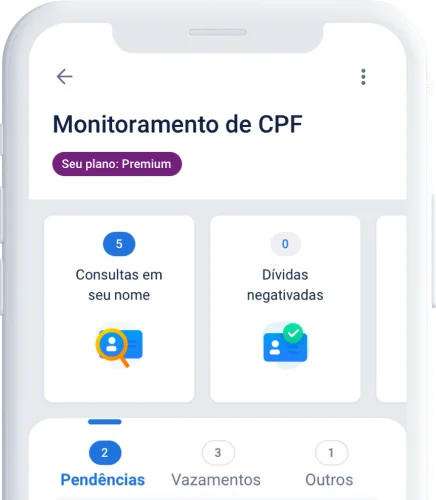
Boa parte das fraudes depende da exposição prévia de dados pessoais. Com o Serasa Premium, é possível monitorar o CPF em tempo real, verificar se os dados vazaram na Dark Web e receber alertas sobre consultas e novos contratos vinculados ao documento, o que dá mais tempo para agir diante de tentativas de golpe como o da portabilidade de consignado.
O Serasa Premium é o serviço de assinatura da Serasa que monitora o CPF e o CNPJ do assinante 24 horas por dia e envia alertas em tempo real sobre consultas ao score de crédito, vazamento de dados na dark web, variação do Serasa Score e muito mais. Além disso:
Importante: a Serasa comunica previamente todos os consumidores sobre negativações em seu CPF, sem qualquer custo. O alerta de pré-negativação do Serasa Premium é apenas uma funcionalidade adicional desse serviço, e não substitui o comunicado oficial.
Data de publicação 11 de setembro de 202611 minutos de leitura
Data de publicação 9 de setembro de 20268 minutos de leitura
Data de publicação 1 de setembro de 20266 minutos de leitura

