



Empréstimo para viagens: saiba como planejar sem se endividar
Empréstimo para viagens: saiba como planejar sem se endividarData de publicação 9 de outubro de 202611 minutos de leitura
Atualizado em: 13 de outubro de 2026
Categoria CréditoTempo de leitura: 20 minutosTexto de: Time Serasa
Uma planilha de gastos mensais com filhos ajuda a família a enxergar para onde vai o dinheiro e a decidir o que cabe no orçamento. Com a chegada de uma criança, as despesas da casa sobem, e muitas delas aparecem de uma vez.
Além do aumento dos gastos, o casal passa a lidar com noites mal dormidas, cansaço e adaptação da rotina. Em alguns casos, a renda também muda, quando o pai ou a mãe decide deixar o trabalho para cuidar do bebê.
Por isso, o planejamento financeiro é importante desde quando o bebê ainda é um projeto. Quanto antes os gastos forem registrados, mais fácil fica prever os meses de despesa mais alta e evitar dívidas.
O melhor momento para começar a planilha é antes da gestação, mas nunca é tarde para organizar as contas. Os gastos existem desde o planejamento da gravidez e aumentam conforme a criança cresce.
Em uma gravidez planejada, já existem custos como vitaminas, consultas e, em alguns casos, tratamentos de fertilização. Depois, com o bebê a caminho, entram exames, ultrassons, enxoval e parto. Tudo isso pode ser previsto e registrado.
Quando a criança nasce, surgem os custos com fraldas, vacinas da rede particular, roupas e brinquedos. Também podem entrar leite (caso o aleitamento materno não seja exclusivo) e babá ou escola, se os pais voltarem a trabalhar após a licença.
Para quem já tem filhos e ainda não faz o controle financeiro, a organização pode começar a partir do próximo mês. Para quem pensa em ter filhos no futuro, a orientação é colocar as contas em dia, quitar dívidas e montar uma reserva para imprevistos.
Sem planejamento, a chegada de um filho pode levar a atrasos em contas, uso de crédito caro e desentendimentos sobre dinheiro. O planejamento financeiro familiar ajuda a evitar essas situações e dá mais tranquilidade para cuidar da criança.
Leia também | A importância de ter uma reserva de emergência
Há diversas formas de se organizar, como pelo celular, em um caderno ou agenda, pelo computador, em uma planilha eletrônica ou por aplicativos. O melhor meio é aquele que a família consegue manter atualizado todos os meses.
O ponto de partida é definir as prioridades, como escola pública ou particular e plano de saúde ou atendimento no Sistema Único de Saúde (SUS). Essas escolhas dependem da realidade financeira de cada casa, e cuidar da criança da melhor forma possível dentro do orçamento é o que mais importa.
Uma planilha de orçamento familiar organizada por categorias ajuda a separar o que é essencial do que é opcional. Também é recomendável prever, desde cedo, um valor mensal para poupar em nome da criança.
Outra forma de organizar a planilha é por fases da vida. Uma divisão possível é da gestação aos 5 anos, de 5 a 10, de 10 a 15, de 15 a 18 e de 18 a 23 anos. Cada fase tem gastos específicos que podem pesar no orçamento se não forem previstos.
Uma sugestão é focar em uma fase por vez, pois os preços mudam e os hábitos de cada geração também. Brincar de esconde-esconde na rua não custa nada, mas jogar videogame exige a compra do aparelho. O que é previsto hoje serve de base, mas pode mudar com o tempo.
Para exemplificar, as listas abaixo reúnem os custos que podem constar na planilha de gastos mensais com o filho da gestação aos cinco anos.
Itens essenciais:
consultas médicas, exames específicos e vitaminas pré-natais;
enxoval: roupas para bebê, lençóis, toalhas e fraldas de pano;
quarto e equipamentos: berço, banheira, cômoda, trocador, carrinho, bebê conforto e cadeirão de alimentação;
fraldas, usadas em média até os três anos;
itens de higiene, como xampu, sabonete, pomada para assaduras e lenço umedecido;
Roupas
escola ou babá;
plano de saúde;
brinquedos educativos;
vacinas indicadas pelo pediatra que não fazem parte do Calendário Nacional de Vacinação;
Itens opcionais:
Ensaios fotográficos periódicos;
Festas de aniversário em buffet;
Babá eletrônica;
Poltrona de amamentação;
Kit berço.
decoração do quarto.
Separar os gastos da criança em fixos, variáveis e sazonais mostra quanto sai todo mês e o que aparece só em algumas datas do ano. Essa divisão evita que despesas conhecidas, como a matrícula escolar, peguem a família de surpresa.
As despesas fixas têm o mesmo valor todos os meses, como mensalidade escolar e plano de saúde. As variáveis mudam conforme o consumo, como fraldas, farmácia e itens da lista de compras de supermercado para as crianças. Já as sazonais se concentram em alguns meses, como material escolar no início do ano.
| Categoria | O que entra | Exemplos | Como prever na planilha |
|---|---|---|---|
| Gastos fixos | Valores iguais todo mês | Mensalidade escolar, plano de saúde, babá, transporte escolar | Lançar o valor cheio no início do mês |
| Gastos variáveis | Valores que mudam conforme o consumo | Fraldas, remédios, farmácia, lanches, passeios | Usar a média dos últimos três meses |
| Gastos sazonais | Despesas em datas certas | Matrícula, material escolar, uniformes, aniversários, férias | Somar o custo anual e dividir por 12 |
Nota: os exemplos são ilustrativos. Os valores de cada categoria dependem da renda, da idade da criança e das escolhas de cada família.
Para os gastos sazonais, a estratégia é guardar uma parte todo mês. Se o material escolar e os uniformes somam R$ 1.200 no ano, separar R$ 100 por mês forma esse valor até a época da compra. Assim, a família não precisa recorrer ao cartão de crédito.
Como aplicar o método 50-30-20 no orçamento familiar com filhos
O método 50-30-20 divide a renda líquida da família em três partes, com 50% para necessidades, 30% para desejos e 20% para metas financeiras. Com filhos, os gastos da criança entram nas três faixas.
Nos 50% ficam as despesas essenciais da casa e da criança, como moradia, alimentação, fraldas, escola e plano de saúde. Nos 30% entram os gastos opcionais, como festas em bufê, ensaios fotográficos e passeios. Os 20% vão para a reserva para imprevistos, o dinheiro separado para os gastos sazonais e a poupança em nome da criança.
Em uma família com renda líquida de R$ 6.000, a divisão fica assim:
Quando as despesas essenciais passam de metade da renda, o método pode ser adaptado. Proporções como 60-20-20 ou 70-20-10 reduzem a parte dos desejos e mantêm uma fatia, mesmo menor, para guardar dinheiro todos os meses.
Gastos com filhos: cinco dicas para economizar nos primeiros anos
Economizar ajuda a equilibrar as contas diante de tantos custos com um filho. As dicas a seguir ajudam a gastar menos nos primeiros anos de vida da criança.
1. Faça chá de fraldas
As fraldas descartáveis são itens caros, e os bebês costumam usá-las até os três anos, em média. As fraldas de pano são outra opção, mais baratas, mas exigem lavagem frequente.
No chá, uma dica é pedir mais fraldas de tamanho M. As de tamanho RN são pouco usadas, e alguns bebês nem chegam a usá-las. A faixa de peso de cada tamanho varia conforme o fabricante, mas o M costuma acompanhar o bebê por mais tempo.
Depois que o estoque acabar, pesquisar promoções pela internet e calcular o preço por unidade ajuda a economizar. Se um pacote custa R$ 60 e tem 58 fraldas, cada unidade sai por R$ 1,03. Com frete de R$ 10, o total passa a R$ 70 e cada fralda custa R$ 1,21.
O lenço umedecido também pode entrar na lista do chá. Se o bebê não tiver alergia, testar marcas menos conhecidas pode reduzir o custo por unidade.
2. Compre somente o essencial no enxoval
Para muitas famílias, até o berço acaba sendo pouco usado, pois alguns bebês dormem melhor perto dos pais. Um miniberço portátil acoplado à cama dos pais pode ser uma forma de economizar e manter o bebê por perto, facilitando a amamentação de madrugada. Qualquer opção de sono deve seguir as orientações de segurança do pediatra.
Também é recomendável evitar decoração exagerada e itens pouco usados nos primeiros meses, como sapatos. Eles são caros e têm pouca utilidade enquanto o bebê ainda não anda.
3. Não compre chupetas e mamadeiras durante a gestação
Chupetas, mamadeiras e esterilizadores são itens caros que a criança talvez não use. A Organização Mundial da Saúde (OMS) e o Ministério da Saúde recomendam o aleitamento materno exclusivo até os seis meses.
A amamentação pode ser difícil no começo, e cada família encontra o próprio caminho. Comprar mamadeiras e chupetas antes do nascimento pode resultar em itens que nunca serão usados.
Quando o bebê precisa de fórmula infantil, o gasto mensal costuma ser alto. Nesses casos, seguir a orientação do pediatra e comparar o preço por grama entre embalagens ajuda a controlar a despesa. Em alguns casos, contratar uma consultora de amamentação no início pode sair mais em conta do que comprar esses itens com antecedência.
4. Prefira dar as vacinas pelo Sistema Único de Saúde (SUS)
O Calendário Nacional de Vacinação da criança reúne as vacinas gratuitas indicadas para cada fase da infância. As doses são aplicadas nas unidades básicas de saúde, sem custo para a família.
Algumas vacinas indicadas por pediatras não fazem parte do calendário do SUS e estão disponíveis na rede particular. A decisão de pagar por elas cabe à família, com orientação médica, e o valor deve entrar na planilha como gasto previsto.
5. Cuidado para não se endividar
Se, mesmo com planejamento, os custos com o filho ficarem maiores que o previsto, o cuidado com as finanças precisa aumentar. É comum que pais recorram ao crédito nessa fase para cobrir despesas elevadas.
Recorrer ao cheque especial ou ao rotativo do cartão de crédito pode iniciar uma bola de neve, pois essas modalidades costumam ter juros altos. O resultado pode ser mais dívidas e desentendimentos dentro de casa.
Quando o crédito for necessário, comparar taxas, parcelas e custo total antes de contratar ajuda a escolher uma opção que caiba no orçamento. O passo a passo no fim deste conteúdo mostra como fazer essa comparação.
Planejamento de longo prazo: escola, plano de saúde e mesada educativa
Planejar o longo prazo significa prever, com meses de antecedência, as despesas que mudam de valor ou de categoria conforme a criança cresce. Escola, plano de saúde e mesada são os três itens que mais exigem esse cuidado.
Na escola, além da mensalidade, entram matrícula, material escolar, uniforme e passeios pedagógicos. Muitas escolas reajustam os valores uma vez por ano, e esse aumento deve entrar na planilha antes da renovação da matrícula.
O plano de saúde também costuma ter reajuste anual. Registrar a data de aniversário do contrato na planilha ajuda a prever o aumento e a comparar se o plano atual continua cabendo no orçamento.
A mesada educativa é uma forma de envolver a criança no orçamento da casa e ensinar, desde cedo, que o dinheiro tem limite. Os cinco passos abaixo ajudam a começar.
Defina um valor compatível com a idade da criança e com o orçamento da família.
Combine uma data fixa de pagamento, como toda semana ou todo mês.
Explique o que a mesada deve cobrir, como lanches ou pequenos brinquedos.
Incentive a criança a guardar uma parte para um objetivo, como um brinquedo maior.
Converse sobre as escolhas do mês e evite adiantar valores quando o dinheiro acabar antes do prazo.
Fundo de emergência familiar: quanto guardar para imprevistos com os filhos
Uma referência comum é guardar o equivalente a 6 a 12 meses das despesas essenciais da casa, incluindo os gastos com os filhos. Esse valor pode ser formado aos poucos, com uma parte fixa da renda separada todo mês.
A reserva de emergência cobre gastos não previstos, como uma consulta particular urgente, um remédio fora do orçamento ou a perda de renda. Ela é diferente do dinheiro separado para os gastos sazonais, que já têm data e valor conhecidos.
Para quem está começando, separar uma porcentagem pequena da renda, como 5% ou 10%, já cria o hábito de poupar. Com o tempo, o percentual pode aumentar, conforme o orçamento permitir.
O dinheiro da reserva deve ficar em uma aplicação de baixo risco e fácil resgate, separada da conta usada no dia a dia. Assim, o valor fica disponível quando for preciso e não se mistura com os gastos do mês.
Surgiu um gasto imprevisto? Saiba como simular crédito consciente no Serasa Crédito
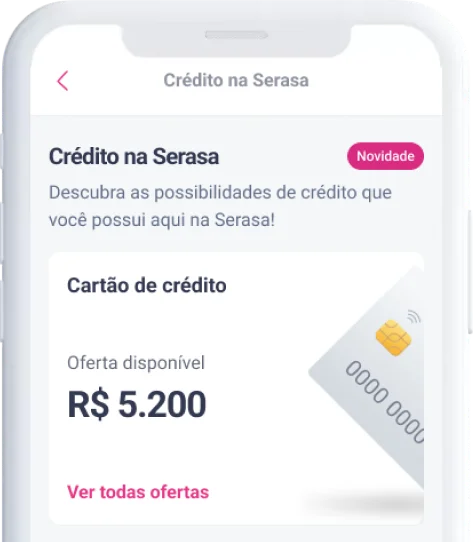
Mesmo com a planilha de gastos mensais com filhos em dia, um imprevisto pode ser maior que a reserva disponível. Nessa situação, o Serasa Crédito reúne ofertas de mais de 40 empresas parceiras. A simulação é gratuita, sem compromisso e não afeta o Serasa Score. Antes de solicitar, a plataforma mostra taxa de juros, parcelas e custo efetivo total (CET), e a análise de crédito é feita pela instituição parceira.
Entre com seu CPF e senha no site ou aplicativo da Serasa. Se não tiver um cadastro ainda, é só criar um de forma gratuita.
Acesse o menu "Serviços" e, na seção "Crédito", selecione o botão "Simular empréstimo".
Informe o valor necessário e compare as ofertas disponíveis para o CPF.
Pronto! Agora é possível escolher a opção que cabe no orçamento e seguir com a solicitação, se houver oferta disponível para o CPF.
No Serasa Crédito, você simula e compara ofertas de cartão de crédito, empréstimos, consórcios e conta digital de acordo com seu perfil financeiro.
E o melhor: tudo online, grátis e sem afetar seu Serasa Score. Se houver ofertas disponíveis para o seu CPF, a solicitação* leva poucos minutos.
*A análise de crédito é feita por parceiros; sem garantia de aprovação.
Data de publicação 9 de outubro de 202611 minutos de leitura
Data de publicação 29 de setembro de 202611 minutos de leitura
Data de publicação 17 de setembro de 20269 minutos de leitura

