





Comprar TV nova: como escolher sem comprometer o orçamento
Comprar TV nova: como escolher sem comprometer o orçamentoData de publicação 11 de setembro de 202611 minutos de leitura
Atualizado em: 28 de julho de 2026
Categoria CréditoTempo de leitura: 11 minutosTexto de: Time Serasa
O novo modelo aumenta o limite de valor dos imóveis financiados dentro das regras do Sistema Financeiro da Habitação (SFH), de R$ 1,5 milhão para R$ 2,25 milhões. A medida também amplia o recorte social e permite, a partir de agora, o acesso ao crédito imobiliário para famílias com renda entre R$ 12.000 e R$ 20.000.
A transição para as novas regras começou em 2025 e segue sendo aplicada de forma gradual. Os novos parâmetros de financiamento, como teto de valor do imóvel, faixa de renda e entrada mínima, já estão em vigor; a reformulação completa do modelo de captação de recursos para o crédito imobiliário deve se consolidar a partir de 2027.
A principal mudança do crédito imobiliário no Brasil ocorreu na forma de direcionar os recursos. Trata-se de um acordo que envolve o governo e os bancos.
Com a reforma em transição, o recolhimento compulsório sobre os depósitos em poupança está sendo reduzido de forma gradual — de 20% para 15% até 2027 —, liberando mais recursos das instituições financeiras para o crédito imobiliário. O modelo anterior determinava que 65% dos recursos das cadernetas de poupança fossem destinados obrigatoriamente a financiamentos habitacionais; a partir de 2027, esse mecanismo deve ser substituído por uma nova regra de direcionamento.
Esta reorganização deve permitir destinar mais recursos para os financiamentos imobiliários em geral, aumentar o valor máximo dos imóveis financiados e ampliar as ofertas para a classe média. Segundo estimativas do governo, a expectativa é financiar mais de 80 mil novas moradias até o fim de 2026.
Leia também | Como financiar um imóvel: passo a passo prático
Com a ampliação da oferta de recursos, o governo alterou algumas normas do financiamento, que beneficiam especialmente a classe média. As novas condições permitem maior acesso a imóveis de alto padrão.
As novas regras são aplicadas para as linhas de crédito do Sistema Financeiro da Habitação (SFH), o programa habitacional com juros limitados a 12% ao ano. Essa estrutura facilita a compra, construção e reforma de imóveis residenciais, e permite o uso do FGTS para amortizar os custos da casa própria.
Confira as principais mudanças:
A tabela abaixo ilustra as alterações aplicadas:
| Critério analisado | Regra anterior | Regra vigente em 2026 |
|---|---|---|
| Valor máximo do imóvel | R$ 1,5 milhão | R$ 2,25 milhões |
| Entrada mínima na Caixa | 30% do valor do imóvel (desde 2024) | Volta a ser de 20% do valor |
| Taxa de Juros | Limitados a 12% ao ano | Continuam 12% ao ano no máximo |
Entenda as principais etapas e os custos técnicos da contratação de um financiamento imobiliário no Brasil:
A primeira etapa é estipular um valor de imóvel e realizar simulações em diferentes bancos, comparando taxas e condições. Nesta fase, define-se o modelo de Amortização (SAC x Price). No Sistema de Amortização Constante (SAC), o valor das prestações começa mais alto e vai reduzindo ao longo dos anos. Já no modelo de Tabela Price, todas as parcelas do financiamento mantêm o mesmo valor fixo do início ao fim do contrato.
Ao escolher o banco e as condições (seja com taxa fixa ou atrelada a índices como a Taxa Referencial - TR), o cliente envia os comprovantes. As instituições avaliam rigorosamente indicadores como a renda familiar, o histórico do cliente no mercado e a pontuação do Serasa Score.
Após aprovar os documentos, a instituição financeira envia um engenheiro credenciado até a propriedade para realizar uma vistoria técnica, atestar as condições habitáveis e confirmar o valor comercial de venda.
Com a vistoria aprovada, o contrato de financiamento é emitido. Quase 100% dos financiamentos atuais utilizam o modelo de Alienação Fiduciária. Isso significa que a propriedade jurídica do imóvel passa a ser do banco credor até que a última parcela seja quitada; o consumidor apenas detém a posse e o direito de uso.
Para que o crédito seja liberado ao vendedor do imóvel, o comprador precisa pagar à vista duas taxas pesadas e não financiáveis: o Imposto de Transmissão de Bens Imóveis (ITBI), cobrado pela prefeitura (variando de 2% a 3% do valor do bem), e as custas de registro da alienação e da escritura no Cartório de Registro de Imóveis.
As instituições financeiras não oferecem as mesmas condições de financiamento e as mesmas taxas de juros para todos os clientes. Quem apresenta uma análise de crédito positiva e um histórico financeiro sem atrasos costuma ter acesso a juros mais baixos e negociações muito mais vantajosas.
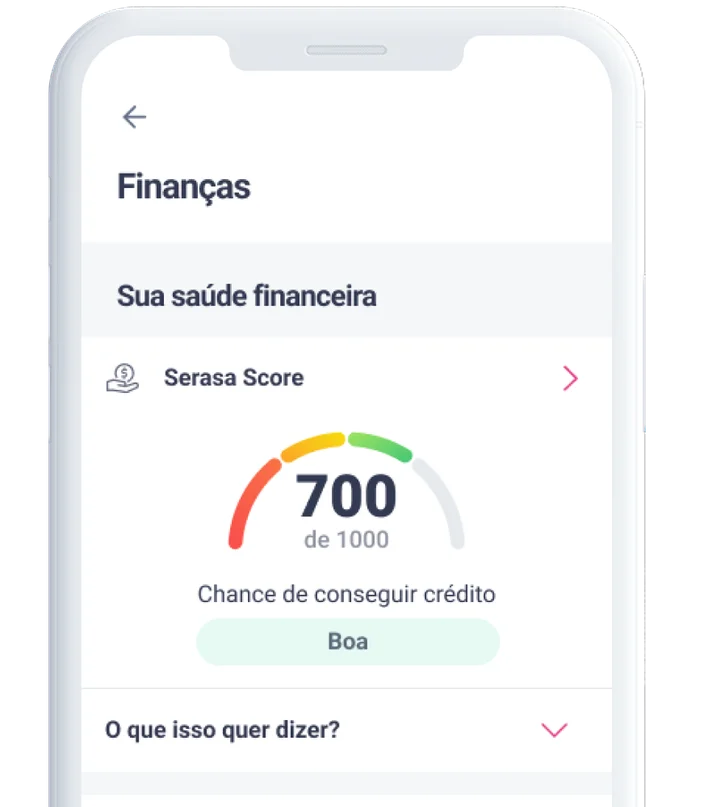
Neste cenário de liberação de altos valores, o perfil do cliente precisa oferecer segurança extrema ao banco contra o risco de inadimplência. Um dos indicadores usados pelos bancos é o Serasa Score. Por isso, manter a pontuação em dia tende a resultar em condições mais vantajosas de juros e de negociação na hora de simular o financiamento.
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 11 de setembro de 202611 minutos de leitura
Data de publicação 2 de setembro de 202610 minutos de leitura
Data de publicação 11 de agosto de 202613 minutos de leitura

