



Empréstimo para viagens: saiba como planejar sem se endividar
Empréstimo para viagens: saiba como planejar sem se endividarData de publicação 9 de outubro de 202611 minutos de leitura
Atualizado em: 20 de outubro de 2026
Categoria CréditoTempo de leitura: 19 minutosTexto de: Time Serasa
Fazer simulação de crédito antes de assinar um contrato ajuda a saber quanto um empréstimo vai custar do início ao fim. Uma parcela baixa pode esconder juros acumulados por muitos meses, além de impostos e seguros embutidos na proposta.
Com esses números organizados, a comparação entre ofertas fica mais objetiva e a decisão mais tranquila. O ponto de partida é entender o que cada informação da simulação significa.
O crédito pode fazer sentido em situações diferentes: para cobrir uma necessidade pontual, como o conserto do carro ou uma despesa de saúde, ou para viabilizar um objetivo planejado, como a compra de um imóvel ou de um veículo ou a abertura de um negócio próprio. Em qualquer caso, a recomendação é que a parcela caiba no orçamento sem apertar as contas essenciais.
Ele não resolve, sozinho, um endividamento que se repete todo mês. Nesses casos, contratar um novo empréstimo tende a empurrar o problema para a frente, com mais juros no caminho.
Uma situação em que a simulação costuma ajudar bastante é a troca de uma dívida cara por outra mais barata. O cheque especial e o rotativo do cartão têm juros altos. Quem depende deles pode comparar se um empréstimo pessoal com Custo Efetivo Total (CET) menor reduz o custo total.
Mesmo com urgência, comparar condições em mais de um lugar evita a contratação por impulso. O Portal do Crédito Consciente reúne materiais gratuitos para apoiar essa decisão.
Um simulador de crédito pede o valor desejado e o prazo. Em troca, mostra a parcela estimada, a taxa de juros, o total a pagar e, nas plataformas mais completas, o CET. O resultado é uma estimativa, e a condição final depende da análise da instituição.
O resultado muda conforme o tipo de simulação. Algumas ferramentas usam uma taxa média para mostrar o valor aproximado da parcela, como o simulador de empréstimo da Serasa, que considera as taxas médias das instituições parceiras. Outras mostram as ofertas disponíveis para o perfil de quem simula, com as condições de cada instituição, como acontece no Serasa Crédito depois do login com CPF e senha.
Para tirar proveito de qualquer simulador, o passo a passo é o mesmo:
Informe o valor que precisa receber. Evite arredondar para cima, pois cada real a mais também paga juros.
Escolha o prazo. Comece pelo menor número de parcelas que parece viável.
Confira se a taxa é mensal ou anual. Uma taxa de 3% ao mês equivale a cerca de 42,6% ao ano.
Anote o total a pagar e o CET. São esses números que permitem comparar ofertas diferentes.
Repita a simulação com outros prazos. Compare quanto a parcela cai e quanto o total sobe.
Pronto! Agora é possível comparar propostas com base no custo total, e não só no valor da parcela.
Simular em cada banco separadamente consome tempo, e cada instituição apresenta os números em um formato diferente. Isso dificulta comparar empréstimos com o mesmo valor e o mesmo prazo, que é a comparação mais justa.
Plataformas conectadas a várias instituições resolvem essa etapa. É o caso do Serasa Crédito, marketplace de ofertas de crédito de mais de 40 empresas parceiras. Em uma só simulação, as ofertas disponíveis para o CPF aparecem lado a lado. Cada uma mostra taxa de juros, tarifas, número de parcelas, Imposto sobre Operações Financeiras (IOF) e CET.
A análise de crédito continua sendo feita por cada instituição parceira. A plataforma organiza as informações para que a comparação aconteça antes do pedido, e não depois da assinatura.
Quatro pontos definem se uma oferta é adequada ao orçamento. Eles devem ser avaliados juntos, pois uma condição boa em um deles pode ser anulada por outro.
Antes de simular, é preciso colocar na ponta do lápis a renda líquida mensal, as despesas fixas e as dívidas em andamento. Esse retrato mostra quanto sobra por mês e se o momento comporta uma nova parcela.
Quem já tem contas em atraso precisa considerar esse valor no cálculo. Assumir um empréstimo sem essa conta fechada aumenta o risco de atrasar as próximas parcelas.
Uma referência bastante usada em educação financeira é manter a soma das parcelas dentro de 30% da renda líquida. Não se trata de um limite legal, e sim de um parâmetro de segurança para o orçamento. Esse teto inclui as prestações que já existem, não só a nova.
Com renda líquida de R$ 4.000, por exemplo, o teto seria de R$ 1.200 por mês. Se R$ 500 já estiverem comprometidos com outras parcelas, o espaço para um novo empréstimo cai para R$ 700. Quanto maior a folga abaixo desse teto, mais espaço sobra para cobrir imprevistos ou investir o excedente.
O prazo é a variável que mais engana na simulação. Parcelas em mais meses ficam menores, mas os juros incidem por mais tempo, e o total pago cresce.
Prazos curtos, por outro lado, elevam a parcela e, dependendo do peso dela no orçamento mensal, podem deixar pouca margem para imprevistos. O equilíbrio costuma estar no menor prazo cuja parcela ainda cabe no orçamento com alguma folga.
Se o orçamento melhorar depois da contratação, o consumidor pode antecipar parcelas. O Código de Defesa do Consumidor, no artigo 52, assegura a liquidação antecipada com redução proporcional dos juros e demais acréscimos.
A taxa de juros anunciada é o primeiro número que aparece na oferta, mas representa só parte do custo. Ela pode variar bastante de uma instituição para outra, mesmo para o mesmo perfil.
Contratar no banco em que já se tem conta pode ser mais cômodo, mas não é garantia de condição melhor. Entender os tipos de juros e como calcular cada um ajuda a identificar se a taxa informada é mensal, anual, simples ou composta.
O CET reúne em um percentual anual todos os custos do empréstimo, somando juros, IOF, tarifas e seguros, quando houver. É o número que permite comparar propostas de forma justa, pois dois empréstimos com a mesma taxa de juros podem ter custos finais bem diferentes.
A taxa de juros anunciada mostra só uma parte do custo. Além dos juros, o Custo Efetivo Total pode incluir:
Um exemplo hipotético mostra o efeito. Um empréstimo de R$ 10.000 em 24 vezes, com juros de 3% ao mês, teria parcela de R$ 590,47. Se R$ 600 de IOF, tarifa e seguro forem somados ao valor financiado, a parcela sobe para R$ 625,90.
Nesse caso, a pessoa recebe os mesmos R$ 10.000, mas o CET chega a cerca de 3,55% ao mês, perto de 52% ao ano. A taxa de juros anunciada, sozinha, equivale a cerca de 42,6% ao ano.
Na hora de ler a proposta, três cuidados fazem diferença:
Os exemplos abaixo usam uma taxa de juros hipotética de 3% ao mês, com parcelas fixas. IOF, tarifas e seguros foram deixados de fora para mostrar só o efeito do prazo.
| Valor | Prazo | Parcela | Total pago | Juros pagos |
|---|---|---|---|---|
| R$ 10.000 | 24 vezes | R$ 590,47 | R$ 14.171,28 | R$ 4.171,28 |
| R$ 10.000 | 48 vezes | R$ 395,78 | R$ 18.997,44 | R$ 8.997,44 |
| R$ 20.000 | 24 vezes | R$ 1.180,95 | R$ 28.342,80 | R$ 8.342,80 |
| R$ 20.000 | 48 vezes | R$ 791,56 | R$ 37.994,88 | R$ 17.994,88 |
Exemplo hipotético, com juros de 3% ao mês e parcelas fixas, sem IOF, tarifas ou seguros. As condições de cada oferta variam conforme o perfil e a instituição.Para refazer as contas com outras taxas, é possível calcular os juros de empréstimo com a mesma lógica.
Com juros de 3% ao mês, R$ 10.000 em 24 vezes resultam em parcelas de R$ 590,47. O total pago chega a R$ 14.171,28, ou seja, R$ 4.171,28 de juros.
Esse valor representa cerca de 42% do que foi emprestado. Com os custos adicionais do CET, a diferença fica ainda maior, como mostra o exemplo da seção anterior.
Com a mesma taxa de 3% ao mês, R$ 10.000 em 48 vezes resultam em parcelas de R$ 395,78. O total pago sobe para R$ 18.997,44, com R$ 8.997,44 de juros.
A parcela cai R$ 194,69, cerca de 33% a menos que no prazo de 24 meses. Os juros, porém, passam de R$ 4.171,28 para R$ 8.997,44 e mais que dobram.
É aqui que o prazo longo pesa: mesmo com uma parcela menor, a dívida fica mais cara no total. Quatro anos de pagamento também significam quatro anos de orçamento comprometido, o que reduz a margem para imprevistos.
Em 24 vezes, com juros de 3% ao mês, R$ 20.000 geram parcelas de R$ 1.180,95. Pela referência de 30%, isso exigiria renda líquida a partir de R$ 3.936,50, sem outras dívidas.
Em 48 vezes, a parcela cai para R$ 791,56, mas o total pago chega a R$ 37.994,88. Os juros, de R$ 17.994,88, ficam perto do próprio valor emprestado.
Na busca por valores mais altos, o cuidado com golpes também precisa ser maior. Sites falsos imitam páginas de simulação para capturar dados, e pedidos de depósito antecipado para liberar empréstimo são sinal de fraude. A simulação deve acontecer só em canais oficiais, com o endereço digitado direto no navegador.
Antes de avançar com qualquer proposta, esta lista de verificação ajuda a conferir os quatro pilares da simulação segura:
A parcela compromete mais de 30% da renda líquida mensal, somando as dívidas atuais?
A comparação foi feita pelo CET, e não apenas pela taxa de juros anunciada?
Há cobrança de seguro prestamista embutida na parcela?
A instituição que faz a oferta aparece na consulta de instituição, do Banco Central?
Leia também | Golpe do empréstimo: tipos mais comuns e como se proteger
A simulação no Serasa Crédito é gratuita, pode ser feita quantas vezes for preciso e não afeta o Serasa Score. O fluxo abaixo resume a simulação de empréstimo no Serasa Crédito:
Acesse o Serasa Crédito: entre com seu CPF e senha no site ou aplicativo da Serasa. Se não tiver um cadastro ainda, é só criar um de forma gratuita.
Abra o simulador: acesse o menu "Serviços", depois a seção "Crédito", e toque no botão "Simular empréstimo".
Complete o perfil: se a plataforma solicitar, atualize renda e dados cadastrais, pois essas informações são consideradas nas ofertas exibidas.
Preencha as informações do empréstimo que deseja: informe o valor e o número de parcelas. Para ofertas com garantia, preencha os dados do veículo ou do imóvel quando a opção aparecer.
Confira e compare as opções: avalie parcela, total a pagar, taxa de juros e CET de cada oferta disponível para o CPF.
Escolha a oferta mais adequada e siga para a solicitação: a instituição parceira faz a análise do pedido e define as condições finais.
A principal vantagem é reunir, em um só lugar, ofertas de diferentes instituições parceiras com os mesmos parâmetros de valor e prazo. Isso elimina o trabalho de simular em cada instituição e transforma o CET no critério de escolha.
Na plataforma, é possível:
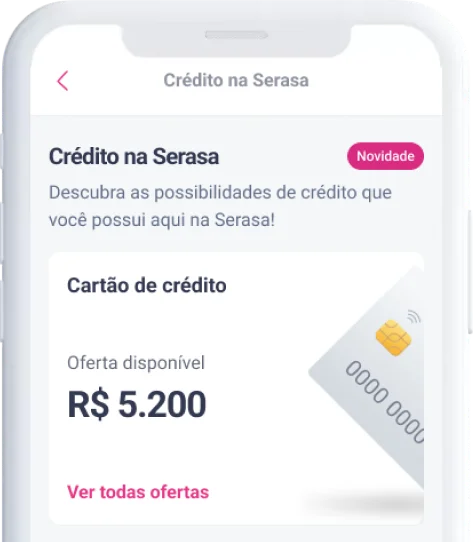
No Serasa Crédito, você simula e compara ofertas de cartão de crédito, empréstimos, consórcios e conta digital de acordo com seu perfil financeiro.
E o melhor: tudo online, grátis e sem afetar seu Serasa Score. Se houver ofertas disponíveis para o seu CPF, a solicitação* leva poucos minutos.
*A análise de crédito é feita por parceiros; sem garantia de aprovação.
Data de publicação 9 de outubro de 202611 minutos de leitura
Data de publicação 29 de setembro de 202611 minutos de leitura
Data de publicação 17 de setembro de 20269 minutos de leitura

