



Empréstimo no carnê: como funciona e quando compensa
Empréstimo no carnê: como funciona e quando compensaData de publicação 3 de novembro de 202613 minutos de leitura
Atualizado em: 9 de outubro de 2026
Categoria CréditoTempo de leitura: 19 minutosTexto de: Time Serasa
O cartão de crédito estudante costuma pedir menos comprovação de renda e ter anuidade reduzida. Essas condições ajudam quem está na faculdade a começar um histórico financeiro. Como as regras mudam de uma instituição para outra, comparar antes de pedir evita surpresas na fatura.
O cartão de crédito estudantil funciona como qualquer cartão de crédito, com limite, fatura mensal e juros em caso de atraso. A diferença está nas condições de entrada, pensadas para quem está matriculado em um curso superior.
Com o cartão, as compras do mês são reunidas em uma fatura com data de vencimento definida em contrato. Quando a fatura é paga integralmente e em dia, não há cobrança de juros nem multa.
Se o pagamento atrasa ou só o valor mínimo é pago, o saldo restante entra no crédito rotativo, uma das modalidades com juros mais altos. Por isso, acompanhar os gastos e a data de vencimento evita que o limite vire dívida.
Para pedir esse tipo de cartão, as instituições geralmente exigem documento com foto, CPF, comprovante de residência e comprovante de matrícula. O curso superior precisa ser reconhecido pelo Ministério da Educação (MEC). Em troca, é comum encontrar anuidade isenta ou reduzida e limite inicial mais baixo, compatível com a renda de quem ainda estuda.
Para as instituições, o cartão universitário também abre um relacionamento com clientes no início da vida financeira, que pode continuar após a formatura.
É possível ter um cartão de crédito sem renda fixa, pois vários cartões universitários dispensam comprovação de renda. A aprovação, porém, continua sujeita à análise de crédito de cada instituição.
O passo a passo abaixo organiza o pedido para aumentar as chances de encontrar uma oferta compatível.
Reúna os documentos, como documento com foto, CPF, comprovante de residência e comprovante de matrícula.
Informe a renda atual, se houver, como bolsa, remuneração de estágio ou trabalho informal. Mesmo baixa, essa informação ajuda a instituição a definir um limite compatível.
Consulte o Serasa Score e a situação do CPF no site ou no aplicativo da Serasa, sem custo.
Compare as ofertas antes de pedir, observando anuidade, regra de isenção, limite e juros.
Faça um pedido por vez e aguarde a resposta antes de tentar outra instituição.
Outra alternativa é abrir uma conta universitária, que em muitos bancos já inclui acesso a um cartão com condições para estudantes.
Sem histórico de crédito, a instituição financeira tem pouca informação para avaliar o risco de emprestar. O primeiro cartão, usado com controle, começa a formar esse registro de comportamento de pagamento.
No cálculo do Serasa Score, os hábitos de pagamento respondem por 29% da pontuação, e a busca por crédito, por 12%. Pagar as contas em dia tende a favorecer a pontuação, enquanto vários pedidos de crédito em sequência podem pesar no resultado.
O Cadastro Positivo também reúne o histórico de contas e compromissos pagos, o que ajuda a mostrar a regularidade dos pagamentos. Uma pontuação mais alta tende a facilitar o acesso a crédito, mas não garante aprovação, já que cada instituição tem critérios próprios.
Usado com controle, o cartão universitário traz condições que ajudam no orçamento de quem ainda estuda. As principais estão reunidas a seguir.
Os cartões para universitários frequentemente têm anuidade reduzida ou isenta. Com isso, a fatura traz só as compras do mês e as parcelas de compras anteriores.
A regra de isenção, no entanto, muda bastante. Algumas instituições isentam a anuidade por um período determinado, e outras exigem um valor mínimo de gastos por fatura. Conferir essa condição no contrato evita cobranças inesperadas depois.
Em muitos bancos, o cartão universitário está ligado a uma conta voltada a estudantes, que pode ter tarifas menores de manutenção e de serviços. Antes de abrir a conta, é recomendável conferir o pacote de serviços incluído e o que é cobrado à parte.
Na maioria dos casos, o comprovante de matrícula em curso superior é o principal documento exigido, junto com os documentos pessoais. Mesmo assim, o pedido passa pela análise de crédito da instituição, e a aprovação não é automática.
As instituições partem do princípio de que boa parte dos universitários ainda não tem emprego fixo. Por isso, a renda mínima exigida costuma ser baixa ou nem ser pedida.
Em contrapartida, o limite inicial geralmente é menor. Esse limite reduzido pode ajudar a organizar os gastos e a evitar compras acima do que o orçamento comporta.
Alguns cartões universitários dão acesso a programas de descontos em lojas, cinemas, eventos e cursos. As vantagens dependem das parcerias de cada banco e da bandeira do cartão, por isso convém conferir o que cada um oferece antes de escolher.
O relacionamento com o banco pode facilitar o acesso a linhas de crédito universitário, usadas para pagar mensalidades, especializações ou intercâmbio. As condições variam conforme a instituição e passam por análise de crédito.
Antes de contratar, é importante comparar o Custo Efetivo Total (CET), o prazo e o período de carência. O crédito estudantil é, em geral, um compromisso de longo prazo e exige planejamento.
Não existe um único melhor cartão para todos os estudantes. A escolha depende da exigência de renda, da regra de anuidade, do limite e dos benefícios que fazem sentido para cada rotina.
O cartão universitário da CAIXA não exige comprovação de renda e tem isenção das cinco primeiras anuidades. O limite de crédito é definido em R$ 800. As compras acumulam pontos no programa da CAIXA, na proporção de um ponto por dólar gasto.
O cartão é internacional, com bandeira Visa, e a emissão está sujeita à análise de crédito. Depois do período de isenção, a anuidade passa a ser cobrada, o que merece atenção no planejamento de longo prazo.
Muitas instituições liberam um limite baixo no primeiro cartão, porque ainda não conhecem o comportamento de pagamento de quem está começando. Com o tempo, o uso do cartão gera informações que a instituição pode considerar para revisar esse valor.
A revisão pode acontecer de forma automática, com uma oferta de aumento no aplicativo do banco, ou por pedido do próprio cliente. Não existe um prazo fixo, e cada instituição define seus critérios e a frequência dessa análise.
Algumas atitudes costumam pesar positivamente nessa avaliação.
Pagar a fatura antes do vencimento libera mais cedo o limite já usado, o que ajuda a fazer novas compras no mesmo mês. Isso, porém, não significa por si só um aumento do limite total do cartão.
Para quem está começando, esse modelo permite construir histórico sem assumir um compromisso alto logo no início. Quando uma oferta de aumento aparecer, convém aceitar apenas se o novo valor couber no orçamento mensal.
O Santander SX Universitário oferece limite pré-aprovado para universitários, sem exigência de comprovação de renda, com aprovação sujeita à análise de crédito. A anuidade é isenta na fatura com pelo menos R$ 100 em compras no crédito. Outra forma de isenção é cadastrar CPF e celular como chaves Pix no Santander.
Entre os diferenciais está o Limite Extra Educação, um limite adicional para pagar a mensalidade em universidades conveniadas ao banco, para estudantes elegíveis. O cartão também dá acesso a descontos em lojas parceiras pelo programa Esfera.
As contas digitais podem ser abertas pelo celular e, em geral, não pedem comprovante de matrícula. Muitas oferecem cartão sem anuidade, com limite definido pela análise de crédito e acompanhamento dos gastos em tempo real pelo aplicativo.
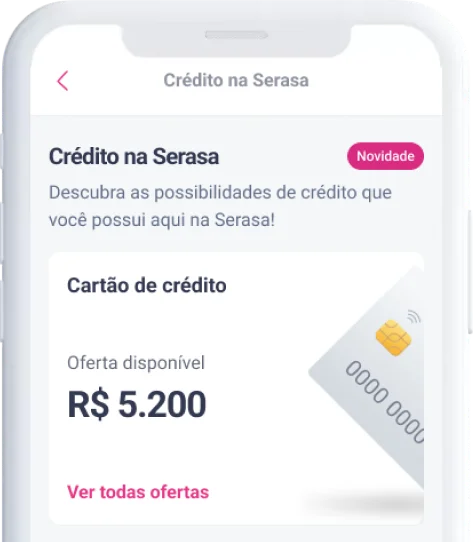
No Serasa Crédito, é possível comparar ofertas de cartão de parceiras como Banco Inter, Digio, Neon e PicPay, quando houver oferta disponível para o CPF.
A tabela a seguir resume as condições dos cartões citados.
| Cartão | Exige comprovação de renda? | Anuidade (regra de isenção) | Diferencial para estudantes |
|---|---|---|---|
| CAIXA Universitário | Não | Isenção das cinco primeiras anuidades | Limite definido em R$ 800 e programa de pontos |
| Santander SX Universitário | Não, com limite pré-aprovado para universitários | Isenta na fatura com R$ 100 em compras no crédito ou com CPF e celular como chaves Pix no Santander | Limite Extra Educação para mensalidade em universidades conveniadas |
| Cartões de contas digitais | Depende da instituição | Muitas opções sem anuidade | Abertura pelo celular, sem comprovante de matrícula em geral |
Condições consultadas nos canais oficiais das instituições em setembro de 2026. Todas estão sujeitas a alteração e à análise de crédito.
Para quem está com o CPF negativado, as alternativas mais acessíveis costumam ser o cartão com limite garantido e o cartão pré-pago. A negativação dificulta a aprovação de um cartão tradicional, mas não impede o acesso a todas as opções.
Cada instituição tem critérios próprios, e algumas podem ter oferta disponível mesmo para CPF negativado. Regularizar as dívidas tende a ampliar as possibilidades de crédito ao longo do tempo.
No cartão com limite garantido, o próprio cliente define o limite ao aplicar um valor, geralmente em um investimento como CDB. Se a fatura não for paga, a instituição pode usar esse valor para quitar o débito. O funcionamento se parece com o do crédito com garantia de investimento, em que a aplicação continua rendendo enquanto serve de garantia.
O cartão pré-pago funciona com recargas. O gasto fica limitado ao saldo carregado, e o cartão pode ser usado em compras online e assinaturas. Como não envolve limite concedido pelo banco, ele pode dispensar a análise de crédito, mas não gera fatura para pagar depois.
Leia ainda | Cartão de crédito para negativado: como funciona?
O melhor cartão para universitários é aquele com custo baixo ou zero de anuidade e limite compatível com a renda disponível. Um limite alto só faz sentido quando o orçamento comporta o pagamento integral da fatura todo mês.
Na comparação, convém avaliar para que o cartão será usado e quanto é possível pagar por mês. Vantagens extras, como programa de pontos ou descontos em eventos, entram como critério de desempate. Atrasar a fatura pode levar à negativação do CPF ainda durante a faculdade e dificultar o acesso a crédito depois da formatura.
No Serasa Crédito, a comparação de cartões pode ser feita pelo site ou aplicativo da Serasa.
Entre com seu CPF e senha no site ou aplicativo da Serasa. Se não tiver um cadastro ainda, é só criar um de forma gratuita.
Acesse o menu "Serviços" e, na seção "Crédito", selecione o botão "Pedir cartão de crédito".
Responda às perguntas sobre o perfil financeiro.
Compare anuidade, limite, juros e benefícios das ofertas exibidas.
Pronto! Agora é possível solicitar o cartão escolhido, se houver oferta disponível para o CPF.
Leia também | Estou devendo a faculdade e não tenho como pagar: o que fazer?
Escolher um cartão de crédito estudante com calma ajuda a começar o histórico financeiro sem comprometer o orçamento da faculdade. O Serasa Crédito é um marketplace de ofertas de crédito de mais de 40 empresas parceiras, onde é possível comparar cartões conforme o perfil. A simulação é gratuita, sem compromisso e não afeta o Serasa Score. A análise de crédito é feita pelas parceiras, e as ofertas dependem da disponibilidade para cada CPF.
No Serasa Crédito, você simula e compara ofertas de cartão de crédito, empréstimos, consórcios e conta digital de acordo com seu perfil financeiro.
E o melhor: tudo online, grátis e sem afetar seu Serasa Score. Se houver ofertas disponíveis para o seu CPF, a solicitação* leva poucos minutos.
*A análise de crédito é feita por parceiros; sem garantia de aprovação.
Data de publicação 3 de novembro de 202613 minutos de leitura
Data de publicação 9 de outubro de 202611 minutos de leitura
Data de publicação 29 de setembro de 202611 minutos de leitura

