





Parcelamento de dívidas: como fazer certo e sem quebrar o acordo
Parcelamento de dívidas: como fazer certo e sem quebrar o acordoData de publicação 6 de outubro de 202612 minutos de leitura
Atualizado em: 26 de outubro de 2026
Categoria Negociar dívidaTempo de leitura: 17 minutosTexto de: Time Serasa
Quando a fatura do cartão, o cheque especial e um empréstimo vencem em datas diferentes, é comum perder o controle do que sai da conta. A consolidação de dívidas de pessoa física reúne esses débitos em um único contrato, com uma só parcela por mês.
A troca pode aliviar o orçamento e reduzir os juros pagos, mas não apaga o valor devido. O resultado depende de comparar o custo total do novo contrato com o das dívidas atuais, antes de assinar.
Consolidação da dívida é a troca de várias dívidas por uma só, geralmente por meio de um empréstimo usado para quitar os débitos existentes. A partir daí, o consumidor paga apenas as parcelas desse novo contrato.
A lógica é direta. A pessoa contrata um crédito no valor do que deve e quita cada dívida. Depois, passa a ter um único compromisso mensal, com taxa, prazo e vencimento definidos.
Para a troca fazer sentido, o novo contrato precisa ter juros menores ou iguais aos das dívidas originais. É o caso de quem troca o rotativo do cartão ou o cheque especial, duas das modalidades mais caras, por um empréstimo para quitar dívidas.
Algumas instituições consolidam apenas as dívidas que o cliente tem com elas. Outras aceitam reunir compromissos com diferentes credores em um só contrato.
Unificação de dívidas é outro nome usado para a consolidação. As duas expressões descrevem a troca de vários débitos por um único contrato. Quando os débitos são empréstimos, a operação também é chamada de unificação de contratos de empréstimo.
Os riscos aparecem quando a troca é feita sem cálculo ou sem mudança nos hábitos de consumo. Os principais são estes.
Quando as condições do novo contrato são melhores que as das dívidas atuais, a consolidação traz ganhos concretos para o controle do mês.
Dívidas como o cartão de crédito e o cheque especial usam juros compostos, calculados sobre o valor devido somado aos juros dos meses anteriores. Quanto maior a taxa, mais rápido o saldo cresce enquanto a dívida fica em aberto.
Um exemplo com taxas hipotéticas ajuda a dimensionar o efeito. Uma pessoa deve R$ 2.000 no cartão, a 12% ao mês, e R$ 1.000 no cheque especial, a 8% ao mês.
Se nada for pago por 3 meses, as duas dívidas chegam a R$ 4.069,57, ou R$ 1.069,57 só de juros. Com os mesmos R$ 3.000 em um contrato a 4% ao mês, o saldo seria de R$ 3.374,59 no mesmo período.
A economia vem da taxa menor. Reunir as dívidas em um só contrato ajuda a controlar os pagamentos, mas só reduz o custo quando a nova taxa é mais baixa.
A renegociação de dívidas é feita diretamente com a empresa credora, que pode oferecer desconto, novo prazo ou parcelamento. A consolidação troca várias dívidas por um novo contrato de crédito, geralmente com outra instituição.
Na renegociação, o foco está em reduzir o valor devido ou adequar o pagamento ao orçamento. Na consolidação, o foco é organizar os pagamentos e trocar juros altos por uma taxa menor.
| Estratégia | Finalidade | Como funciona | Impacto nos juros | Risco principal |
|---|---|---|---|---|
| Renegociação | Adequar o pagamento à renda e, quando houver oferta, reduzir o valor devido | Acordo feito com cada empresa credora, nas condições que ela oferece | Pode haver desconto sobre juros e encargos acumulados, conforme a oferta | Assumir parcelas que não cabem no orçamento e voltar a atrasar |
| Consolidação | Reunir várias dívidas em uma só parcela e organizar o fluxo de caixa | Contratação de um novo crédito para quitar as dívidas existentes | Pode reduzir a taxa, mas um prazo maior tende a elevar o custo total | Usar de novo o limite liberado e somar novas dívidas à parcela |
As condições variam conforme a instituição, a empresa detentora da dívida e o perfil de cada consumidor.
As duas estratégias podem ser combinadas. Depois de renegociar dívidas com desconto, é possível avaliar se ainda restam débitos caros que justifiquem uma consolidação.
A consolidação compensa quando o novo contrato tem custo total menor que o das dívidas atuais e a parcela cabe no orçamento com folga. Algumas situações costumam indicar esse caminho.
Quando a única vantagem é a parcela menor, sem redução do custo total, a troca tende a só alongar o endividamento.
O CET reúne juros, tarifas, impostos como o Imposto sobre Operações Financeiras (IOF), seguros e demais encargos de uma operação de crédito. Por isso, é o número mais confiável para comparar propostas.
O prazo também pesa na conta. Em um empréstimo hipotético de R$ 3.000, a 4% ao mês, a parcela de 12 meses fica em R$ 319,66. O total pago chega a R$ 3.835,88.
Em 24 meses, a parcela cai para R$ 196,76, mas o total pago sobe para R$ 4.722,25. A simulação usa a tabela Price, sem tarifas ou seguros.
Antes de assinar, convém conferir se há seguro prestamista incluído e se ele é opcional, além das condições para quitar o contrato antes do prazo.
Bancos, cooperativas de crédito e financeiras oferecem empréstimos que podem ser usados para consolidar dívidas. Os passos abaixo ajudam a contratar com mais segurança.
Liste todas as dívidas. Anote credor, saldo devedor, taxa de juros, valor e vencimento de cada parcela. Some tudo para saber quanto o novo crédito precisa cobrir.
Consulte o Serasa Score. Entre com seu CPF e senha no site ou no aplicativo da Serasa e confira a pontuação na tela inicial. Um score de crédito mais alto tende a facilitar o acesso a crédito, mas não garante aprovação.
Pesquise ofertas de crédito. O Serasa Crédito é um marketplace com ofertas de mais de 40 empresas parceiras. Acesse o menu "Serviços" > seção "Crédito" > botão "Simular empréstimo". A simulação é gratuita, não obriga a contratar e não afeta o Serasa Score. As ofertas dependem do perfil do CPF, e a análise de crédito é feita pelas parceiras.
Compare o CET das propostas. Antes da solicitação, o Serasa Crédito exibe taxa de juros, tarifas, número de parcelas, IOF e CET. Escolha a opção de menor custo total, com parcela que caiba no orçamento.
Contrate e quite as dívidas antigas. Com o valor recebido, pague cada dívida e guarde os comprovantes. Depois, mantenha as parcelas do novo contrato em dia.
Pronto! Agora é possível concentrar os pagamentos em um único contrato, se houver oferta disponível para o CPF.
Leia também | Confira bancos que fazem consolidação de dívidas
Antes de contratar, um levantamento do orçamento mostra quanto sobra por mês para a nova parcela. A sequência abaixo organiza essa conta.
Registre a renda líquida do mês. Considere só o valor que entra na conta, sem incluir ganhos incertos.
Liste os gastos fixos e variáveis. Inclua aluguel, contas de consumo, alimentação, transporte e assinaturas.
Calcule quanto sobra. A diferença entre renda e gastos indica o valor máximo que a parcela da consolidação pode ter.
Corte despesas que não são prioridade. Cancelar assinaturas pouco usadas e adiar compras parceladas abre espaço para a nova parcela.
Defina um teto para a parcela. Deixar uma margem para imprevistos reduz o risco de atrasar o novo contrato.
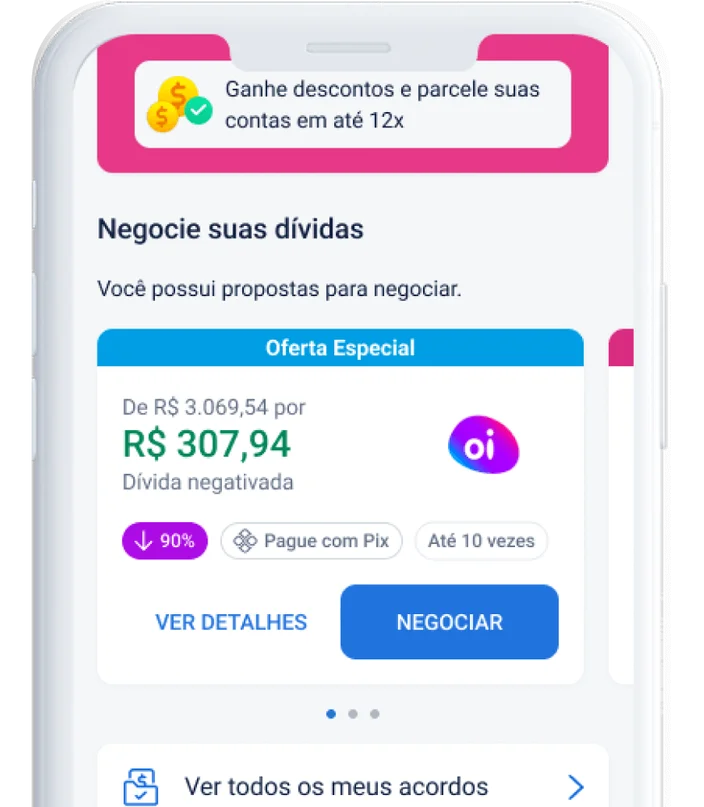
Dívidas negativadas podem ser renegociadas pelo Serasa Limpa Nome, a maior plataforma de negociação de dívidas do país. O acesso é gratuito, pelo site, pelo aplicativo da Serasa (App Store e Google Play) ou nas agências dos Correios.
As condições, que podem ter até 90% de desconto, são definidas pelas empresas parceiras. Cada acordo é feito com a empresa credora, nas condições que ela disponibiliza na plataforma. O pagamento pode ser via Pix ou boleto, quando a oferta permitir, e não é feito à Serasa.
Entre com seu CPF e senha no site ou aplicativo da Serasa. Se não tiver um cadastro ainda, é só criar um de forma gratuita.
Na tela inicial, confira se há ofertas de negociação de dívidas disponíveis para o CPF.
Acesse o menu "Dívidas" para consultar as ofertas e os acordos em andamento.
Escolha a oferta desejada e confira as condições de pagamento.
Pronto! Agora é possível seguir com a negociação, se houver oferta disponível para o CPF.
Depois de quitar as dívidas antigas, o objetivo passa a ser manter apenas a parcela do novo contrato em dia.
A consolidação de dívidas organiza os pagamentos e pode reduzir os juros, desde que o novo contrato tenha custo total menor e caiba no orçamento. Para dívidas negativadas, o Serasa Limpa Nome reúne ofertas de empresas parceiras com até 90% de desconto e pagamento via Pix ou boleto.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 6 de outubro de 202612 minutos de leitura
Data de publicação 1 de outubro de 202612 minutos de leitura
Data de publicação 28 de setembro de 20269 minutos de leitura

