





Parcelamento de dívidas: como fazer certo e sem quebrar o acordo
Parcelamento de dívidas: como fazer certo e sem quebrar o acordoData de publicação 6 de outubro de 202612 minutos de leitura
Atualizado em: 22 de setembro de 2026
Categoria Negociar dívidaTempo de leitura: 15 minutosTexto de: Time Serasa
Você sabe como reconhecer e agir caso receba uma cobrança indevida? Para quem mantém o controle das contas e tem um orçamento organizado, identificar esse tipo de cobrança pode até ser fácil e rápido. Porém, em alguns casos, ela pode passar despercebida e afetar as finanças.
Veja a seguir como identificar, contestar e se proteger nesse tipo de situação.
Uma cobrança indevida ocorre quando uma empresa ou instituição exige o pagamento de um valor que não é devido pelo consumidor.
Esse tipo de situação pode acontecer por diversos motivos, como erros administrativos, falhas em sistemas ou práticas abusivas. Entre os casos mais comuns de cobrança indevida estão:
Cobrança por serviço não contratado: quando o consumidor recebe uma fatura referente a um serviço que nunca solicitou.
Cobrança em duplicidade: o valor de um mesmo serviço ou produto é cobrado duas vezes.
Cobrança após cancelamento: quando o consumidor já cancelou um serviço, mas continua recebendo faturas.
Cobrança de taxas ou encargos abusivos: inclusão de valores indevidos na fatura, como multas excessivas ou juros não previstos no contrato.
Cobrança de valores já pagos: quando a empresa não registra um pagamento já efetuado e continua cobrando o cliente.
Leia também | Saiba como identificar um boleto falso
A cobrança indevida pode ser fruto de um erro ou de uma fraude ou golpe. Aprenda a diferenciar:
| Situação | O que é | Como identificar | O que fazer |
|---|---|---|---|
| Erro da empresa | Falha administrativa, cobrança duplicada, valor errado ou débito já pago que continua sendo cobrado. | O serviço existe e você reconhece o contrato, mas o valor, a data ou a duplicidade não fazem sentido. | Entre em contato pelos canais oficiais da empresa, apresente o comprovante de pagamento e solicite a correção por escrito. |
| Fraude | Alguém usou seus dados (CPF, cartão) para contratar um serviço ou fazer uma compra sem sua autorização. | Você não reconhece o serviço, o contrato ou a compra, mas a cobrança aparece no seu nome. | Não pague, solicite o contrato à empresa, conteste formalmente e registre boletim de ocorrência. |
| Golpe | Tentativa de te fazer pagar um boleto, Pix ou link falso, geralmente com urgência ou ameaça. | Mensagens ou e-mails com pressão para pagamento imediato, links suspeitos ou dados bancários diferentes do credor oficial. | Não pague nem clique em links desconhecidos, confirme a cobrança diretamente no canal oficial da empresa e denuncie. |
Para saber se uma cobrança é realmente indevida, verifique os seguintes pontos:
Leia também | Empresa de cobrança: limites na hora de cobrar uma dívida
Se você recebeu uma cobrança indevida, seus direitos estão garantidos pelo Código de Defesa do Consumidor. São eles:
● Se a cobrança já foi paga, você tem direito à devolução do valor.
● O CDC determina que o valor deve ser devolvido em dobro com correção monetária e juros, caso fique comprovado que a cobrança foi indevida e não houve erro justificável da empresa (artigo 42 do CDC).
● Você pode contestar a cobrança diretamente com a empresa ou instituição financeira.
● A empresa tem a obrigação de fornecer explicações e corrigir o erro sem custos para o consumidor.
● Caso a cobrança seja indevida e você não pague, a empresa não pode incluir seu nome nos órgãos de proteção ao crédito.
● Se isso acontecer, você pode exigir a retirada imediata e até mesmo indenização por danos morais.
● Se a cobrança indevida causar prejuízos, como negativação indevida ou constrangimento, você pode entrar com uma ação judicial e pedir indenização por danos morais.
Leia também | Golpe do empréstimo: tipos mais comuns e como se prevenir
Caso receba uma cobrança indevida, a primeira atitude é entrar em contato com a empresa e explicar a situação. A pessoa prejudicada deve anotar todos os números de protocolo dos canais de atendimento.
Em caso de golpe financeiro, é necessário também formalizar um boletim de ocorrência online ou em uma delegacia de polícia.
Caso a empresa não resolva o problema, o consumidor pode procurar o Procon do seu município e ingressar com uma reclamação. Pode ainda tentar resolver o caso judicialmente.
Entre em contato com a empresa e solicite o cancelamento da cobrança.
Reúna provas (faturas, comprovantes, protocolos de atendimento, prints).
Registre uma reclamação no Procon ou no site consumidor.gov.br se a empresa não resolver. Em caso de tentativa de golpe, registre um boletim de ocorrência.
Entre com uma ação judicial caso a empresa não resolva a situação. Se a cobrança for de valores de até 20 salários mínimos, entre no Juizado Especial Cível, que não exige a contratação de advogados.
Antes de mais nada: nunca pague uma cobrança que você não reconhece só para "resolver rápido" ou evitar o corte de um serviço. Pagar sem confirmar a origem pode dificultar a contestação depois.
O primeiro passo para contestar uma dívida é reunir provas: contrato, comprovantes de pagamento, histórico de contas e prints de mensagens. Em seguida, entre em contato com a empresa pelos canais oficiais (SAC, ouvidoria ou central de atendimento) e explique que não reconhece a cobrança. Peça, por escrito, o contrato ou comprovante da contratação que originou o débito, e anote o número de protocolo de cada atendimento.
Se a empresa confirmar o erro, solicite o cancelamento formal e a exclusão de qualquer registro negativo. Caso não resolva, registre uma reclamação no Procon ou no consumidor.gov.br. Se houver indício de fraude, registre também um boletim de ocorrência antes de seguir com a contestação.
Leia também | Contestação de consultas CPF
Para comprovar a cobrança indevida e agilizar a contestação, guarde:
Se a cobrança indevida já negativou seu nome, conteste a dívida diretamente com a empresa e peça a exclusão do registro, guardando o protocolo. Se não for resolvido, procure o Procon, o consumidor.gov.br ou assistência jurídica.
Caso você tenha pagado o valor indevido, pode ter direito à devolução em dobro da cobrança indevida, prevista no CDC, exceto em caso de engano justificável da empresa.
Leia também | O que fazer para não cair no golpe do QR Code
Para evitar golpes financeiros relacionados a cobranças indevidas, siga estas dicas:
● Se receber um boleto ou notificação de dívida que não reconhece, verifique a autenticidade antes de pagar.
● Consulte seu histórico financeiro e verifique se realmente existe alguma pendência.
● Confirme o CNPJ da empresa emissora e se os dados bancários correspondem ao credor real.
● Observe se há erros de digitação, valores alterados ou fontes diferentes no documento.
● Se for um boleto de banco, use o site oficial do banco para conferir a autenticidade.
● Golpistas podem se passar por bancos, operadoras ou serviços públicos para exigir pagamentos.
● Não forneça dados pessoais por telefone ou WhatsApp sem ter certeza da origem do contato.
● Se receber um SMS ou e-mail cobrando uma dívida, vá até o site oficial da empresa para conferir.
● Verifique o endereço do remetente e evite abrir anexos de e-mails desconhecidos.
● Bancos e empresas não costumam enviar boletos sem solicitação.
● Consulte regularmente seu extrato bancário e faturas de cartão de crédito.
● Use serviços como Serasa e SPC para monitorar seu CPF e evitar fraudes.
● Se costuma pagar contas como energia, internet e financiamento, cadastre pagamentos automáticos diretamente no site do banco para evitar erros.
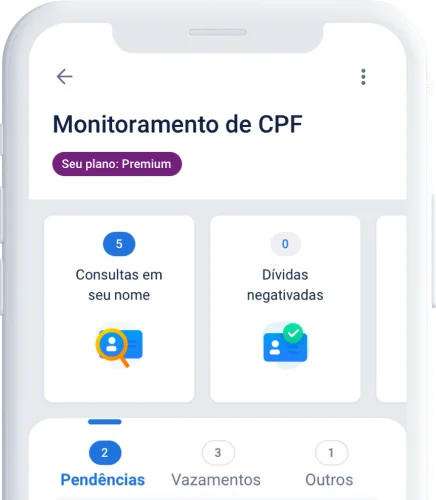
Serviços de monitoramento do CPF, como o Serasa Premium, enviam alertas sempre que seu CPF é consultado ou usado para abrir contas, contratar serviços ou solicitar crédito em seu nome. Isso ajuda a identificar rapidamente uma cobrança indevida no cartão de crédito, uma tentativa de fraude ou uma negativação irregular, antes que o problema se agrave.
Com o aviso em tempo real, você agiliza a contestação da movimentação suspeita, pode entrar em contato com a empresa envolvida e reunir provas, reduzindo o risco de arcar com dívidas que não reconhece.
O Serasa Premium é o serviço de assinatura da Serasa que monitora o CPF e o CNPJ do assinante 24 horas por dia e envia alertas em tempo real sobre consultas ao score de crédito, vazamento de dados na dark web, variação do Serasa Score e muito mais. Além disso:
Importante: a Serasa comunica previamente todos os consumidores sobre negativações em seu CPF, sem qualquer custo. O alerta de pré-negativação do Serasa Premium é apenas uma funcionalidade adicional desse serviço, e não substitui o comunicado oficial.
Data de publicação 6 de outubro de 202612 minutos de leitura
Data de publicação 1 de outubro de 202612 minutos de leitura
Data de publicação 28 de setembro de 20269 minutos de leitura

