



Reputação financeira digital: o que é e como melhorar
Reputação financeira digital: o que é e como melhorarData de publicação 26 de outubro de 202617 minutos de leitura
Atualizado em: 9 de setembro de 2026
Categoria Consultar ScoreTempo de leitura: 8 minutosTexto de: Time Serasa
Ao pedir um cartão, um financiamento ou um empréstimo, bancos e lojas buscam informações para decidir se aprovam o pedido. Uma dessas informações é a pontuação de crédito, calculada com base no histórico financeiro de cada pessoa. Entender as vantagens de consultar o score regularmente muda a forma como alguém se relaciona com o próprio dinheiro. Isso vale mesmo fora do momento em que o crédito é solicitado.
Quem concede crédito precisa avaliar o risco de a pessoa pagar as parcelas em dia. Por isso, essas instituições costumam levar em conta o comportamento de pagamento e o relacionamento com o mercado ao longo do tempo.
O score serve para indicar às empresas a probabilidade de uma pessoa pagar as contas em dia. Esse cálculo usa o comportamento financeiro registrado ao longo do tempo.
Bancos, lojas e financeiras também aplicam políticas próprias de concessão. Por isso, uma pontuação alta não garante aprovação, assim como uma pontuação baixa não impede automaticamente o acesso a crédito.
Consultar o score com frequência é importante porque mostra, em tempo real, como o comportamento financeiro está sendo interpretado pelo mercado. Isso ajuda a agir antes que um problema apareça na hora de fechar negócio.
O Mapa do Score do Brasil, da Serasa, mostra que a pontuação média do país muda ao longo do tempo. Entre abril de 2025 e abril de 2026, o score médio nacional caiu de 548 para 542 pontos. Esse dado reforça por que vale a pena acompanhar a pontuação de perto.
A consulta ao Serasa Score é gratuita. Pode ser feita quantas vezes for necessário, pelos canais oficiais da Serasa: o site ou o aplicativo da Serasa. Depois de entrar com CPF e senha, a pontuação aparece na tela inicial, junto com os fatores que estão influenciando o resultado no momento.
Ao acompanhar a evolução da pontuação, fica mais claro o que precisa mudar para alcançar uma boa classificação. Pequenas decisões, como negociar uma dívida em atraso ou manter o cadastro atualizado, podem influenciar o Serasa Score ao longo do tempo.
Perceber como o mercado avalia um pedido de crédito ajuda a identificar ajustes possíveis, como o controle das contas e dos gastos diários. É um jeito de transformar informação em decisão concreta.
Leia também | Quanto tempo o score leva para subir após pagar dívida? Descubra
Outra vantagem de acompanhar o score é entender melhor o próprio uso do crédito. Com isso, é possível negociar com mais argumento, sabendo o que pesa a favor e o que pode dificultar a aprovação de uma oferta. É o caso, por exemplo, de um empréstimo para quem tem score baixo.
Organizar as finanças antes de uma nova avaliação de crédito é uma forma de se antecipar. Consultar o Serasa Score com regularidade também funciona como uma camada extra de atenção contra o endividamento fora de controle.
Preparação e organização também fazem parte das vantagens de consultar o score. Se a pontuação está baixa, seguir orientações de melhoria ajuda a chegar mais preparado a um pedido de crédito. Depois de um tempo, revisar a pontuação de novo ajuda antes de pedir algo como um financiamento imobiliário.
Checar a pontuação antes de solicitar crédito evita pedidos malsucedidos, que geram novas consultas ao CPF. Isso, por si só, já pode pesar contra em análises futuras.
O score reflete a situação financeira porque é calculado a partir de dados reais de comportamento. Entram nessa conta hábitos de pagamento, tempo de relacionamento com o crédito, dívidas existentes e busca recente por crédito.
Nem toda ação tem relação direta com a pontuação. Colocar o CPF na nota fiscal, por exemplo, é útil por outros motivos, mas não influencia o Serasa Score. Entender o que realmente pesa no cálculo evita que a pessoa foque energia em ações que não trazem resultado.
Para melhorar o score, o caminho mais consistente é manter as contas em dia e quitar dívidas em aberto. Também ajuda evitar muitos pedidos de crédito em um curto período. São mudanças graduais, e não algo que aumenta a pontuação de um dia para o outro.
Quem quer uma orientação mais direcionada pode usar o Score por Objetivo. É uma funcionalidade gratuita do Serasa Score que analisa o perfil financeiro de acordo com um objetivo específico, como um cartão ou um financiamento. A partir disso, indica o que ajuda ou atrapalha nesse caso.
Um cuidado importante: apagar o histórico de consultas não aumenta a pontuação e pode até reduzi-la. O motivo é simples: o cálculo perde parte da base de informações usada para avaliar o comportamento financeiro.
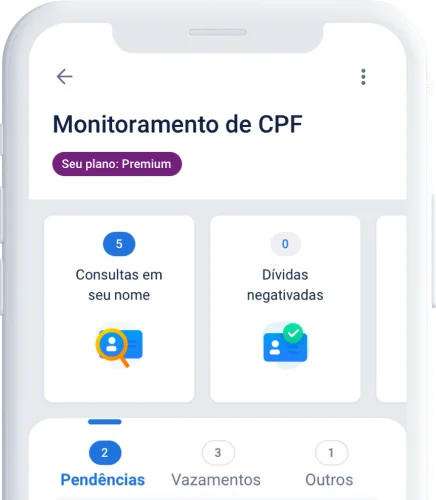
Consultar o Serasa Score de tempos em tempos já ajuda bastante, mas quem quer uma camada extra de atenção pode contar com o Serasa Premium. O serviço monitora o CPF em tempo real e alerta antes de uma dívida ser negativada. Também permite bloquear a consulta ao Serasa Score quando necessário, o que ajuda a proteger a pontuação conquistada ao longo do tempo.
O Serasa Premium é o serviço de assinatura da Serasa que monitora o CPF e o CNPJ do assinante 24 horas por dia e envia alertas em tempo real sobre consultas ao score de crédito, vazamento de dados na dark web, variação do Serasa Score e muito mais. Além disso:
Importante: a Serasa comunica previamente todos os consumidores sobre negativações em seu CPF, sem qualquer custo. O alerta de pré-negativação do Serasa Premium é apenas uma funcionalidade adicional desse serviço, e não substitui o comunicado oficial.
Data de publicação 26 de outubro de 202617 minutos de leitura
Data de publicação 23 de outubro de 202612 minutos de leitura
Data de publicação 23 de outubro de 202612 minutos de leitura

