





Planejamento financeiro para aposentadoria: como começar do zero
Planejamento financeiro para aposentadoria: como começar do zeroData de publicação 27 de outubro de 202616 minutos de leitura
Atualizado em: 14 de outubro de 2026
Categoria Educação financeiraTempo de leitura: 12 minutosTexto de: Time Serasa
Um pedido de cartão, financiamento ou crediário recusado pode ser o primeiro sinal de que há uma negativação no CPF. Essa informação chega às empresas por meio dos órgãos de proteção ao crédito, os chamados birôs, que reúnem o histórico de pagamentos e dívidas de consumidores e empresas e o repassam ao mercado no momento da análise de um pedido.
Diante de uma recusa, as dúvidas mais comuns são quem incluiu o registro, em quantos cadastros ele aparece, por quanto tempo fica ali e como ele é retirado.
Órgãos de proteção ao crédito são empresas que coletam, armazenam e organizam dados sobre pagamentos, dívidas e histórico de crédito de pessoas físicas e empresas. Com base nesse histórico, eles fornecem informações que ajudam bancos, varejistas e outras empresas a avaliar o risco de conceder crédito ou fechar um negócio.
A negativação, quando o nome de alguém entra no cadastro de um órgão de proteção ao crédito por causa de uma dívida, parte sempre da empresa credora, nunca do birô. É ela que solicita a inclusão do registro. Antes de efetivar a negativação, o birô precisa comunicar o consumidor por escrito, com prazo para quitar ou negociar a dívida (art. 43, §2º, do Código de Defesa do Consumidor). Essa obrigação é do birô, conforme a Súmula 359 do Superior Tribunal de Justiça (STJ). Só depois desse aviso, se a dívida continuar em aberto, o registro passa a constar no cadastro de inadimplentes.
No Brasil, os principais birôs de crédito são a Serasa, o SPC Brasil, o Boa Vista SCPC e a Quod. Cada um tem particularidades, mas a função central é a mesma, que é reunir dados de crédito para apoiar decisões de mercado.
Como cada empresa decide a qual birô reportar a dívida, o nome pode ficar negativado em mais de um cadastro ao mesmo tempo. A diferença entre os birôs está, principalmente, na origem de cada um e no tipo de informação que concentram.
A Serasa foi criada em 1968 por bancos, com o objetivo de centralizar informações de crédito, e hoje é a maior datatech do país, com o maior ecossistema de big data da América Latina. Por essa origem, concentra muitos registros ligados a instituições financeiras, como empréstimos, financiamentos e faturas de cartão em atraso, além de dívidas com varejo e prestadoras de serviço. Com base nesse histórico, calcula o Serasa Score, que considera também as informações do Cadastro Positivo.
O SPC Brasil tem raízes no comércio lojista, já que o primeiro Serviço de Proteção ao Crédito foi criado por comerciantes em 1955. Ligado ao Sistema CNDL, que reúne as Câmaras de Dirigentes Lojistas, tem forte presença de dívidas do varejo, como carnês e crediários, além de pendências com serviços como água, luz e telefonia.
O Boa Vista SCPC também nasceu para apoiar o comércio, a partir da rede de dados do Serviço Central de Proteção ao Crédito, criada na década de 1950. Desde 2023, faz parte da Equifax e, assim como os demais, calcula uma pontuação de crédito própria.
A Quod é o birô mais recente. Criada em 2017 por cinco grandes bancos, começou a operar no fim de 2018 com foco no Cadastro Positivo, ou seja, em avaliar também a pontualidade no pagamento de contas e parcelas, e não só os atrasos.
Essa diferença entre dados negativos e positivos tem efeito direto no CPF. As informações do Cadastro Positivo circulam entre os birôs autorizados pelo Banco Central, enquanto a negativação depende da empresa credora, que decide a qual birô informar a dívida. Uma loja, por exemplo, pode registrar uma parcela atrasada em um só birô, enquanto um banco pode informar a mesma fatura vencida a dois cadastros diferentes. Por isso, as pontuações de crédito também costumam variar de um birô para outro.
Na retirada da negativação, a lógica se repete. Depois do pagamento, cabe à empresa credora pedir a exclusão do registro em cada cadastro em que a dívida foi informada.
Leia também | Qual score vale mais para crédito: Serasa, Boa Vista ou SPC?
Pelo Código de Defesa do Consumidor (art. 43, §1º), o registro de uma dívida pode permanecer nos cadastros de inadimplentes por no máximo cinco anos, contados a partir do vencimento não pago.
Um exemplo ajuda a entender. Uma fatura de cartão venceu em março de 2021 e nunca foi paga. A negativação relacionada a ela deve sair do cadastro em março de 2026. Mesmo assim, a dívida continua existindo para a empresa detentora da dívida.
Esse prazo do cadastro é diferente da prescrição, que é o prazo legal para a cobrança judicial, definido pelo Código Civil (art. 206) e variável conforme o tipo de dívida. Depois dos cinco anos, sai apenas o registro de negativação, não a dívida em si. Isso também não equivale à quitação. Quando a dívida é quitada, ela deixa de afetar negativamente o Serasa Score.
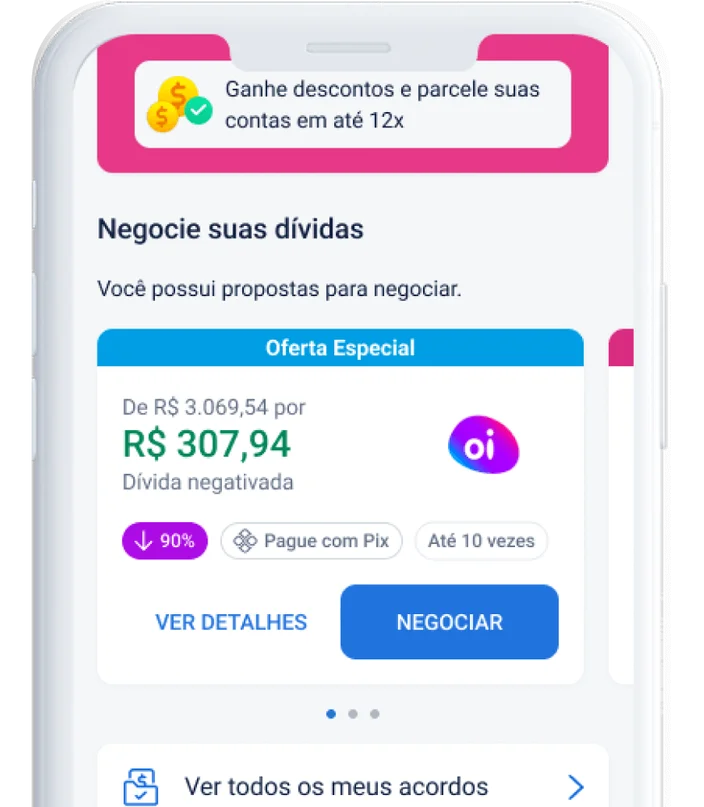
O Serasa Limpa Nome é a maior plataforma de negociação de dívidas do país. O acesso é gratuito e 100% online, pelo site, pelo aplicativo (iOS e Android) ou por agências dos Correios. As condições de pagamento são definidas pelas empresas parceiras, não pela Serasa.
Confira o passo a passo para consultar dívidas e negociar pelo aplicativo da Serasa ou pelo site:
Entre com CPF e senha no site ou no aplicativo da Serasa. Quem ainda não tem cadastro pode criar um de forma gratuita.
Na tela inicial, confira se há ofertas de negociação disponíveis para o CPF.
Acesse o menu “Dívidas” para consultar as ofertas e os acordos em andamento.
Escolha a oferta, confira as condições de pagamento e feche o acordo.
Pronto! Agora é possível pagar o acordo via Pix ou boleto e acompanhar a retirada da negativação.
As empresas parceiras podem oferecer descontos de até 90% sobre o valor da dívida, sempre a critério de cada uma delas. Periodicamente, a Serasa também promove o Feirão Serasa Limpa Nome, mutirão de negociação com condições especiais.
Depois do primeiro pagamento de um acordo, a empresa detentora da dívida deve solicitar a exclusão da negativação em cada birô de crédito em que a dívida foi informada. Esse pedido ocorre em até cinco dias úteis e não depende de nenhuma ação do consumidor nem da Serasa. Ou seja, não é preciso quitar a dívida inteira para sair da negativação, pois a primeira parcela paga já é suficiente para iniciar essa remoção. A dívida só fica quitada com o pagamento da última parcela.
Passado esse prazo, é recomendável conferir se a negativação foi excluída. Uma forma simples de confirmar é consultar o CPF no aplicativo ou no site da Serasa.
Depois da negociação da dívida, também é recomendável conferir se o Cadastro Positivo está ativo e mantê-lo assim. A inclusão é automática desde 2019 (Lei Complementar nº 166/2019), mas o consumidor pode pedir o cancelamento. Com o cadastro ativo, o Serasa Score considera também o histórico de pagamentos em dia.
A negativação é solicitada pela empresa credora, e a exclusão do registro depende do pagamento da dívida ou da primeira parcela do acordo. Para quem tem dívida negativada, o Serasa Limpa Nome reúne ofertas de negociação das empresas parceiras, quando houver oferta disponível para o CPF. O acesso é gratuito e 100% online, pelo site, pelo aplicativo, pelo WhatsApp ou por agências dos Correios.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 27 de outubro de 202616 minutos de leitura
Data de publicação 27 de outubro de 202614 minutos de leitura
Data de publicação 23 de outubro de 202613 minutos de leitura

