




Por que a Serasa é segura para negociar dívidas?
Por que a Serasa é segura para negociar dívidas?Data de publicação 9 de novembro de 202610 minutos de leitura
Atualizado em: 29 de setembro de 2026
Categoria Negociar dívidaTempo de leitura: 10 minutosTexto de: Time Serasa
As dívidas costumam se extinguir com o pagamento. Mas existe um segundo caminho, previsto em lei, que também pode liberar o devedor dessa obrigação: a remissão de dívida. Ela acontece quando quem tem o direito de receber, o credor, decide perdoar o valor devido, total ou parcialmente.
Esse perdão não é um direito automático de quem deve. A lei brasileira detalha as condições para que ele valha, e nem sempre esse é o caminho mais realista. Quando a remissão não se confirma, renegociar a dívida com desconto pelos canais oficiais da Serasa costuma ser a alternativa mais acessível. Esse caminho pode ser resolvido de forma discreta e sem burocracia, algo que costuma pesar tanto quanto o valor da própria dívida.
O Código Civil (Lei nº 10.406/2002) trata da remissão de dívida entre os artigos 385 e 388. Pelo artigo 385, a remissão só extingue a obrigação quando é aceita pelo devedor, sem prejudicar direitos de terceiros envolvidos.
Isso significa que o perdão não é uma decisão unilateral do credor. Mesmo que ele queira desistir do valor, é preciso que a pessoa devedora concorde com isso. Algumas pessoas preferem manter a dívida em vez de aceitar o perdão, geralmente para preservar uma relação comercial.
A remissão pode ser total, quando cobre o valor inteiro, ou parcial, quando reduz apenas uma parte do débito. O credor costuma concedê-la diante de dificuldades financeiras comprovadas do devedor, de uma negociação direta entre as partes, ou de políticas específicas de renegociação. Foi o que aconteceu com o perdão da dívida do FIES em 2023.
Leia ainda | Como consultar dívidas no CPF?
A lei prevê duas formas de a remissão acontecer: de forma expressa ou de forma tácita.
Na remissão expressa, o credor formaliza o perdão por escrito, em um documento que comprova a extinção da dívida. É o formato mais seguro para as duas partes, porque deixa claro o valor perdoado e evita divergência futura.
Já na remissão tácita, não há uma declaração formal. O perdão é presumido a partir de uma atitude do credor. O artigo 386 traz um exemplo clássico: quando o credor devolve voluntariamente, por escrito particular, o título que comprova a dívida, como uma nota promissória. Essa devolução já desonera o devedor e os demais responsáveis pela obrigação.
Um ponto costuma gerar confusão: quando o credor devolve apenas um bem dado em garantia, como um penhor. Nesse caso, o artigo 387 trata isso como renúncia à garantia, não como perdão da dívida em si. A obrigação principal pode continuar existindo mesmo sem a garantia. O artigo 388, por sua vez, esclarece que a remissão dada a um devedor solidário reduz a dívida só na parte correspondente a ele. O restante continua podendo ser cobrado normalmente dos demais devedores.
Leia também | Consolidação de dívidas: saiba quando vale a pena
Quando a remissão envolve uma pessoa física, sem contrapartida em troca do perdão, o valor perdoado não costuma ter efeito no Imposto de Renda. A própria Receita Federal já se manifestou no sentido de que essa dívida pode ser simplesmente baixada na declaração.
A situação muda quando o devedor é uma empresa: o entendimento da Receita Federal é que o valor perdoado passa a ser tratado como receita. Essa receita compõe a base de cálculo do IRPJ e da CSLL, conforme o Regulamento do Imposto de Renda (Decreto nº 9.580/2018). O raciocínio é que a baixa da dívida no passivo representa aumento no patrimônio líquido da empresa, mesmo sem entrada de dinheiro novo em caixa.
Esse entendimento não é unânime. Existem decisões judiciais que questionam a cobrança sobre o perdão de dívida entre empresas, por não considerá-lo, de fato, uma receita. Antes de aplicar qualquer um dos dois entendimentos, o ideal é buscar orientação contábil ou jurídica específica para o caso.
A remissão de dívida tributária, ou seja, o perdão de impostos e outros débitos com o poder público, segue outra lógica. Ela só pode acontecer quando uma lei autoriza expressamente a autoridade administrativa a conceder o benefício, conforme o artigo 172 do Código Tributário Nacional.
Leia também | Quero quitar minhas dívidas: um guia prático e motivacional
Como a remissão depende da decisão do credor e da aceitação do devedor, ela não costuma ser o caminho mais comum para quem está endividado. Na maioria dos casos, a renegociação direta, com desconto oferecido pela empresa detentora da dívida, é mais viável.
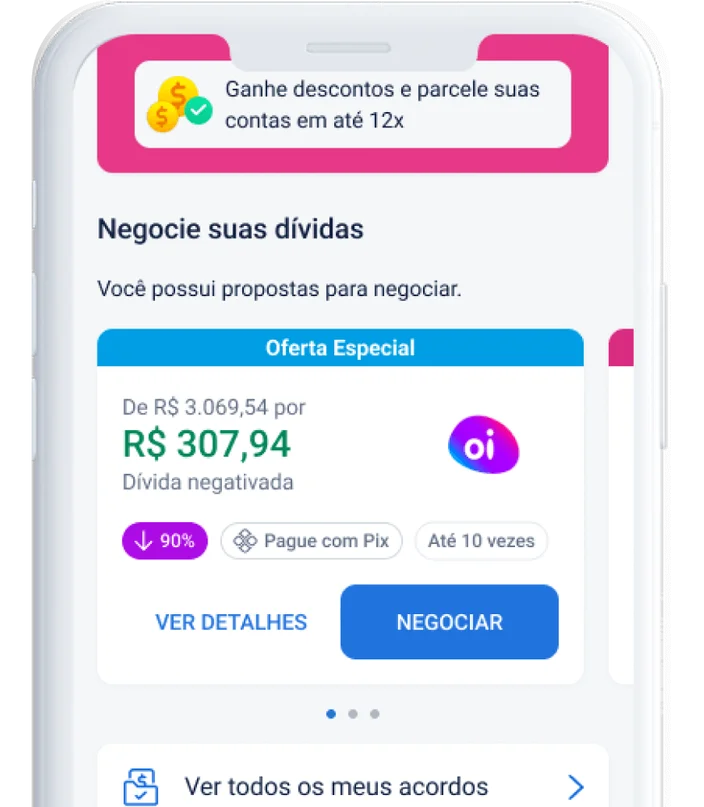
Também há outra possibilidade: verificar se há oferta de negociação pelo Serasa Limpa Nome. O passo a passo para negociar pela Serasa é:
Entre com CPF e senha no site ou aplicativo da Serasa. Quem ainda não tem cadastro pode criar um de forma gratuita.
Na tela inicial ou no menu "Dívidas", confira se há ofertas de negociação de dívidas disponíveis para o CPF.
Escolha a oferta desejada e confira as condições de pagamento, que costumam incluir Pix e boleto.
Pronto! Agora é possível seguir com a negociação, se houver oferta disponível para o CPF.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 9 de novembro de 202610 minutos de leitura
Data de publicação 6 de novembro de 20266 minutos de leitura
Data de publicação 6 de outubro de 202612 minutos de leitura

