





Reputação financeira digital: o que é e como melhorar
Reputação financeira digital: o que é e como melhorarData de publicação 26 de outubro de 202617 minutos de leitura
Atualizado em: 22 de outubro de 2026
Categoria Premium Tempo de leitura: 20 minutosTexto de: Time Serasa
O golpe do consórcio contemplado usa a venda legítima de cotas sorteadas para oferecer cartas de crédito inexistentes ou que não pertencem ao vendedor. Antes de transferir qualquer entrada, alguns sinais e consultas oficiais ajudam a separar uma negociação legítima de uma fraude.
É uma fraude em que o criminoso se apresenta como dono ou intermediário de uma cota já contemplada. Em seguida, oferece a carta de crédito a outra pessoa. A venda de cotas existe e é permitida pela Lei nº 11.795/2008, desde que a administradora aprove a transferência.
O golpista se apoia nessa possibilidade legal para dar credibilidade à oferta. A carta pode nem existir, ou pertencer a alguém que não sabe da negociação. O comprador paga a entrada, às vezes também taxas extras, e depois perde o contato com o vendedor. Ao procurar a administradora, descobre que nenhuma transferência foi registrada.
No consórcio, um grupo de pessoas paga parcelas mensais para formar um fundo comum, gerido por uma administradora autorizada pelo Banco Central. A cada assembleia, cotas são contempladas por sorteio ou lance e recebem uma carta de crédito para comprar o bem ou serviço previsto no contrato.
Os tipos de consórcio mais conhecidos envolvem imóveis e veículos, mas também existem grupos para serviços. Dependendo do contrato, a carta pode ter outras finalidades, como no consórcio para quitar dívidas. Quem foi contemplado continua pagando as parcelas até o fim do grupo, mesmo depois de usar o crédito.
Quando alguém não quer mais a cota, pode repassá-la a outra pessoa. Essa transferência depende da anuência prévia da administradora, que analisa os documentos do comprador e registra a mudança de titularidade. É justamente nessa etapa de repasse que o golpista atua.
O golpista publica um anúncio de carta contemplada de imóvel ou veículo, com entrada bem abaixo do valor de mercado.
O interessado é levado para uma conversa privada e recebe fotos de contrato, extrato da cota ou comprovante de contemplação.
O vendedor pede dados pessoais e cópias de documentos para uma suposta análise de cadastro.
Com a justificativa de reservar a cota, cobra uma entrada por Pix ou transferência para uma conta sem relação com a administradora.
Depois do primeiro pagamento, surgem novas cobranças, como taxa de transferência ou de liberação do crédito.
O vendedor para de responder, e a administradora informa que não existe nenhum registro da negociação.
Nas redes sociais, o golpe começa com anúncios patrocinados ou perfis que imitam administradoras conhecidas, com logotipo, fotos e depoimentos copiados. Quem demonstra interesse é direcionado para o WhatsApp, onde a conversa acontece longe da plataforma de origem e sem registro oficial.
Na troca de mensagens, o suposto vendedor se apresenta como consultor ou representante certificado e envia documentos com aparência profissional. A pressão aparece em avisos sobre outros interessados e em prazos curtos para reservar a cota.
Além do prejuízo financeiro, a negociação expõe dados. CPF, RG, comprovante de residência, foto do rosto e dados bancários enviados ao golpista podem ser usados depois. Com eles, é possível abrir contas, pedir crédito ou aplicar outros golpes em nome da vítima.
Os sinais abaixo raramente aparecem sozinhos. Quando dois ou mais surgem na mesma negociação, o recomendado é interromper o contato antes de qualquer pagamento. A tabela compara o caminho de uma transação legítima com o que costuma acontecer no golpe.
| Etapa da negociação | Transação legítima | Sinal de golpe |
|---|---|---|
| Contato inicial | Vendedor informa administradora, grupo e cota | Contato só por WhatsApp ou rede social, sem dados verificáveis |
| Documentação | Contrato completo, com dados da cota e da administradora | Contrato simplificado, editado ou inexistente |
| Pagamento | Feito só depois da aprovação da administradora, ao titular confirmado ou à própria administradora | Entrada antecipada em conta de terceiros |
| Transferência da cota | Formalizada com anuência da administradora | Promessa de liberação imediata, sem envolver a administradora |
Carta contemplada com entrada muito abaixo do valor de mercado, sem explicação plausível, é o chamariz desse tipo de fraude. Em uma cessão legítima, o valor negociado leva em conta o que o titular já pagou nas parcelas, e não um desconto sobre o crédito.
Contratos com logotipo de administradora existente, mas com dados inconsistentes, erros de digitação ou promessa de contemplação sem sorteio ou lance, merecem desconfiança. Em alguns casos, o documento é uma cópia editada de um contrato verdadeiro, com nome e CPF do titular trocados.
Avisos sobre outros compradores, cotas que "acabam hoje" ou descontos válidos por poucas horas servem para impedir que a pessoa confira as informações com calma. Uma transferência legítima passa pela análise da administradora e não é concluída durante a conversa com o vendedor.
Nenhuma carta passa para outra pessoa sem análise de documentos e anuência da administradora, como determina a lei do consórcio. Crédito liberado no mesmo dia, sem cadastro ou sem análise, não corresponde ao processo oficial.
Pedido de entrada, sinal ou taxa de reserva antes de qualquer confirmação da administradora é um padrão recorrente desse golpe. Em uma negociação segura, os valores só são pagos depois que a administradora confirma a existência da cota e aprova a transferência.
Chave Pix ou conta bancária em nome de um terceiro, que não é o titular da cota nem a administradora, indica risco alto. Quando o pagamento vai para o próprio titular, a recomendação é fazê-lo só depois que a administradora confirmar a titularidade e aprovar a cessão.
Resistência em informar o número do grupo e da cota, o nome completo do titular ou o CNPJ da administradora é sinal de alerta. Também merece atenção o vendedor que desestimula o contato direto com a administradora ou oferece um telefone próprio para essa confirmação.
Depois da entrada, o golpista pode inventar custos de transferência, seguro, cartório ou liberação, sempre com urgência e fora dos canais da administradora. Cada nova cobrança sem confirmação oficial aumenta o prejuízo, e o mais seguro é suspender os pagamentos.
Leia também | Golpes mais comuns: saiba como se proteger deles
Antes de pagar qualquer valor, a lista de verificação abaixo resume o que conferir na documentação, no Banco Central e no contrato.
| Onde conferir | O que confirmar |
|---|---|
| Documentação da cota | Nome completo e CPF do titular, número do grupo e da cota, valor da carta, saldo devedor e parcelas restantes |
| Banco Central | Presença da administradora na relação de instituições autorizadas, com o mesmo CNPJ do contrato |
| Administradora | Existência da cota, contemplação, titularidade e carta de crédito ainda não utilizada |
| Contrato de cessão | Anuência da administradora, valores, forma de pagamento e responsável pelas parcelas seguintes |
| Pagamento | Nome e CPF ou CNPJ do recebedor iguais aos do titular confirmado ou aos da administradora |
Os dados básicos de qualquer cota incluem nome completo e CPF do titular, número do grupo e da cota, administradora, valor do crédito e saldo devedor. Com essas informações anotadas, a checagem com a administradora fica mais simples e rápida.
Só empresas autorizadas pelo Banco Central podem administrar grupos de consórcio. A consulta é gratuita e leva poucos minutos, e o passo a passo completo aparece no tópico sobre como consultar se o consórcio é falso.
A cessão da cota é formalizada pela própria administradora, que analisa o cadastro do comprador antes de aprovar a mudança. Convém perguntar quais documentos serão exigidos, se há taxa de transferência e quanto tempo o processo leva. Uma "transferência por fora", sem a administradora, não é reconhecida pelo grupo
O Banco Central publica a cada semestre um ranking de reclamações contra administradoras de consórcio. Sites de reclamação de consumidores e buscas pelo nome do vendedor, do perfil ou do telefone também ajudam a encontrar relatos de outras vítimas.
O contato deve ser feito pelos canais do site oficial da administradora, nunca por telefone, link ou e-mail enviado pelo vendedor. Nesse atendimento, é possível confirmar se a cota existe, quem é o titular e se há pedido de transferência em andamento.
Leia também | O golpe tá aí, cai quem quer?
A confirmação vem da administradora do grupo, e não do vendedor. Só ela informa se a cota existe, se o consórcio foi de fato contemplado, por sorteio ou lance, quem é o titular e se a carta ainda está disponível.
Peça ao vendedor o número do grupo e da cota, o nome da administradora e o nome completo do titular.
Encontre os canais de atendimento no site oficial da administradora, sem usar contatos enviados na conversa.
Pergunte se a cota está contemplada, se a carta de crédito já foi usada e qual é o saldo devedor.
Confirme se o titular registrado tem o mesmo nome e CPF informados pelo vendedor.
Solicite a orientação oficial sobre a cessão da cota e os documentos exigidos do comprador.
Pronto! Agora é possível seguir com a negociação sabendo se a carta existe e se pertence ao vendedor.
A consulta começa pela autorização da administradora no Banco Central e continua com a comparação do CNPJ em todos os documentos. Empresa fora da lista oficial, ou com CNPJ diferente do contrato e do pagamento, é sinal de irregularidade.
Peça ao vendedor o nome completo e o CNPJ da administradora.
Abra o relatório "Administradoras de Consórcios" e procure pelo nome ou pelo CNPJ informado.
Compare o CNPJ do relatório com o que aparece no contrato, no site e nos dados de pagamento.
Confira se o site ou o perfil usado na negociação é o mesmo divulgado nos canais oficiais da administradora.
Pronto! Agora é possível saber se a empresa tem autorização para operar consórcios e se o contato é oficial.
A orientação é agir no mesmo dia. Quanto antes o banco for avisado, maiores as chances de bloquear parte do valor ainda disponível na conta que recebeu o dinheiro.
Interrompa os pagamentos e não envie mais documentos ao vendedor.
Reúna provas, como capturas de tela das conversas, anúncios, perfis, contratos e comprovantes de pagamento.
Avise o banco pelo aplicativo ou pela central oficial e informe que o pagamento foi resultado de golpe.
Registre boletim de ocorrência na delegacia ou pela delegacia eletrônica do estado, quando disponível.
Troque senhas e ative a verificação em duas etapas se algum dado de acesso foi compartilhado.
Pronto! Agora é possível acompanhar o pedido no banco e seguir com as denúncias.
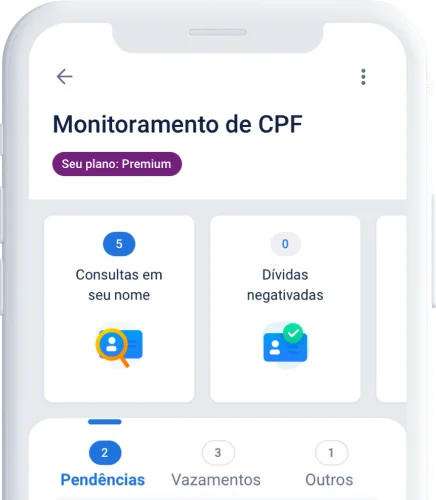
Como documentos e dados pessoais são enviados com frequência durante a negociação, a recomendação é monitorar o CPF nos meses seguintes. Assim, fica mais fácil perceber consultas, dívidas ou negativações não reconhecidas.
Leia também | Dicas para quem caiu em um golpe pela internet
A denúncia pode ser feita em mais de um canal ao mesmo tempo, e cada um cumpre uma função diferente.
A devolução pelo MED depende de haver saldo nas contas que receberam o dinheiro, por isso não há certeza de recuperação total. Em pagamentos por boleto ou transferência comum, o caminho indicado é o contato com o banco e, depois, a via judicial.
Durante a negociação de uma carta contemplada, é comum compartilhar CPF, documentos e dados bancários. Por isso, o golpe do consórcio pode ter desdobramentos mesmo depois que o falso vendedor desaparece. O Serasa Premium monitora o CPF em tempo real, envia alertas sobre consultas, dívidas e negativações e verifica se os dados vazaram na dark web. Esse acompanhamento ajuda a aumentar a segurança e dá tempo de agir diante de qualquer uso indevido.
O Serasa Premium é o serviço de assinatura da Serasa que monitora o CPF e o CNPJ do assinante 24 horas por dia e envia alertas em tempo real sobre consultas ao score de crédito, vazamento de dados na dark web, variação do Serasa Score e muito mais. Além disso:
Importante: a Serasa comunica previamente todos os consumidores sobre negativações em seu CPF, sem qualquer custo. O alerta de pré-negativação do Serasa Premium é apenas uma funcionalidade adicional desse serviço, e não substitui o comunicado oficial.
Data de publicação 26 de outubro de 202617 minutos de leitura
Data de publicação 23 de outubro de 202612 minutos de leitura
Data de publicação 23 de outubro de 202612 minutos de leitura

