



Banco convoca idosos para resgatar dinheiro: alerta de golpe
Banco convoca idosos para resgatar dinheiro: alerta de golpeData de publicação 23 de outubro de 202613 minutos de leitura
Publicado em: 26 de outubro de 2026
Categoria Premium Tempo de leitura: 17 minutosTexto de: Time Serasa
Reputação financeira digital é o retrato que bancos e financeiras formam a partir de pagamentos, dívidas, consultas ao CPF e dados compartilhados com autorização. Não existe uma nota oficial com esse nome, mas cada uma dessas informações pode pesar na análise de crédito.
A expressão não corresponde a um indicador oficial nem a um cadastro específico. Ela resume informações ligadas ao CPF que podem ser consideradas pelas empresas na análise de crédito, abertura de conta ou aprovação de uma compra parcelada.
Entre as informações que costumam compor esse retrato estão:
Como não há uma fórmula única, a mesma pessoa pode receber avaliações diferentes em duas instituições. Cada empresa define quais dados consulta e quanto peso dá a cada um, conforme a própria política de crédito.
O score de crédito é uma nota calculada por um birô a partir de um modelo próprio. A reputação financeira digital é mais ampla e reúne o score, outras informações consultadas pela instituição e o histórico do cliente com ela.
| Critério | No score de crédito | Na reputação financeira digital |
|---|---|---|
| Formato | Pontuação numérica (no Serasa Score, de 0 a 1.000) | Conjunto de informações, sem nota única |
| Quem define | Cada birô, com metodologia própria | Cada instituição, conforme a própria política de crédito |
| Fontes | Variam conforme o modelo; no Serasa Score, entram pagamentos, experiência e relacionamento com o mercado, dívidas, busca por crédito, informações cadastrais e contratos. | O score, o Cadastro Positivo, o SCR, o relacionamento com a instituição e os dados do Open Finance |
| Como acompanhar | No caso do Serasa Score, consulta gratuita no site ou aplicativo da Serasa | Combinação de consultas na Serasa, no Registrato e nos canais das instituições com as quais há relacionamento |
Uma pessoa com Serasa Score alto pode ter um pedido recusado se a parcela não couber na renda informada. Isso acontece porque a instituição avalia mais do que a pontuação. Também não se deve confundir o Serasa Score com o rating interno usado pelos bancos, que é uma classificação própria de cada instituição.
Leia também | Qual a diferença entre score e rating? Entenda
Nenhum canal reúne sozinho todas as informações ligadas ao CPF, mas boa parte delas pode ser conferida gratuitamente na Serasa. O passo a passo a seguir mostra como fazer isso.
Entre com seu CPF e senha no site ou aplicativo da Serasa. Se não tiver um cadastro ainda, é só criar um de forma gratuita.
Na tela inicial, procure a seção do Serasa Score e clique sobre a pontuação para conferir os fatores considerados no cálculo.
Acesse o menu "Dívidas" para verificar se há dívidas negativadas ou contas atrasadas com ofertas de negociação disponíveis para o CPF.
No menu "Meu CPF", abra a seção "Segurança" para verificar se os dados vazaram na dark web.
Dessa forma é possível ter uma visão mais completa de como o CPF aparece para o mercado de crédito.
Fora da Serasa, o Registrato, plataforma gratuita do Banco Central, reúne relatórios financeiros ligados ao CPF. Entre eles estão o de empréstimos e financiamentos, do Sistema de Informações de Crédito (SCR), e o de chaves Pix cadastradas. O acesso exige conta gov.br nível prata ou ouro, com verificação em duas etapas habilitada.
A reputação financeira muda conforme o comportamento ao longo do tempo. Estas atitudes tendem a pesar a favor:
Leia também | Pagar dívidas: estratégias para negociar e economizar
Em pedidos de cartão, empréstimo ou financiamento feitos por site ou aplicativo, a instituição cruza as informações do CPF com a própria política de crédito antes de responder. Essa análise pode ser automatizada, mas a decisão final é sempre da empresa que concede o crédito.
Uma pontuação alta pode aumentar as chances de aprovação, mas não a garante. Da mesma forma, uma pontuação baixa pode reduzir as chances de obter crédito, sem determinar sozinha a decisão. Uma instituição também pode aprovar um pedido que outra recusou, pois cada uma valoriza informações diferentes, como o tempo de relacionamento com o cliente.
A reputação financeira também pode influenciar as condições oferecidas, como limite e taxa de juros, dependendo da política de cada empresa. Por isso, conferir a situação do CPF antes de pedir crédito reduz o risco de surpresas.
O Open Finance é o sistema que permite ao cliente autorizar o compartilhamento dos próprios dados financeiros entre instituições participantes. A pessoa escolhe quais dados quer compartilhar, com qual instituição e por quanto tempo, antes de confirmar o consentimento.
Os dados compartilhados podem incluir saldo e movimentações da conta, informações de cartões de crédito e histórico de pagamentos. Para quem tem poucos registros no mercado de crédito, esse compartilhamento pode mostrar um comportamento financeiro que de outra forma não apareceria.
O Open Finance não cria um cadastro central com toda a vida financeira de uma pessoa, nem uma reputação única válida para todo o mercado. Cada instituição que recebe os dados decide como usá-los na própria análise. Esses dados podem complementar a análise da instituição e influenciar a decisão conforme os critérios adotados.
Antes de autorizar qualquer compartilhamento, convém conhecer os cuidados de segurança no Open Finance. Nenhuma instituição participante pede senha ou código de confirmação por telefone ou chat.
Parte das instituições financeiras usa modelos estatísticos e técnicas de inteligência artificial para estimar a probabilidade de um cliente pagar em dia. Esses modelos comparam os hábitos financeiros de uma pessoa com padrões observados em grandes bases de dados.
Entre os sinais que esse tipo de análise pode considerar estão:
Bancos também podem usar análise automatizada para identificar transações fora do padrão do cliente, como uma compra alta em outra cidade. Nesses casos, a instituição pode pedir uma confirmação antes de concluir a operação.
Os critérios de cada modelo não são públicos e mudam de uma instituição para outra. Uma recusa automática reflete as informações disponíveis naquele momento, e um novo pedido pode ter outro resultado depois que o histórico mudar.
Cada banco conhece em detalhe o que passa pelos produtos que o cliente tem com ele, como conta, cartão e empréstimos. Isso inclui valores, datas e estabelecimentos das compras feitas no cartão emitido pela própria instituição.
Sobre o que acontece em outras instituições, o acesso depende de fontes específicas, como:
A forma como a Serasa trata as informações pessoais que recebe está descrita no Portal de Proteção de Dados.
Dados pessoais expostos em vazamentos podem ser usados por criminosos para tentar abrir contas, fazer compras ou contratar crédito em nome de outra pessoa. Se as dívidas geradas assim não forem pagas, podem acabar registradas no CPF de quem teve os dados usados.
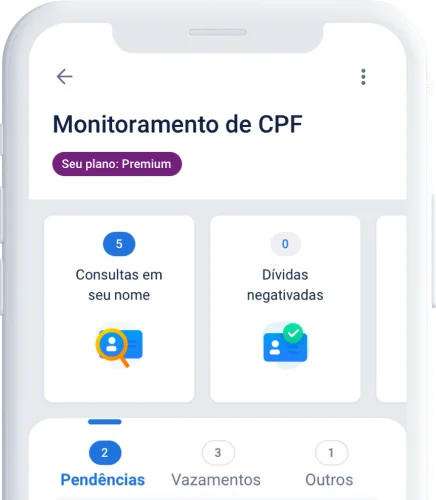
O Serasa Premium é um serviço de assinatura que monitora o CPF e avisa sobre mudanças nos registros, o que dá tempo de agir. Entre as funções estão:
O monitoramento não impede que alguém tente usar os dados de outra pessoa, mas ajuda a perceber movimentações estranhas mais cedo.
Não é possível apagar uma informação verdadeira apenas a pedido. Os registros negativos deixam de constar no CPF em situações específicas:
Ofertas que prometem limpar o nome sem pagar a dívida não têm respaldo e podem ser golpe.
Para quem tem dívidas negativadas, negociar pode levar à quitação da dívida e à retirada da negativação. O Serasa Limpa Nome é a maior plataforma de negociação de dívidas do país, com acesso gratuito. Os canais são o site oficial, o aplicativo e as agências dos Correios.
As empresas parceiras podem oferecer até 90% de desconto. Antes de aceitar uma oferta, conhecer os cuidados para pagar dívidas com desconto permite avaliar se a parcela cabe no orçamento.
Acompanhar os registros ligados ao CPF ajuda a entender como o mercado enxerga o comportamento financeiro e a agir rápido diante de anotações inesperadas. Com o Serasa Premium, é possível acompanhar continuamente informações ligadas ao CPF, com alertas sobre consultas, negativações, movimentações e vazamento de dados.
O Serasa Premium é o serviço de assinatura da Serasa que monitora o CPF e o CNPJ do assinante 24 horas por dia e envia alertas em tempo real sobre consultas ao score de crédito, vazamento de dados na dark web, variação do Serasa Score e muito mais. Além disso:
Importante: a Serasa comunica previamente todos os consumidores sobre negativações em seu CPF, sem qualquer custo. O alerta de pré-negativação do Serasa Premium é apenas uma funcionalidade adicional desse serviço, e não substitui o comunicado oficial.
Data de publicação 23 de outubro de 202613 minutos de leitura
Data de publicação 23 de outubro de 202611 minutos de leitura
Data de publicação 23 de outubro de 202614 minutos de leitura

