





Parcelamento de dívidas: como fazer certo e sem quebrar o acordo
Parcelamento de dívidas: como fazer certo e sem quebrar o acordoData de publicação 6 de outubro de 202612 minutos de leitura
Atualizado em: 2 de outubro de 2026
Categoria Negociar dívidaTempo de leitura: 16 minutosTexto de: Time Serasa
Embora a edição de agosto de 2026 do Mapa da Inadimplência da Serasa tenha mostrado uma desaceleração no aumento do endividamento no Brasil, o país ainda tem quase 84 milhões de negativados. Por isso, pagar dívidas é uma das principais preocupações do brasileiro.
Para quem está com contas atrasadas, conseguir quitar débitos de forma organizada evita juros que se acumulam e ajuda a recuperar o controle da vida financeira mais rapidamente. Mas sair do endividamento exige mais do que boa vontade: é preciso saber quanto você deve, quais débitos priorizar e como negociar sem comprometer o orçamento futuro.
Antes de negociar dívidas, é preciso ter uma visão completa da situação. Reúna, para cada pendência, os seguintes dados:
Com a lista pronta, some todos os valores devidos: é a partir dessa informação que a negociação deve ser organizada.
Depois de levantar todas as dívidas, o próximo passo é decidir por onde começar a pagá-las. Existem diferentes formas de priorizar a quitação de débitos, as três principais são:
O método avalanche prioriza o pagamento de dívidas com a maior taxa de juros, independentemente do valor total. Pagando primeiro o que mais encarece com o tempo, você reduz o custo total pago em juros — é a opção mais econômica no longo prazo.
O método bola de neve prioriza o pagamento da dívida com o menor saldo devedor, independentemente da taxa de juros. Quitar dívidas pequenas rapidamente gera motivação e senso de progresso, isso pode ajudar quem precisa de reforço psicológico para manter o foco na quitação dos débitos.
Independentemente do método escolhido, dívidas que podem levar ao corte de serviços essenciais, como água, luz e telefone, ou causar a perda de um bem (caso de financiamento de imóvel ou empréstimos com garantia) devem ser priorizadas, já que o impacto de não pagá-las vai além do score de crédito.
Leia também | Composição do endividamento: tipos de dívidas e cuidados
Educadores financeiros orientam a destinar até 30% da renda mensal para o pagamento de dívidas, incluindo parcelas de acordos e financiamentos em andamento. Comprometer uma porcentagem maior que essa costuma dificultar o pagamento das despesas essenciais e aumenta o risco de um novo ciclo de endividamento.
Antes de aceitar uma proposta de acordo para quitar dívidas, calcule o valor máximo de parcela que você pode pagar com folga, considerando também uma reserva para imprevistos. Esse valor deve ser o limite para qualquer negociação, mesmo que o credor ofereça um desconto atrativo para parcelas maiores.
Negociar dívida com desconto pode parecer sempre vantajoso, mas vale comparar três números antes de aceitar uma proposta:
Uma dívida com desconto de 50%, mas parcelada em muitas vezes com juros altos, pode custar mais no total do que outra com desconto menor, mas paga em poucas parcelas ou à vista. Sempre compare o valor total final entre as opções disponíveis antes de assinar o acordo.
Leia também | Como negociar dívidas pela internet
Muitas vezes, gastos recorrentes com assinaturas e contratos podem passar despercebidos, mas representam uma oportunidade de economia.
Faça uma revisão detalhada de todos os seus serviços recorrentes e renegocie contratos onde for possível. Televisão por assinatura, planos de internet, plano de telefonia, streamings…Tudo o que for uma despesa recorrente pode ser renegociado.
Seja direto ao solicitar uma redução de preço ou a eliminação de taxas adicionais. A economia gerada com essas renegociações pode ser direcionada para o pagamento de suas dívidas. Além disso, considere cancelar assinaturas que não são essenciais e usar os recursos poupados para pagar dívidas.
A primeira dica "fora da caixa" para pagar dívidas é transformar o pagamento dos débitos em um desafio motivacional. Gamificar o processo pode ser uma maneira eficaz de manter o engajamento e o comprometimento com o objetivo.
Criar desafios mensais (como pagar um valor específico da dívida ou reduzir uma porcentagem em um determinado período) e se recompensar com algo simbólico, como um jantar especial ou um dia de folga quando atingir os marcos pode tornar o processo de quitação menos estressante e mais motivador.
Em vez de apenas cortar gastos para pagar dívidas, foque em redirecionar microeconomias que não estava esperando.
Por exemplo: ao receber um desconto inesperado em uma compra ou encontrar uma oferta promocional, a diferença de valor deve ir diretamente para o pagamento da dívida. Mesmo que seja um valor baixo, vale separar e juntar até conseguir amortizar uma parcela.
Essas micro economias acumuladas podem ter um bom impacto ao longo do tempo. Além disso, redirecionar esse dinheiro antes que ele seja gasto em outra coisa ajuda a manter o foco no objetivo de quitar as dívidas.
Quem tem uma habilidade que pode ser valiosa para os credores, pode propor usá-la como forma de pagamento parcial.
Por exemplo: um designer gráfico endividado pode propor a criação de materiais de marketing para o credor em troca de um desconto na dívida.
Essa estratégia não apenas diminui o valor total da dívida, mas também fortalece seu relacionamento com o credor, tornando a negociação mais flexível e favorável para ambos os lados.
Dedicar um tempo (e até recursos) para melhorar a educação financeira pode render grandes resultados no futuro. Inscreva-se em cursos de finanças pessoais, participe de workshops ou leia livros sobre gestão financeira. Aproveite oportunidades como o Curso de Finanças Básicas, que a Serasa oferece gratuitamente.
Quanto mais a pessoa entender sobre como o dinheiro funciona, mais eficiente será na quitação de suas dívidas. Esse investimento pode, por exemplo, ajudar a renegociar as dívidas de maneira vantajosa ou a encontrar fontes alternativas de renda.
Pagar dívidas sem um fundo de emergência pode levar a uma situação de ciclo vicioso.
Portanto, dependendo da situação financeira, ao invés de concentrar todos os esforços no pagamento de dívidas, vale reservar uma pequena quantia mensal para um fundo de emergência, mesmo que leve um pouco mais de tempo para construí-lo.
Ter esse fundo ajuda a evitar a necessidade de contrair novas dívidas em caso de imprevistos, permitindo que a pessoa continue focada em pagar as dívidas existentes. A segurança de ter uma reserva financeira também reduz o estresse e a ansiedade associados à situação financeira.
Muitas vezes, gastos recorrentes com assinaturas e contratos podem passar despercebidos, mas representam uma oportunidade de economia.
Faça uma revisão detalhada de todos os serviços recorrentes e negocie contratos quando for possível. Televisão por assinatura, planos de internet, plano de telefonia, streamings…Tudo o que for uma despesa recorrente pode ser renegociado.
Seja direto ao solicitar uma redução de preço ou a eliminação de taxas adicionais. A economia gerada com essas renegociações pode ser direcionada para o pagamento de dívidas. Além disso, considere cancelar assinaturas que não são essenciais e usar os recursos poupados para pagar débitos.
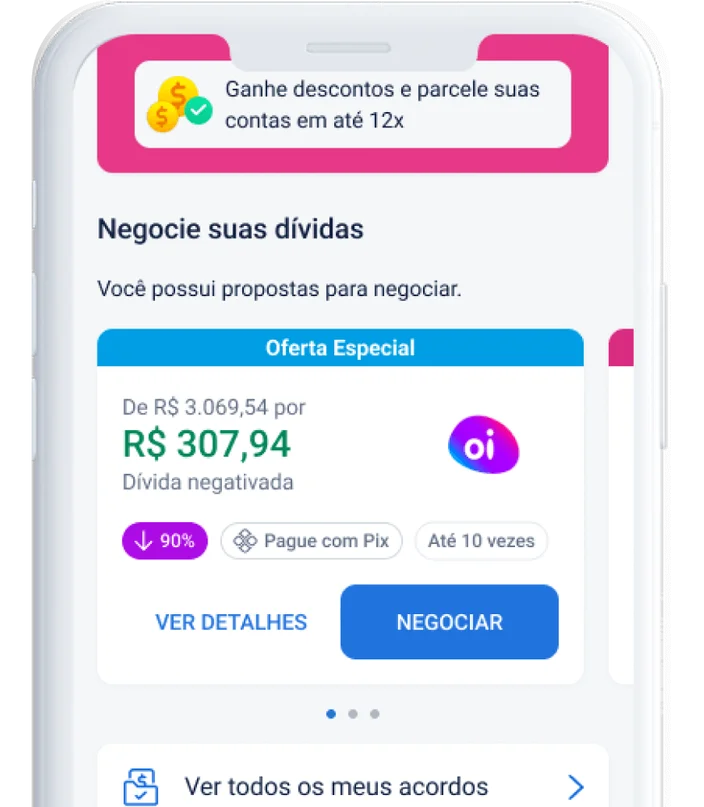
Renegociar dívidas pode ser um processo intimidante, especialmente quando a pessoa lida diretamente com o credor. Por isso, existe o Serasa Limpa Nome, plataforma que facilita a negociação de dívidas, dispensando a necessidade de tratar diretamente com o credor. Por lá, é possível fazer acordos com diversas empresas, com desconto e facilidade de parcelamento.
Leia também | Guia Serasa por Gil do Vigor: saia das dívidas!
Leia também | Lei do Superendividamento: como funciona?
De forma geral, depois de pagar o acordo negociado, a dívida é considerada quitada e a empresa credora tem até cinco dias úteis para informar a baixa da negativação aos birôs de crédito, conforme o Código de Defesa do Consumidor. É importante guardar o comprovante de pagamento e o protocolo do acordo até confirmar que a exclusão foi feita.
O Serasa Score pode levar algum tempo para refletir a quitação da dívida, já que também considera outros fatores do histórico financeiro do consumidor. Caso a negativação não seja removida no prazo, é possível contatar a empresa credora ou registrar uma reclamação para cobrar a atualização do cadastro.
Em acordos feitos pelo Serasa Limpa Nome, pagamentos efetuados via Pix podem acelerar a saída da lista de inadimplentes e a atualização do Score.
Leia também | Carta de quitação de dívida: por que é importante e como solicitar
Depois de quitar ou renegociar as dívidas, alguns comportamentos ajudam a não repetir o ciclo:
Monte um orçamento mensal: liste receitas e despesas fixas para saber exatamente quanto sobra antes de assumir qualquer novo compromisso financeiro.
Construa uma reserva de emergência: guarde um valor mensal, mesmo pequeno, para não recorrer a crédito em caso de imprevistos.
Evite o cartão de crédito rotativo: pague a fatura integral todos os meses, já que os juros do rotativo estão entre os mais altos do mercado.
Reveja assinaturas e gastos recorrentes: cancele serviços que você não usa e renegocie contratos sempre que possível.
Use o crédito com moderação: antes de comprar a prazo ou pegar um empréstimo, avalie se a parcela realmente cabe no orçamento.
Monitore seu CPF e seu Serasa Score: acompanhar a situação financeira ajuda a identificar problemas antes que eles se tornem dívidas.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 6 de outubro de 202612 minutos de leitura
Data de publicação 1 de outubro de 202612 minutos de leitura
Data de publicação 28 de setembro de 20269 minutos de leitura

