





Histórico de pagamento: o que é e como influencia o crédito
Histórico de pagamento: o que é e como influencia o créditoData de publicação 20 de outubro de 202612 minutos de leitura
Atualizado em: 26 de outubro de 2026
Categoria Consultar ScoreTempo de leitura: 16 minutosTexto de: Time Serasa
Birô de crédito não é um órgão público nem uma lista de quem tem dívidas. É uma empresa privada que organiza informações financeiras já existentes, como contas pagas e atrasos. Com esses dados, bancos e lojas avaliam o risco de emprestar dinheiro.
Mesmo assim, o termo costuma vir acompanhado de desconfiança. Muita gente associa os birôs à negativação do CPF, a um cartão recusado ou a uma pontuação baixa sem explicação. Entender quem registra cada informação, quem consulta e com qual objetivo muda essa percepção e mostra onde está o espaço de ação do consumidor.
Os birôs (bureaus de crédito ou empresas de proteção ao crédito) conectam o histórico de pagamentos de cada pessoa às empresas que analisam pedidos de empréstimo, financiamento ou parcelamento.
Um birô de crédito é uma empresa que reúne, em bancos de dados de pagamentos, informações sobre como pessoas e empresas lidam com compromissos financeiros. A palavra vem do francês bureau, que significa escritório.
Essas informações chegam de quem concede crédito ou presta serviços. Quando o consumidor atrasa uma conta e a empresa credora decide registrar a dívida, é ela que informa o birô. Depois que a dívida é regularizada, a própria empresa credora pede a retirada do registro.
Com esses dados reunidos, o birô deixa disponível para consulta um retrato do comportamento financeiro do CPF. A decisão de aprovar ou recusar um pedido continua sendo de quem oferece o crédito, com base em critérios próprios.
O birô de crédito serve para dar às empresas uma base de informação antes de emprestar dinheiro, vender a prazo ou liberar um serviço mensal. Esse processo é chamado de análise de risco de crédito e consiste em estimar a chance de o valor ser pago no prazo combinado.
Os dados dos birôs costumam ser consultados em situações como:
O resultado da análise influencia a aprovação e também as condições oferecidas, como taxas de juros, prazo e valor liberado.
Para quem ainda tem pouco histórico de crédito, isso ajuda a explicar por que o primeiro cartão costuma vir com limite baixo. Há poucos dados para avaliar, e o limite pode crescer à medida que se forma um histórico de contas pagas em dia.
Leia também | Risco de crédito: como ele afeta suas finanças e como reduzi-lo
Não. O birô de crédito é neutro, pois não cria dívidas e não decide negativações. Quem pode pedir a inclusão de uma dívida no cadastro de inadimplentes é a empresa credora, como um banco, uma loja ou uma operadora de telefonia.
Antes da negativação, a Serasa envia ao consumidor um comunicado sobre a pendência, com prazo para regularizar a situação antes do registro.
O tamanho da inadimplência no país ajuda a entender o papel desses dados. Segundo o Mapa da Inadimplência e Negociação de Dívidas no Brasil, da Serasa, o Brasil registrou 83,9 milhões de pessoas negativadas em agosto de 2026.
Sem acesso a um histórico confiável, as empresas teriam de tratar qualquer pedido como alto risco. A tendência seria cobrar juros maiores de todos e liberar menos crédito, inclusive para quem mantém as contas em dia. Com os dados organizados, o perfil financeiro de cada pessoa passa a ser avaliado individualmente.
Os mitos mais comuns tratam o birô como uma autoridade que pune quem deve. A tabela abaixo compara três dessas ideias com o que acontece de fato.
| Mito | O que acontece de fato |
|---|---|
| O birô de crédito é um órgão do governo que fiscaliza quem deve. | Os birôs são empresas privadas. Eles não fiscalizam, não cobram e não negativam consumidores por conta própria. |
| O birô decide quem consegue crédito. | Quem decide é a empresa que oferece o crédito, com critérios próprios. A pontuação de crédito é um dos fatores avaliados, não o único. |
| Pontuação baixa impede qualquer crédito. | Uma pontuação baixa pode dificultar a aprovação ou levar a condições menos vantajosas, mas não impede o acesso ao crédito. |
Não. A Serasa é um dos birôs de crédito do país, mas o termo birô de crédito descreve um tipo de empresa, não a empresa em si. O costume de chamar qualquer consulta de CPF de "consulta na Serasa" mistura o nome da empresa com a atividade.
Além do banco de dados usado em análises de crédito, a Serasa reúne serviços voltados ao consumidor. Entre eles estão o Serasa Score, a negociação de dívidas, as ofertas de crédito, o monitoramento do CPF e a organização de contas.
Um birô de crédito pode reunir dados cadastrais, informações sobre dívidas em atraso e o histórico de pagamentos do Cadastro Positivo. A lei limita o tipo de informação que esses bancos de dados podem guardar.
Entre os dados mais comuns estão:
O Cadastro Positivo existe desde 2011, e desde 2019 a inclusão dos dados passou a ser automática. Esse histórico registra os pagamentos feitos em dia, o que dá à análise uma visão mais completa do que a lista de atrasos.
A Lei do Cadastro Positivo também proíbe o registro de informações sensíveis, como origem étnica, saúde, orientação sexual e convicções políticas ou religiosas. Dados sem relação com a análise de risco de crédito também ficam de fora.
Os birôs de crédito seguem regras legais específicas para coletar, guardar e compartilhar informações. A Lei do Cadastro Positivo e a LGPD definem quem pode consultar os dados, com qual finalidade e quais direitos o titular tem sobre eles.
A Lei Geral de Proteção de Dados Pessoais (LGPD) prevê a proteção do crédito como uma das situações que autorizam o tratamento de dados pessoais. O cumprimento da lei é fiscalizado pela Autoridade Nacional de Proteção de Dados (ANPD).
Para formar o Cadastro Positivo com dados de bancos e financeiras, os birôs precisam de registro no Banco Central. O titular pode consultar as próprias informações, pedir a correção de dados errados e solicitar a saída do Cadastro Positivo. Na Serasa, as regras de uso estão descritas na Política de Privacidade e Termos de Uso e no Portal de Proteção de Dados.
LGPD
A Lei Geral de Proteção de Dados define as regras para usar dados pessoais. A proteção do crédito é uma das finalidades previstas na lei, o que permite aos birôs usar informações de pagamento na análise de crédito.
Sigilo bancário
Saldo, extrato e investimentos são protegidos por sigilo e não aparecem para lojas ou bancos que consultam o CPF.
Consulta de CPF
O que a empresa vê na consulta são informações ligadas ao crédito, como dívidas negativadas, pontuação e histórico de pagamentos. Se algum dado estiver errado, o titular pode contestar junto ao birô e à empresa que fez o registro.
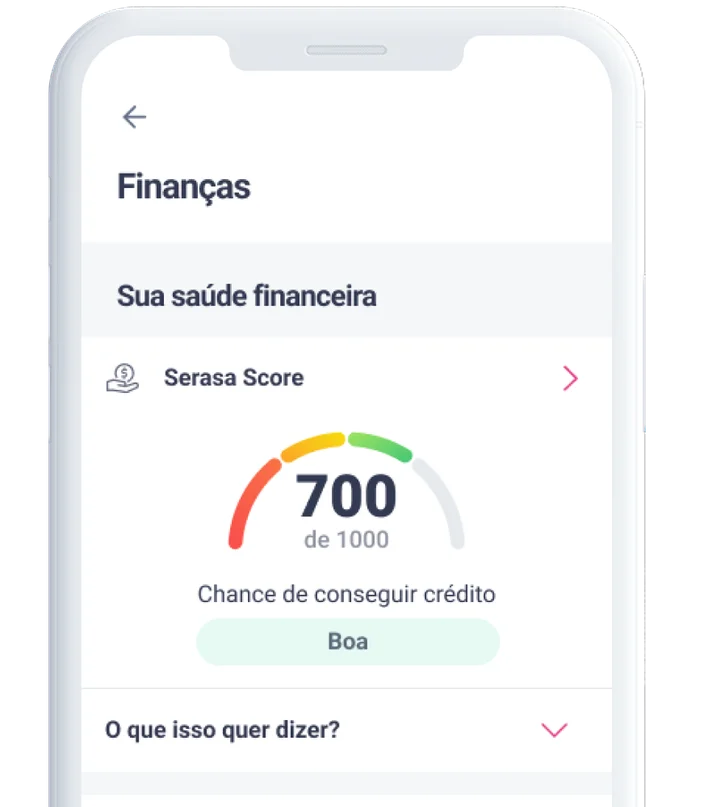
O score é a pontuação calculada por um birô de crédito a partir das informações que ele reúne. O número resume a probabilidade de uma pessoa pagar as contas em dia nos próximos meses. Como cada birô tem base de dados e modelo de cálculo próprios, a pontuação de um mesmo CPF pode variar de uma empresa para outra. Por isso, a expressão "birô de score" às vezes aparece como sinônimo dessas empresas.
O Serasa Score vai de 0 a 1.000 e usa quatro faixas de referência:
Quanto mais alta a pontuação, maior a chance de aprovação, mas isso não é garantido. Cada empresa tem critérios próprios e pode ou não considerar o Serasa Score na análise.
Os hábitos de pagamento têm o maior peso no cálculo do Serasa Score (29%). Em seguida vêm experiência e relacionamento com o mercado (24%) e dívidas (21%). Busca por crédito, informações cadastrais e contratos completam a conta. Por isso, Cadastro Positivo e score andam juntos, e manter as contas em dia tende a refletir na pontuação ao longo do tempo.
A consulta ao Serasa Score é gratuita e pode ser feita pelo site ou pelo aplicativo da Serasa, em poucos passos.
Entre com seu CPF e senha no site ou no aplicativo da Serasa. Se não tiver um cadastro ainda, é só criar um de forma gratuita.
Na tela inicial, procure a seção do Serasa Score.
Clique sobre a pontuação para conferir mais detalhes.
Pronto! Agora é possível acompanhar a pontuação e entender os fatores que podem influenciar o Serasa Score.
Depois da consulta, algumas verificações ajudam a acompanhar o perfil com regularidade:
conferir se há dívidas negativadas ou contas atrasadas registradas no CPF;
verificar quais empresas consultaram o CPF, no menu "Meu CPF", quando o recurso estiver disponível;
acompanhar o Cadastro Positivo e pedir correção se alguma informação estiver errada;
observar a evolução da pontuação depois de pagar contas em dia ou negociar dívidas.
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 20 de outubro de 202612 minutos de leitura
Data de publicação 25 de setembro de 20265 minutos de leitura
Data de publicação 16 de setembro de 202614 minutos de leitura

