



Parcelamento de dívidas: como fazer certo e sem quebrar o acordo
Parcelamento de dívidas: como fazer certo e sem quebrar o acordoData de publicação 6 de outubro de 202612 minutos de leitura
Publicado em: 1 de outubro de 2026
Categoria Negociar dívidaTempo de leitura: 12 minutosTexto de: Time Serasa
Um plano de pagamento é um acordo que divide o valor de uma dívida em parcelas compatíveis com a renda de quem deve. A finalidade central é tornar a quitação viável, evitando que a pendência acumule juros e vire uma negativação.
O plano pode ser formal, com contrato assinado pela empresa detentora da dívida, ou informal, combinado por telefone, e-mail ou aplicativo. Nos dois formatos, a meta é igual. Transformar uma dívida difícil de pagar de uma vez em parcelas que cabem no orçamento mensal.
Para a empresa credora, o plano de pagamento também é vantajoso, pois aumenta a chance de receber o valor devido sem recorrer à cobrança judicial. Negociar um plano costuma ser mais simples quando a proposta já parte de uma parcela que a pessoa devedora sabe que consegue sustentar.
As modalidades de plano de pagamento variam conforme a empresa credora, mas quatro formatos aparecem com mais frequência nas negociações de dívida.
| Modalidade | Vantagem | Desvantagem | Perfil indicado |
|---|---|---|---|
| Parcela fixa | O valor não muda, o que facilita o controle do orçamento | O prazo tende a ficar mais longo quando a renda disponível é baixa | Quem prefere previsibilidade mês a mês |
| Entrada mais parcelas | Reduz o saldo devedor logo no início | Exige reunir um valor maior de uma só vez | Quem tem uma reserva disponível para dar de entrada |
| Plano progressivo | As parcelas começam menores e sobem aos poucos | As parcelas finais mais altas exigem planejamento de renda | Quem espera um aumento de renda ao longo do acordo |
| Formato com balão | Parcelas mensais menores, com um pagamento maior no fim | O valor final pode pesar se não for programado com antecedência | Quem tem um recebimento previsto, como 13º salário, perto do fim do prazo |
Os prazos, valores e a disponibilidade de cada modalidade variam conforme a oferta que a empresa credora disponibiliza para o CPF, então nem toda dívida tem acesso às quatro opções.
Montar um plano de pagamento viável começa por reunir o panorama completo das dívidas, não só a mais urgente. O passo a passo abaixo ajuda a chegar a um valor de parcela compatível com a renda disponível.
Liste todas as dívidas em aberto, com valor atualizado, credor e data de vencimento.
Calcule a renda líquida mensal disponível, descontando contas fixas como aluguel, alimentação e transporte.
Defina um limite de comprometimento mensal com dívidas, mantendo espaço para despesas essenciais.
Priorize as dívidas com juros mais altos ou já negativadas, que costumam pesar mais no orçamento com o tempo.
Proponha ou aceite uma parcela dentro desse limite, mesmo que o prazo de quitação fique mais longo.
Reunir esse panorama antes de negociar evita propor uma parcela que não caiba no bolso depois de alguns meses.
Leia ainda | Como criar um plano para quitar as dívidas acumuladas
Sim, cobrar juros em um parcelamento é legal, desde que dentro dos limites previstos em lei e informado de forma clara no acordo. O que a legislação veda é a cobrança abusiva, não a cobrança de juros em si.
Para contratos entre pessoa física e empresas que não são instituições financeiras, o Decreto 22.626/1933 (Lei de Usura) limita os juros a 12% ao ano. Bancos e financeiras não estão sujeitos a esse teto. Ainda assim, os juros cobrados por eles seguem sob análise de abusividade pelo Código de Defesa do Consumidor. A lei considera nulas cláusulas que coloquem a pessoa consumidora em desvantagem exagerada.
Antes de aceitar um plano de pagamento parcelado, é recomendável conferir se o contrato ou a proposta deixa claro qual é a taxa de juros aplicada e o valor total a pagar até o fim do acordo.
Negociar diretamente com o credor funciona melhor quando a proposta já parte de um valor de parcela definido, e não de uma pergunta aberta sobre o que é possível fazer.
Antes de entrar em contato, é recomendável reunir o valor total da dívida, verificar se há desconto disponível para pagamento à vista e definir o valor máximo de parcela dentro do orçamento. Com esses dados em mãos, a negociação fica mais direta. A proposta de parcela pode ser apresentada logo no início, seguida da pergunta sobre desconto para entrada maior e do pedido de confirmação por escrito antes de qualquer pagamento.
Quando a dívida já está negativada, a negociação também pode ser feita por canais que reúnem várias ofertas de uma vez, como o Serasa Limpa Nome, a maior plataforma de negociação de dívidas do país, com acesso gratuito e 100% online pelo site, pelo aplicativo, pelo WhatsApp (11) 99575-2096 ou pelas agências dos Correios. Nesses canais, é possível comparar mais de uma proposta de plano de pagamento antes de fechar acordo com a empresa credora.
Uma parcela bem dimensionada evita que o pagamento da dívida comprometa outras contas fixas do mês. Quando a parcela é definida sem esse cuidado, o efeito costuma ser o oposto. Outra conta atrasa para dar lugar ao pagamento do plano.
O ponto de partida é sempre a renda líquida disponível depois de descontar as despesas essenciais, não a renda bruta total. A partir desse valor, fica mais claro quanto sobra para negociar uma parcela sem criar uma nova pendência no mês seguinte.
Organizar esse cálculo junto com o restante do orçamento ajuda a enxergar o plano de pagamento como parte da rotina financeira, e não como uma cobrança isolada.
Leia mais | Quitar dívidas sem comprometer o orçamento familiar: como fazer
Na parcela fixa, o valor mensal não muda do início ao fim do acordo, o que facilita prever o impacto no orçamento em qualquer mês. É a opção mais previsível entre as modalidades de plano de pagamento.
No formato com balão, as parcelas mensais são menores, mas o acordo termina com um pagamento maior, chamado de balão. Essa modalidade tende a fazer sentido quando existe um recebimento previsto perto do fim do prazo, como 13º salário ou restituição do Imposto de Renda.
A escolha entre os dois formatos depende menos da preferência pessoal e mais da estabilidade da renda ao longo dos próximos meses do acordo.
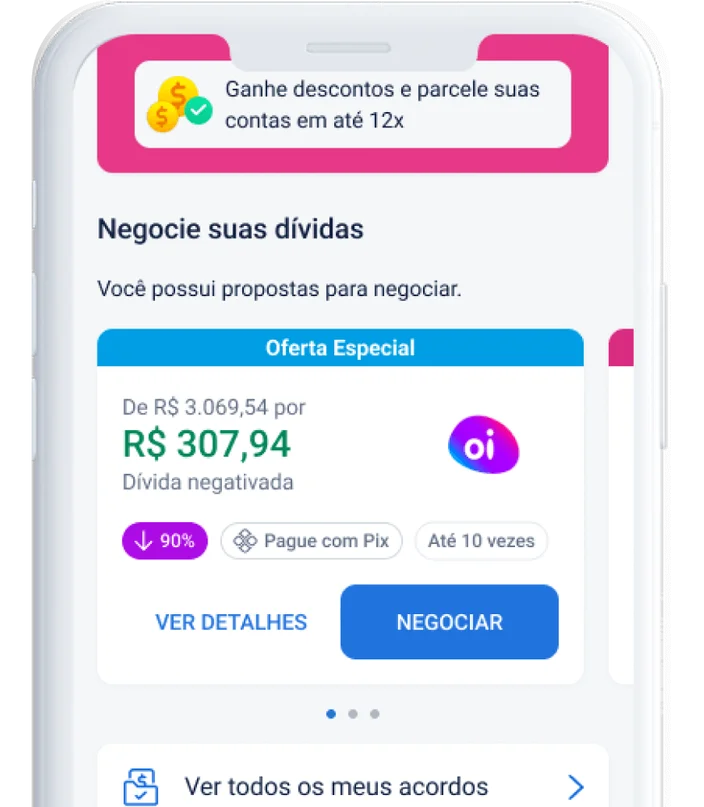
Quando a dívida já está negativada, formalizar o plano de pagamento diretamente pelo Serasa Limpa Nome costuma simplificar a negociação, porque as ofertas já chegam organizadas por empresa credora.
Entre com seu CPF e senha no site ou no aplicativo da Serasa. Quem ainda não tem cadastro pode criar um de forma gratuita.
Na tela inicial, confira se há ofertas de negociação disponíveis para o CPF.
Acesse o menu "Dívidas" para consultar as ofertas e os acordos em andamento.
Escolha a oferta desejada, com desconto de até 90% concedido pela empresa credora, e confira o número de parcelas disponível.
Feche o acordo e pague pelo Pix ou pelo boleto, conforme a opção oferecida.
Pronto! Depois de fechado o acordo, é possível acompanhar as parcelas do plano de pagamento pelo mesmo menu "Dívidas". Ao pagar a primeira parcela pelo Pix, o Serasa Score pode subir na hora quando o acordo é fechado pelo Serasa Limpa Nome, dependendo da disponibilidade desse meio de pagamento por parte da empresa credora, e sem garantia de aumento em todos os casos.
Organizar as dívidas em um plano de pagamento compatível com a renda disponível é o caminho mais direto para sair da situação de inadimplência sem comprometer as contas do mês. No Serasa Limpa Nome, é possível comparar ofertas de negociação com desconto de até 90% concedido pelas empresas parceiras, e fechar o acordo pelo Pix ou pelo boleto.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 6 de outubro de 202612 minutos de leitura
Data de publicação 28 de setembro de 20269 minutos de leitura
Data de publicação 25 de setembro de 20266 minutos de leitura

