





Parcelamento de dívidas: como fazer certo e sem quebrar o acordo
Parcelamento de dívidas: como fazer certo e sem quebrar o acordoData de publicação 6 de outubro de 202612 minutos de leitura
Atualizado em: 13 de outubro de 2026
Categoria Negociar dívidaTempo de leitura: 11 minutosTexto de: Time Serasa
Usar o 13º salário para pagar dívidas pode fazer sentido quando o acordo cabe no orçamento e não tira dinheiro das despesas essenciais. A decisão depende do valor líquido recebido, do custo de cada dívida e das condições de cada negociação.
Sim, quando sobra dinheiro depois de separar as contas do mês e o acordo pode ser mantido até o fim. Quatro critérios ajudam a decidir:
Se algum desses pontos ficar descoberto, destinar só uma parte do 13º à negociação tende a ser mais seguro. Para quem tem dívidas negativadas, o valor pode ir para as ofertas de negociação de dívidas da Serasa, se houver oferta para o CPF.
Segundo a pesquisa da Serasa "Estratégias e Ferramentas usadas pelos brasileiros para o dinheiro caber até o fim do mês", realizada em 2026, 73% dos entrevistados estão ou estiveram endividados nos últimos 12 meses. O mesmo levantamento mostra que 24% adiaram o plano de quitar dívidas mais rapidamente por questões financeiras.
O ponto de partida é o valor líquido, que de fato cai na conta. O 13º costuma ser pago em duas parcelas, mas também em parcela única. Se for parcelado, a primeira parcela é depositada até 30 de novembro e a segunda até 20 de dezembro, conforme a Lei 4.749/1965. Em parcela única, a data limite também é 30 de novembro.
Os descontos de INSS e, quando houver, de Imposto de Renda incidem na segunda parcela, que por isso tende a ser menor. A calculadora do décimo terceiro ajuda a estimar esses valores. Com o valor líquido em mãos, o teto para as dívidas sai em quatro etapas:
Some o valor líquido das duas parcelas.
Separe o dinheiro das despesas essenciais de dezembro e janeiro.
Reserve uma quantia para os compromissos já previstos do começo do ano.
Considere o que sobrar como o limite para negociar dívidas.
Esse teto evita aceitar uma proposta só pelo desconto e deixar outra conta sem dinheiro. As diferentes formas de usar o décimo terceiro ajudam a planejar o que sobrar.
Uma ordem possível começa pelas dívidas que mais crescem e pelas que afetam serviços do dia a dia. Depois vêm as dívidas negativadas com ofertas que cabem no orçamento. Entender como organizar o pagamento de dívidas ajuda a adaptar essa ordem a cada caso.
Modalidades com juros altos, como o rotativo do cartão de crédito e o cheque especial, fazem o saldo crescer mais rápido. Os juros compostos, presentes na maioria das operações de crédito, aumentam o valor devido mês a mês. Para comparar essas dívidas, o custo total informado no contrato ou na fatura diz mais do que o valor da parcela.
Contas de água e luz estão ligadas a serviços básicos da casa. A Lei 8.987/1995, no art. 6º, § 3º, permite que a concessionária interrompa o serviço por inadimplemento do usuário, após aviso prévio.
Por isso, contas recentes de água e luz podem ter prioridade. Na energia elétrica, a distribuidora só pode suspender o fornecimento até 90 dias após o vencimento da conta não paga. Depois desse prazo, a dívida continua sendo cobrada, mas não justifica o corte.
Uma dívida negativada pode ter oferta de negociação com desconto, definida pela empresa parceira detentora da dívida. A proposta escolhida precisa caber no teto do 13º e, se for parcelada, na renda dos meses seguintes.
Nenhuma das duas formas é melhor em todos os casos. A escolha depende do custo total, do desconto e de quanto sobra no orçamento depois do pagamento.
| Critério | Pagamento à vista | Pagamento parcelado |
|---|---|---|
| Custo total | Valor único | Soma de todas as parcelas |
| Desconto | Definido pela empresa parceira para pagamento único | Pode mudar conforme o número de parcelas |
| Entrada ou parcela | Exige o valor inteiro disponível | Cada parcela precisa caber na renda mensal |
| Prazo | Dívida quitada no pagamento | Compromisso por vários meses |
| Vencimento | Data única | Uma data por parcela, inclusive no começo do ano |
| Impacto no orçamento | Usa mais do 13º de uma vez | Usa menos do 13º e compromete os próximos meses |
Nota: as condições de desconto, o número de parcelas e as formas de pagamento variam conforme a oferta disponível para cada CPF.
A saída é negociar parte das dívidas agora e planejar as demais para os próximos meses. Tentar quitar tudo de uma vez pode levar a acordos que não cabem no orçamento. Algumas medidas ajudam nessa etapa:
Um acordo descumprido pode ser cancelado, e o valor original da dívida pode voltar a ser cobrado, descontados os valores já pagos. Conhecer as formas de negociar dívidas ajuda a planejar as próximas negociações.
No começo do ano aparecem despesas como IPVA, IPTU e material escolar, que dividem espaço com as parcelas do acordo. Incluir cada vencimento no controle de contas do mês ajuda a não perder nenhuma data.
Se sobrar uma parte do 13º depois da negociação, separar esse valor para essas despesas ajuda a manter o acordo em dia até a última parcela.
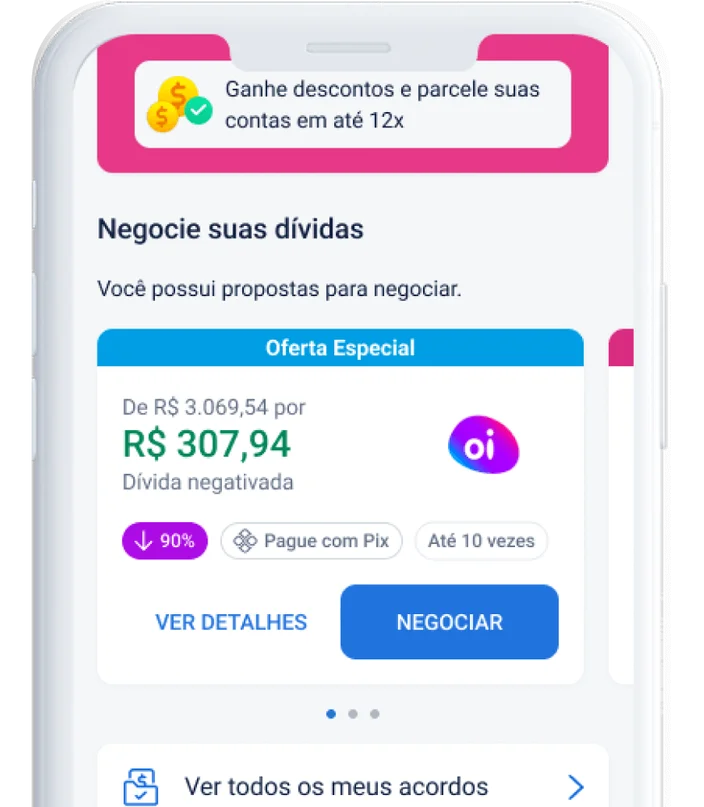
O Serasa Limpa Nome é a maior plataforma de negociação de dívidas do país. O acesso é gratuito pelo site, pelo aplicativo da Serasa e nas agências dos Correios. Os descontos, de até 90%, são definidos pelas empresas parceiras e dependem de haver oferta para o CPF. Pelo site ou aplicativo, o caminho é este:
Entre com seu CPF e senha no site ou no aplicativo da Serasa. Se ainda não tiver cadastro, é só criar um de forma gratuita.
Na tela inicial, confira se há ofertas de negociação de dívidas disponíveis para o CPF ou acesse o menu "Dívidas".
Compare valor à vista, número de parcelas e datas de vencimento de cada oferta.
Escolha só a oferta que cabe no valor separado do 13º e nos próximos meses.
Selecione Pix ou boleto, conforme as opções da oferta, e conclua o acordo.
Pronto! Agora é possível acompanhar o acordo pelo menu "Dívidas".
Em acordos parcelados, pagar a primeira parcela permite retirar a negativação pela Serasa, mas a dívida só é quitada com a última. Com o teto definido, usar o 13º salário para pagar dívidas pelo Serasa Limpa Nome ajuda a fechar só o acordo que cabe no orçamento, se houver oferta para o CPF.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 6 de outubro de 202612 minutos de leitura
Data de publicação 1 de outubro de 202612 minutos de leitura
Data de publicação 28 de setembro de 20269 minutos de leitura

