





Parcelamento de dívidas: como fazer certo e sem quebrar o acordo
Parcelamento de dívidas: como fazer certo e sem quebrar o acordoData de publicação 6 de outubro de 202612 minutos de leitura
Atualizado em: 28 de outubro de 2026
Categoria Negociar dívidaTempo de leitura: 17 minutosTexto de: Time Serasa
Quando o banco não quer negociar dívida ou apresenta uma proposta que não cabe no orçamento, ainda existem caminhos para negociar a dívida. O banco não é obrigado a aceitar qualquer proposta, mas é possível buscar ofertas em plataformas de negociação, avaliar a portabilidade e, em caso de superendividamento, pedir a repactuação prevista em lei.
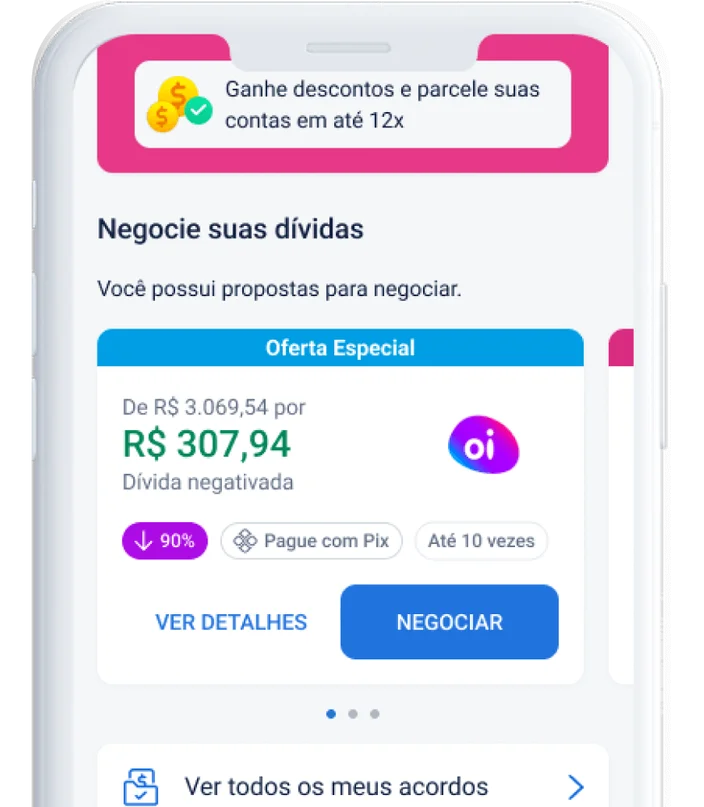
As condições apresentadas no balcão da agência nem sempre são as únicas. O banco pode disponibilizar ofertas diferentes em outros canais, e a dívida pode ter sido vendida a outra empresa. No Serasa Limpa Nome, empresas parceiras disponibilizam ofertas que podem chegar a até 90% de desconto.
Na negociação com desconto, o banco aceita receber menos que o total devido para encerrar o débito. O abatimento costuma incidir sobre juros, multas e encargos acumulados durante o atraso.
O banco pode vender o direito de cobrar a dívida para uma empresa de recuperação de crédito (operação conhecida como cessão de crédito). Nesse caso, a negociação passa a ser feita com essa segunda empresa, que pode oferecer condições diferentes das apresentadas anteriormente na agência bancária.
A oferta pode ser de pagamento à vista, em geral com o maior desconto, ou parcelado. Conhecer as alternativas para pagar dívidas com desconto ajuda a comparar propostas antes de aceitar a primeira condição apresentada.
Leia também | Como negociar dívida Banco Original: dicas e soluções
Os bancos oferecem descontos porque recuperar parte do valor é melhor do que não receber. Uma dívida antiga e sem pagamento continua pesando na carteira de crédito da instituição, e o acordo encerra essa pendência.
É comum haver períodos de mutirão de renegociação de dívidas, como o Feirão Serasa Limpa Nome, realizado duas vezes por ano e que reúne um grande número de empresas parceiras com ofertas.
Negociar com desconto reduz o valor a pagar e, se a dívida estiver negativada, leva à retirada da negativação após o pagamento.
Não. Nenhuma lei obriga o banco a aceitar a proposta de renegociação apresentada pelo cliente, nem a parcelar uma dívida em atraso. O acordo depende da concordância das duas partes, e cada instituição define a própria política de negociação.
A exceção está na Lei do Superendividamento (Lei 14.181/2021), que alterou o Código de Defesa do Consumidor (CDC). Ela permite que a pessoa física em situação de superendividamento peça a repactuação das dívidas de consumo com todos os credores ao mesmo tempo. O plano precisa preservar o mínimo existencial, ou seja, a parte da renda reservada a despesas básicas, como moradia e alimentação.
O procedimento segue estas etapas:
O pedido pode começar no Procon ou em outro órgão de defesa do consumidor, ou diretamente na Justiça. A primeira etapa é uma audiência de conciliação com todos os credores.
O consumidor apresenta um plano de pagamento com prazo máximo de cinco anos.
Se não houver acordo com algum credor, o juiz pode instaurar um processo por superendividamento e definir um plano judicial compulsório para essas dívidas.
Algumas dívidas ficam de fora, como financiamento imobiliário, crédito rural e contratos com garantia real.
Leia também | O que é a Lei do Superendividamento e quem tem direito
A portabilidade de dívida transfere um contrato de crédito para outra instituição que ofereça juros menores. O novo banco quita a dívida no banco de origem, e o cliente passa a pagar as parcelas nas novas condições, sem custo pela transferência.
As regras estão na Resolução CMN nº 5.057/2022, do Conselho Monetário Nacional. O valor e o prazo da nova operação não podem superar o saldo devedor e o prazo restante do contrato original. O banco de origem pode apresentar uma contraproposta, mas não pode impedir a transferência.
A portabilidade se aplica a modalidades como empréstimo pessoal, consignado e financiamentos, e também ao saldo devedor da fatura do cartão de crédito. A nova instituição faz uma análise de crédito própria e não é obrigada a aceitar o pedido. Por isso, essa alternativa costuma servir melhor a quem ainda está com o contrato em dia e quer reduzir o custo da dívida.
Para pedir a portabilidade:
Peça ao banco atual o saldo devedor atualizado e os dados do contrato, como taxa de juros, prazo restante e custo efetivo total (CET).
Simule a portabilidade em outras instituições e compare o CET das propostas, não só a taxa de juros.
Escolha a proposta mais vantajosa e formalize o pedido na nova instituição, que fará a solicitação ao banco de origem.
Avalie a contraproposta do banco de origem, se houver, antes de confirmar a transferência.
Confira se o contrato antigo foi quitado e passe a pagar as parcelas à nova instituição.
A forma mais direta de encontrar ofertas com desconto é consultar o CPF no Serasa Limpa Nome, maior plataforma de negociação de dívidas do país. Por lá, empresas parceiras, entre elas bancos e financeiras, disponibilizam ofertas que podem chegar a até 90% de desconto.
O acesso é gratuito pelo site, pelo aplicativo da Serasa ou nas agências dos Correios. A plataforma do Serasa Limpa Nome é confiável, e os descontos são definidos pelas empresas parceiras, e não pela Serasa. O pagamento do acordo também é feito à empresa, nunca à Serasa.
Os maiores descontos costumam aparecer em dívidas mais antigas, com três, quatro ou cinco anos de atraso. Nesse estágio, o banco já registrou o valor como prejuízo e prefere recuperar uma parte a não receber nada.
Negociar direto com o banco é possível, mas as condições ficam restritas à política da agência naquele momento. Em uma plataforma de negociação, as ofertas de diferentes empresas ficam reunidas no mesmo lugar, o que facilita comparar antes de decidir.
| Característica | Negociar direto com o banco | Negociar no Serasa Limpa Nome |
|---|---|---|
| Variedade de ofertas | Condições do próprio banco, definidas pela política interna no momento do atendimento. | Ofertas de bancos, financeiras, lojas e empresas de recuperação de crédito reunidas em um só lugar. |
| Quem define o desconto | O próprio banco. | A empresa parceira detentora da dívida. A Serasa disponibiliza a oferta. |
| Percentual de desconto | Varia conforme a política do banco. | Pode chegar a até 90%. |
| Canais de atendimento | Agência, telefone ou canais digitais do banco, com possíveis filas e esperas. | Site, aplicativo, WhatsApp (atendimento automatizado, 24 horas por dia) ou agências dos Correios. |
| Períodos de mutirão | Campanhas próprias, quando o banco realiza. | Feirão Serasa Limpa Nome, duas vezes por ano. |
| Forma de pagamento | Definida pelo banco. | Pix ou boleto, conforme a oferta. O pagamento é feito à empresa parceira. |
Nota: as ofertas dependem da disponibilidade para cada CPF e podem mudar ao longo do tempo.
Leia também | Como funciona o Serasa Limpa Nome
A negociação no Serasa Limpa Nome é gratuita e pode ser concluída em poucos minutos. Para evitar fraudes, o acordo deve ser feito apenas nos canais oficiais:
Entre com seu CPF e senha no site ou no aplicativo da Serasa. Se não tiver um cadastro ainda, é só criar um de forma gratuita.
Na tela inicial, confira se há ofertas de negociação de dívidas disponíveis para o CPF, ou acesse o menu "Dívidas".
Escolha a oferta desejada e compare as condições de pagamento, à vista ou parcelado.
Feche o acordo e escolha a forma de pagamento, Pix ou boleto, conforme a oferta.
Faça o pagamento até a data de vencimento para validar o acordo.
Pronto! Agora é possível acompanhar o acordo pelo menu "Dívidas".
Leia também | Como identificar golpes que usam o nome do Serasa Limpa Nome
A dívida do banco em atraso gera juros e multa, pode levar à negativação do CPF e, em alguns casos, a uma ação de cobrança.
Leia também | Riscos do endividamento: consequências e como se proteger
As consequências variam conforme a modalidade contratada. A existência de garantia e a forma de desconto das parcelas mudam o que o banco pode fazer para recuperar o valor emprestado.
Procurar o banco logo nos primeiros atrasos amplia as chances de encontrar opções de negociação, pois a dívida ainda está menor e sem tantos encargos acumulados.
Quando o banco não quer negociar dívida pelo atendimento tradicional, a consulta ao CPF no Serasa Limpa Nome mostra se há ofertas de empresas parceiras. Os descontos podem chegar a até 90%. A consulta é gratuita, e o acordo pode ser fechado pelo celular, sem precisar voltar à agência.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 6 de outubro de 202612 minutos de leitura
Data de publicação 1 de outubro de 202612 minutos de leitura
Data de publicação 28 de setembro de 20269 minutos de leitura

