





Parcelamento de dívidas: como fazer certo e sem quebrar o acordo
Parcelamento de dívidas: como fazer certo e sem quebrar o acordoData de publicação 6 de outubro de 202612 minutos de leitura
Atualizado em: 9 de setembro de 2026
Categoria Negociar dívidaTempo de leitura: 11 minutosTexto de: Time Serasa
Ajudar um parente ou amigo a resolver uma dívida é comum, mas a dúvida sobre até onde isso é permitido também aparece. A legislação permite negociar a dívida de outra pessoa, com autorização formal. O texto a seguir reúne as regras, os documentos exigidos e os cuidados para evitar golpes.
Sim, desde que exista autorização formal do devedor original ou outra forma de representação aceita pela instituição credora. A legislação não impede que um terceiro negocie ou pague uma dívida em nome de outra pessoa. O credor, porém, precisa ter garantia de que quem está negociando tem de fato poder para isso.
Essa exigência existe por causa das regras de sigilo bancário, que protegem as informações do titular contra acesso não autorizado. Sem uma autorização válida, a instituição credora pode se recusar a passar qualquer detalhe da dívida ou a seguir com a negociação. Isso vale tanto para quem já sabe como negociar dívida quanto para quem está fazendo isso pela primeira vez em nome de outra pessoa.
O documento que formaliza essa autorização é a procuração. Ela permite que uma pessoa atue em nome de outra em situações específicas, como negociar uma dívida ou assinar um acordo de pagamento. A procuração pode ser geral ou específica, e a diferença entre as duas muda bastante o alcance dos poderes concedidos.
| Tipo de procuração | O que permite | Quando usar |
|---|---|---|
| Geral | Poderes amplos, que cobrem várias áreas da vida do outorgante, incluindo questões financeiras | Quando é preciso representar a pessoa em mais de uma situação, não só na negociação da dívida |
| Específica | Poderes limitados apenas ao que está descrito no documento | Quando o objetivo é autorizar só a negociação de uma dívida determinada |
Para a maioria dos casos de negociação de dívida, a procuração específica é a mais indicada. Ela reduz o risco de o representante tomar decisões fora do que foi combinado. O documento geralmente precisa informar:
Em alguns casos, a instituição credora pode exigir que a assinatura do devedor original tenha firma reconhecida em cartório. Isso serve para garantir a autenticidade do documento. Vale confirmar essa exigência diretamente com quem vai receber a procuração antes de dar início à negociação.
Leia também | 10 mitos e verdades sobre dívidas
Com a procuração em mãos, a negociação segue um caminho parecido com o de uma negociação comum, com alguns cuidados extras.
Tenha por perto a procuração já assinada e os documentos de identificação de quem deve e de quem representa. Reúna também qualquer informação sobre a dívida, como nome do credor, valor aproximado e número do contrato. Isso evita ida e volta durante o atendimento.
A negociação pode ser feita pelos canais oficiais da Serasa: site, aplicativo, WhatsApp ou agências dos Correios. O ideal é que o próprio titular acesse a conta com o CPF e a senha dele. Quando isso não é possível, o representante pode buscar atendimento pelo WhatsApp ou em uma agência dos Correios, apresentando a procuração e os documentos.
Leia também | Como negociar dívidas pela internet: passo a passo
Depois de comprovada a autorização, é possível consultar as ofertas de negociação disponíveis para o CPF do titular. O passo seguinte é escolher a condição de pagamento e formalizar o acordo, sempre dentro dos limites definidos na procuração.
Intermediar uma negociação financeira em nome de terceiros exige atenção redobrada. O processo expõe dados de alguém em situação vulnerável. Alguns cuidados ajudam a manter a segurança, como:
O processo envolve documentos pessoais e dados financeiros de outra pessoa. Por isso, confira como a Serasa trata os dados pessoais informados durante a negociação. Se algo parecer suspeito, é possível denunciar uma fraude digital diretamente com a Serasa.
Não automaticamente. A dívida tem natureza pessoal e continua vinculada ao CPF de quem assinou o contrato original, mesmo que outra pessoa negocie ou pague por ela. A procuração autoriza alguém a agir em nome do devedor, mas não muda quem é o titular da dívida.
Existe, porém, uma possibilidade legal para essa mudança: a assunção de dívida. Nesse caso, outra pessoa assume formalmente o débito no lugar do devedor original.
A assunção de dívida depende de dois requisitos. A instituição credora precisa autorizar a mudança, e um novo contrato precisa ser assinado entre o credor e quem está assumindo o débito. É o que acontece, por exemplo, quando alguém assume o restante de um financiamento imobiliário no lugar de quem comprou o imóvel originalmente.
Leia também | Transferir dívida para outro CPF: o que saber
A instituição credora só aprova a substituição depois de fazer uma análise de crédito completa da pessoa que quer assumir a dívida. O processo é semelhante ao de um novo empréstimo. Se o resultado for desfavorável, a titularidade não é transferida. A dívida continua vinculada a quem assinou o contrato original, mesmo que outra pessoa esteja disposta a pagar.
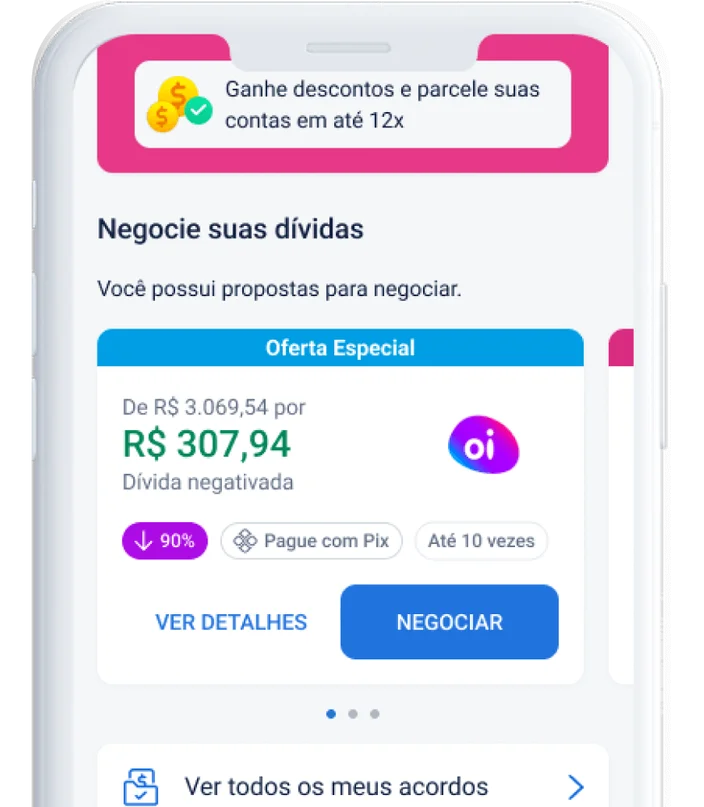
Depois de reunir a autorização certa, o próximo passo é buscar a condição mais vantajosa para quitar a dívida. No Serasa Limpa Nome, é possível negociar com desconto que pode chegar a até 90%, direto com as empresas parceiras que disponibilizam a oferta.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 6 de outubro de 202612 minutos de leitura
Data de publicação 1 de outubro de 202612 minutos de leitura
Data de publicação 28 de setembro de 20269 minutos de leitura

