





Open Finance é seguro? Riscos, vantagens e cuidados
Open Finance é seguro? Riscos, vantagens e cuidadosData de publicação 3 de setembro de 202611 minutos de leitura
Atualizado em: 28 de agosto de 2026
Categoria Consultar ScoreTempo de leitura: 8 minutosTexto de: Time Serasa
“Paguei minha dívida e meu score não aumenta”. Esse é um questionamento comum depois de quitar ou negociar uma pendência. O pagamento é uma informação positiva, mas não determina sozinho a pontuação. O Serasa Score considera diferentes dados e pode permanecer igual, subir ou mudar em outro momento.
Também é preciso separar três processos: a retirada de uma negativação, o recálculo do score e a análise de crédito feita por um banco ou outra empresa. Eles seguem critérios e prazos diferentes. Mesmo uma pontuação maior não obriga uma instituição a aprovar cartão, empréstimo ou financiamento.
A melhor forma de interpretar o resultado é acompanhar os fatores apresentados na plataforma e verificar se a baixa da dívida foi atualizada corretamente.
O score pode permanecer igual porque outras informações continuam influenciando o cálculo. Entre os fatores possíveis estão hábitos de pagamento, dívidas ainda abertas, contratos, busca recente por crédito, informações cadastrais e histórico de relacionamento financeiro.
O tipo de registro também importa. Pagar uma dívida negativada pode levar à retirada da anotação, mas isso não significa aumento automático de pontos. Se houver outras pendências ou mudanças recentes, o efeito do pagamento pode ser compensado pelo conjunto dos dados.
A pontuação é dinâmica. Pessoas que pagaram valores semelhantes podem ter resultados diferentes porque seus históricos não são iguais. Não existe quantidade garantida de pontos nem prazo universal para a mudança.
Leia também | Como funciona o Serasa Score
Não necessariamente. A baixa da negativação corresponde à retirada do registro negativo após a regularização, conforme a atualização enviada pela empresa credora. O aumento do score depende do recálculo da pontuação com todas as informações disponíveis.
Assim, o CPF pode deixar de ter aquela negativação e o score permanecer na mesma faixa. Isso não indica, por si só, que o pagamento não foi reconhecido. A pessoa deve primeiro verificar se a dívida aparece como regularizada e depois acompanhar a pontuação.
Se a anotação continuar mesmo após o prazo informado pela empresa, é recomendável procurar a credora, apresentar o comprovante e guardar os protocolos. A Serasa não altera dados legítimos enviados por outra instituição sem a atualização correspondente.
A instituição pode considerar renda, comprometimento do orçamento, contratos em andamento, relacionamento, movimentação, documentação e políticas internas. Também pode usar um rating próprio, diferente do Serasa Score.
O Serasa Score indica probabilidade de pagamento, mas não garante aprovação. Uma pontuação considerada boa pode aumentar a chance de acesso ao crédito em alguns contextos, sem obrigar a empresa a aceitar a proposta ou oferecer determinada taxa.
Quando há crédito negado com score alto, a razão pode estar em critérios que não aparecem na pontuação. A Serasa não participa da decisão e não consegue alterá-la.
Leia também | Por que o crédito pode ser negado mesmo com score bom
O Sistema de Informações de Créditos (SCR) reúne dados de empréstimos, financiamentos, limites e outros compromissos informados pelas instituições ao Banco Central. A consulta pelo Registrato ajuda a conferir operações existentes e a instituição responsável.
O relatório é diferente do Serasa Score. Ele apresenta a posição informada em cada período e mantém o histórico dos meses em que houve atraso. Pagar a dívida atualiza a situação nos períodos seguintes, mas não apaga um histórico legítimo já registrado.
Se houver erro, a correção deve ser solicitada à instituição que enviou a informação. O Banco Central e a Serasa não substituem o responsável pelo dado.
O acesso é feito pelos canais oficiais do Banco Central. Siga estas etapas gerais:
Entre no sistema Registrato com a conta gov.br exigida pelo serviço.
Procure o relatório de Empréstimos e Financiamentos (SCR).
Escolha o período disponível e gere o documento.
Confira instituições, saldos e situação informada.
Em caso de divergência, procure a instituição responsável pelo registro e guarde os protocolos.
Não existe fórmula pronta, mas algumas ações ajudam a manter informações financeiras consistentes:
Conferir se a dívida foi atualizada como paga ou negociada.
Manter contas e contratos em dia.
Regularizar outras pendências possíveis.
Atualizar os dados cadastrais.
Atualizar os dados cadastrais.
Acompanhar os fatores exibidos no Serasa Score.
Comparar o custo de qualquer novo crédito antes de solicitar.
A consulta diária não acelera o recálculo. O mais útil é acompanhar periodicamente e agir sobre fatores reais, sem pagar intermediários que prometem alterar a pontuação.
Consultar a pontuação e os fatores exibidos ajuda a entender o momento financeiro, mas não garante aumento nem aprovação de crédito.
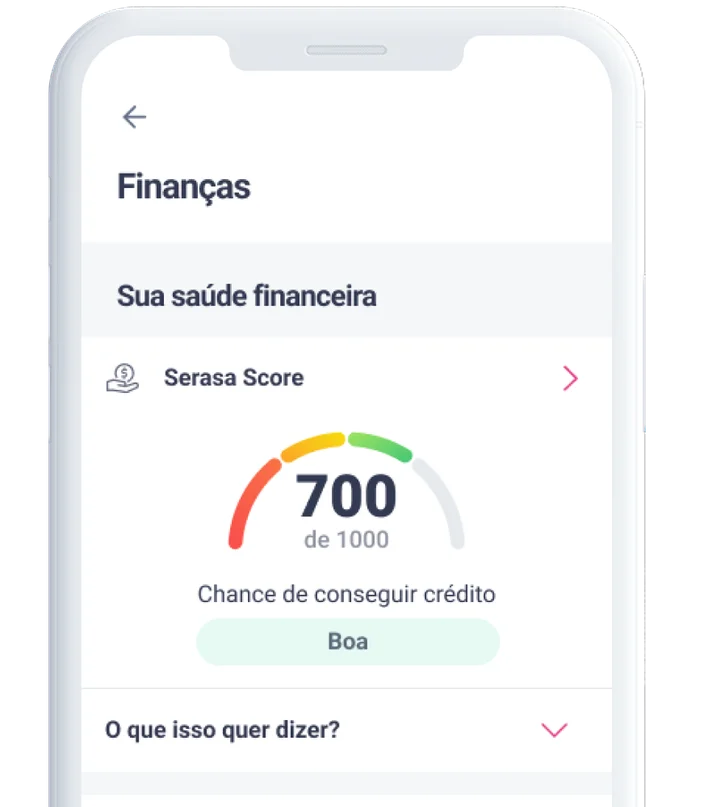
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 3 de setembro de 202611 minutos de leitura
Data de publicação 1 de setembro de 202611 minutos de leitura
Data de publicação 7 de agosto de 20269 minutos de leitura

