





Quem recebe Bolsa Família pode financiar casa?
Quem recebe Bolsa Família pode financiar casa?Data de publicação 25 de setembro de 20265 minutos de leitura
Atualizado em: 28 de agosto de 2026
Categoria Consultar ScoreTempo de leitura: 8 minutosTexto de: Time Serasa
Ter salário alto e score que não aumenta não é uma contradição. A renda não integra o cálculo geral do Serasa Score. A pontuação estima a probabilidade de a pessoa pagar as contas em dia com base em informações financeiras e comportamentais disponíveis.
Por isso, duas pessoas com a mesma renda podem estar em faixas diferentes. Uma pode ter longo histórico de pagamentos em dia e poucos compromissos; a outra pode ter atrasos, dívidas, vários contratos ou pedidos recentes de crédito.
O score não mede riqueza, patrimônio nem valor profissional. Também não existe salário mínimo que garanta determinada pontuação ou aprovação de crédito.
Não automaticamente. Receber aumento, trocar de emprego ou informar uma renda maior não gera pontos de forma direta no cálculo geral do Serasa Score.
A renda pode ser considerada por empresas em análises próprias e em funcionalidades específicas, mas isso não significa que ela passe a compor a pontuação geral. Um banco, por exemplo, pode comparar renda e parcela para avaliar capacidade de pagamento, enquanto o score observa probabilidade de pagamento a partir de outro conjunto de dados.
É por isso que uma pessoa pode ganhar bem e ainda receber crédito negado, ou ter renda menor e apresentar um score mais alto. Cada empresa também aplica critérios próprios.
Leia também | Mitos e verdades sobre o Serasa Score
Considere duas pessoas com renda mensal semelhante. A primeira paga contratos em dia, mantém cadastro atualizado e faz poucos pedidos de crédito. A segunda teve atrasos recentes, tem vários compromissos e enviou propostas a diferentes empresas.
Embora a renda seja parecida, os históricos são diferentes. O cálculo pode refletir essa diferença porque observa padrões de pagamento, dívidas, contratos, consultas e relacionamento financeiro.
O exemplo não significa que uma ação específica determine o resultado. A pontuação considera o conjunto das informações e pode mudar conforme novos dados são recebidos.
O cálculo é organizado em seis grupos. Os pesos são:
| Cabeçalho 1 | Cabeçalho 2 | Cabeçalho 3 |
|---|---|---|
| Hábitos de pagamento | 29% | Regularidade de contas e contratos informados. |
| Experiência e relacionamento | 24% | Tempo e histórico de relacionamento financeiro. |
| Dívidas | 21% | Existência e situação de pendências consideradas no modelo. |
| Busca por crédito | 12% | Consultas empresariais relacionadas a pedidos recentes. |
| Informações cadastrais | 8% | Qualidade e atualização dos dados. |
| Contratos | 6% | Informações sobre contratos financeiros ativos ou encerrados. |
Ter salário alto e score que não aumenta não é uma contradição. A renda não integra o cálculo geral do Serasa Score. A pontuação estima a probabilidade de a pessoa pagar as contas em dia com base em informações financeiras e comportamentais disponíveis.
Por isso, duas pessoas com a mesma renda podem estar em faixas diferentes. Uma pode ter longo histórico de pagamentos em dia e poucos compromissos; a outra pode ter atrasos, dívidas, vários contratos ou pedidos recentes de crédito.
O score não mede riqueza, patrimônio nem valor profissional. Também não existe salário mínimo que garanta determinada pontuação ou aprovação de crédito.
Renda é o valor recebido em determinado período e capacidade de pagamento é quanto sobra para assumir uma parcela depois das despesas e compromissos existentes. Risco de crédito é a avaliação da probabilidade de o contrato ser pago conforme combinado.
Uma renda alta pode vir acompanhada de despesas e dívidas igualmente altas. Por outro lado, uma renda menor pode estar associada a poucos compromissos e pagamentos regulares. Por isso, o valor do salário não resolve sozinho a análise.
O Serasa Score é uma pontuação de crédito, não uma avaliação de patrimônio. A empresa que oferece crédito pode combinar o score com renda, documentos, garantias e políticas internas.
O Cadastro Positivo reúne informações de pagamento de contratos, como financiamentos, empréstimos, compras a prazo e contas de serviços quando enviadas pelas empresas participantes.
Esses dados ajudam a construir um histórico mais amplo que apenas registros negativos. O modelo pode considerar pontualidade, tempo de relacionamento e comportamento ao longo dos meses.
Nem todo pagamento aparece imediatamente. O envio depende da empresa responsável e dos ciclos de atualização. Também não há garantia de que um único pagamento gere aumento de score.
Sim. A conexão de contas bancárias pelo aplicativo da Serasa, em parceria com a PagueVeloz, permite compartilhar informações financeiras por meio do Open Finance para uma análise mais aprofundada do perfil.
O acesso ocorre em modo leitura: não permite que a Serasa ou a PagueVeloz faça transações ou movimente dinheiro. A pessoa escolhe quais informações compartilhar, gerencia as permissões e pode revogá-las.
Cada conta conectada pode aumentar ou manter a pontuação. A conexão em si não diminui o score. Ainda assim, não há garantia de aumento: a mudança pode levar alguns dias ou simplesmente não acontecer.
Siga as etapas abaixo:
Entre no aplicativo da Serasa com CPF e senha.
Procure “Conectar contas” na tela inicial ou no menu “Serviços”.
Escolha a instituição e leia as informações sobre compartilhamento.
Autorize apenas os dados desejados e conclua no canal oficial da instituição.
Pronto! Agora é possível gerenciar as permissões e acompanhar o Serasa Score.
Leia também | Hábitos que podem ajudar o score
A frase “meu score não aumenta de jeito nenhum” costuma refletir expectativa de resultado rápido. Como a pontuação considera um histórico, mudanças consistentes podem levar tempo.
Algumas ações úteis são:
consultar os fatores exibidos na plataforma;
verificar e atualizar dados cadastrais;
manter contas e contratos em dia;
regularizar dívidas quando houver condições;
evitar vários pedidos de crédito em pouco tempo;
conferir se informações incorretas foram enviadas por alguma empresa;
não contratar crédito apenas para tentar aumentar a pontuação.
A consulta gratuita mostra a pontuação e os fatores apresentados na plataforma, ajudando a acompanhar a jornada financeira sem promessa de aumento.
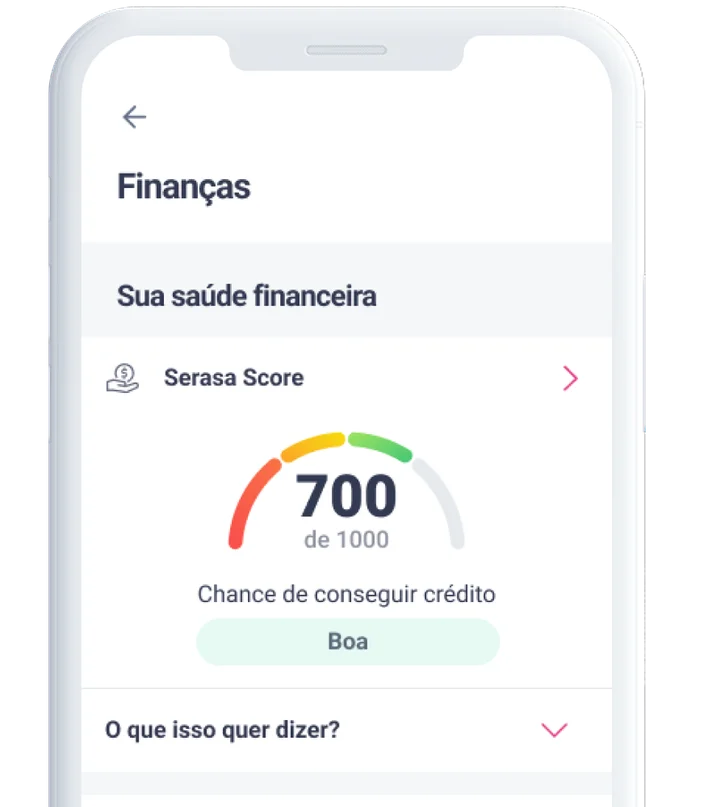
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 25 de setembro de 20265 minutos de leitura
Data de publicação 16 de setembro de 202614 minutos de leitura
Data de publicação 16 de setembro de 202613 minutos de leitura

