




Empréstimo para viagens: saiba como planejar sem se endividar
Empréstimo para viagens: saiba como planejar sem se endividarData de publicação 9 de outubro de 202611 minutos de leitura
Atualizado em: 30 de junho de 2026
Categoria CréditoTempo de leitura: 9 minutosTexto de: Time Serasa
A busca por maior margem de compra no cartão é comum entre os consumidores brasileiros. A ampliação do crédito não ocorre por acaso nem depende de sorte. Ela está associada ao nível de confiança estabelecido com o mercado.
Para entender como aumentar o limite do cartão de crédito, é preciso compreender como bancos e instituições financeiras analisam o perfil do consumidor.
Conhecer os critérios adotados pelas instituições e aplicar etapas práticas ajuda a melhorar o perfil financeiro. Esse amadurecimento constrói uma base sólida para conquistar maior poder de compra ao longo do tempo.
O limite funciona como um teto de gastos aprovado que a instituição financeira disponibiliza para compras de curto prazo. Essa margem é calculada após uma análise inicial da capacidade de pagamento do cliente, tendo como base os dados de renda cadastrados e o histórico no mercado.
A cada transação, parte do limite é utilizada e, ao pagar a fatura, o valor é restituído gradualmente. O banco monitora o uso do limite para reduzir riscos de inadimplência e evitar que o consumidor assuma compromissos acima da capacidade financeira mensal.
A concessão de novos limites exige avaliações periódicas do comportamento financeiro do consumidor. O mercado cruza dados de relacionamento bancário e movimentações para traçar um perfil de risco.
Os principais pilares analisados pelas instituições financeiras envolvem a renda mensal declarada, o nível de endividamento geral e o cumprimento de obrigações financeiras no prazo estipulado.
A tabela abaixo mostra atitudes práticas que influenciam a decisão das instituições financeiras na concessão de novos limites:
| Fatores que ajudam a aumentar o limite | Fatores que reduzem ou impedem o aumento |
|---|---|
| Pagamento integral e pontual de faturas | Registro de CPF negativado e atraso nas contas |
| Cadastro Positivo ativo e regularizado | Comprometimento excessivo da renda mensal |
| Movimentação financeira frequente na conta | Consultas excessivas ao CPF em curto período |
A melhora no perfil financeiro exige consistência e atitudes que demonstrem estabilidade ao longo do tempo. Como a concessão de novos limites é baseada em dados, o comportamento do titular deve priorizar um bom relacionamento com o banco.
As recomendações para fortalecer o perfil financeiro incluem:
Após adotar essas práticas, é possível solicitar o aumento do limite pelos canais digitais dos bancos, sem burocracia.
Para formalizar a solicitação via aplicativo, acompanhe as etapas recomendadas:
Acesse o aplicativo do banco emissor e selecione a seção dedicada à gestão do cartão.
Atualize os dados de renda mensal declarada, anexando novos holerites/contracheques ou extratos.
Selecione a opção "Ajuste de limite" ou "Solicitar limite", disponível no menu de faturas.
Insira o valor desejado para a nova margem de crédito e confirme o envio para acionar a análise de risco automática.
A pontuação de crédito atua como o principal balizador das instituições no mercado. O Serasa Score avalia, de forma estatística, a probabilidade de o consumidor cumprir as obrigações financeiras nos próximos meses. Uma nota elevada indica menor risco de atrasos e pode facilitar a aprovação de novos limites, mas não garante a liberação.
Manter as contas em dia, adotar hábitos de consumo compatíveis com a renda e monitorar as consultas ao CPF contribuem para o crescimento do Serasa Score.
Mesmo com comportamentos positivos, a resposta dos bancos pode demorar. O mercado financeiro costuma analisar o perfil a cada 30 a 90 dias para observar a constância dos hábitos de pagamento antes de liberar novos limites.
A recusa para novas margens costuma decorrer de sinais claros de instabilidade apontados pela inteligência de dados. O acúmulo de parcelamentos longos de faturas passadas (parcelamento rotativo), a existência de restrições de crédito ativas (CPF negativado) e a identificação de que a renda do solicitante já está comprometida barram a aprovação.
Nesses casos, as instituições financeiras bloqueiam a expansão como uma medida de proteção sistêmica e regulatória. A trava impede que o cliente adentre um cenário de superendividamento difícil de reverter.
Essa dinâmica levanta a questão da viabilidade da solicitação. Pedir um limite maior deve estar alinhado a um planejamento financeiro. O aumento do limite sem controle pode estimular compras por impulso e comprometer o orçamento.
O limite adicional pode ser útil para organizar despesas recorrentes ou cobrir emergências, mas não deve ser visto como complemento do salário.
Acompanhar a evolução do histórico de transações e aplicar as técnicas de organização viabiliza novos patamares de aprovação ao longo do tempo. Quando as finanças estão saudáveis, a busca por cartões com limites compatíveis e taxas mais justas torna-se o próximo passo estratégico.
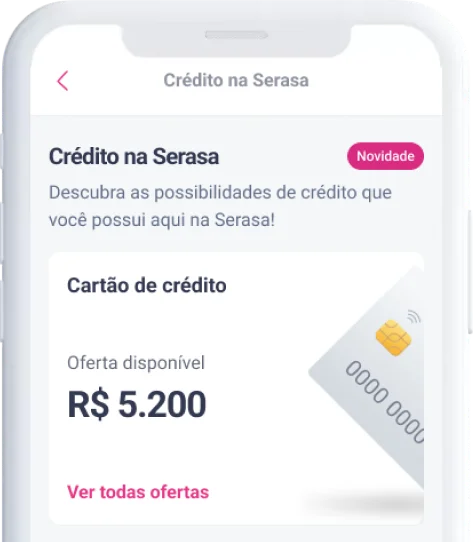
O Serasa Crédito atua como um comparador oficial de propostas financeiras. A plataforma permite pesquisar ofertas de cartões e simular limites em instituições parceiras de forma digital e gratuita. Ter clareza sobre como aumentar o limite do cartão de crédito possibilita escolhas seguras que aceleram a independência do consumidor no mercado.
No Serasa Crédito, você simula e compara ofertas de cartão de crédito, empréstimos, consórcios e conta digital de acordo com seu perfil financeiro.
E o melhor: tudo online, grátis e sem afetar seu Serasa Score. Se houver ofertas disponíveis para o seu CPF, a solicitação* leva poucos minutos.
*A análise de crédito é feita por parceiros; sem garantia de aprovação.
Data de publicação 9 de outubro de 202611 minutos de leitura
Data de publicação 29 de setembro de 202611 minutos de leitura
Data de publicação 17 de setembro de 20269 minutos de leitura

