



Empréstimo no carnê: como funciona e quando compensa
Empréstimo no carnê: como funciona e quando compensaData de publicação 3 de novembro de 202613 minutos de leitura
Atualizado em: 9 de outubro de 2026
Categoria CréditoTempo de leitura: 13 minutosTexto de: Time Serasa
Calcular juros ao mês ajuda a entender quanto um empréstimo, um parcelamento ou uma conta atrasada pode acrescentar ao orçamento. Na conta mais simples, 2% ao mês sobre R$ 1.000 geram R$ 20 de juros no mês, e 3% geram R$ 30. Nos juros compostos, esse valor cresce a cada mês.
Os juros simples incidem sempre sobre o valor inicial, chamado de capital. Por isso, o valor cobrado de juros é o mesmo em todos os meses. Os juros simples podem ser usados em algumas situações de atraso, conforme as regras aplicáveis à dívida.
Os juros compostos incidem sobre o saldo acumulado, que já inclui os juros dos meses anteriores. É o que se conhece como "juros sobre juros". Os juros compostos são usados em muitas operações de crédito, mas a forma de cálculo varia conforme o contrato.
A tabela abaixo compara os dois modelos para uma dívida de R$ 1.000 com taxa de 3% ao mês, sem nenhum pagamento no período.
| Prazo | Total com juros simples | Total com juros compostos | Diferença |
|---|---|---|---|
| 1 mês | R$ 1.030,00 | R$ 1.030,00 | R$ 0,00 |
| 3 meses | R$ 1.090,00 | R$ 1.092,73 | R$ 2,73 |
| 6 meses | R$ 1.180,00 | R$ 1.194,05 | R$ 14,05 |
| 12 meses | R$ 1.360,00 | R$ 1.425,76 | R$ 65,76 |
Simulação ilustrativa, sem tarifas, impostos ou seguros. Valores arredondados em centavos.
No primeiro mês, os dois cálculos chegam ao mesmo resultado. A diferença aparece a partir do segundo mês e aumenta conforme o prazo fica mais longo.
A fórmula dos juros simples multiplica o capital (C) pela taxa (i) e pelo tempo (t). O resultado são os juros (J) da operação.
J = C × i × t
A taxa e o tempo precisam estar na mesma unidade. Se a taxa é mensal, o prazo entra em meses.
Transforme a taxa em número decimal, dividindo o percentual por 100 (2% vira 0,02).
Multiplicque o valor emprestado pela taxa para achar os juros de um mês.
Multiplique esse resultado pelo número de meses
Some os juros ao valor emprestado para chegar ao total a pagar, chamado de montante.
Em um empréstimo de R$ 2.000 com juros simples de 2% ao mês por 5 meses, a conta é 2.000 × 0,02 × 5. O resultado é R$ 200 de juros, e o montante chega a R$ 2.200.
Na calculadora, basta digitar 2000 × 0,02 × 5. Para uma taxa de 3% ao mês, é só trocar 0,02 por 0,03. Ou você pode usar a calculadora de juros simples da Serasa.
Nos juros compostos, a taxa é aplicada mês a mês sobre o saldo atualizado. A fórmula calcula o montante (M), que é o total devido ao fim do prazo.
M = C × (1 + i)^t
Para encontrar só os juros, basta subtrair o capital do montante (J = M - C).
Transforme um táxon em decimal e cerca de 1 (3% vira 1,03).
Eleve esse número à quantidade de meses (1,03 elevado a 6 dá cerca de 1,194).
Multiplicou o resultado pelo capital para encontrar o montante.
Subtraia o capital do montante para obter o valor dos juros.
Com R$ 1.000,00 a 3% ao mês por 6 meses, o montante é de R$ 1.194,05. Os juros somam R$ 194,05, contra R$ 180,00 no modelo simples.
A potência pode ser feita com a tecla xʸ, no modo científico da calculadora do celular. Em muitos aparelhos, esse modo aparece ao girar a tela na horizontal. Outra opção é a calculadora de juros compostos da Serasa, que estima o resultado a partir do valor, da taxa e do prazo.
Esse acúmulo explica o peso de modalidades com taxas altas, como o rotativo do cartão de crédito e o cheque especial. Quando o saldo não é quitado, os juros de um mês viram base de cálculo para o mês seguinte.
O Excel tem funções financeiras prontas que resolvem as contas de juros compostos sem precisar montar a fórmula completa. Na versão em português do Brasil, os argumentos costumam ser separados por ponto e vírgula.
| Função | Para que serve | Exemplo | Resultado |
|---|---|---|---|
| =TAXA(nper;pgto;vp) | descobre a taxa de juros mensal embutida em um parcelamento | =TAXA(12;-500;5000) | 2,92% ao mês |
| =PGTO(taxa;nper;vp) | calcula o valor da parcela fixa com juros | =PGTO(3%;12;-5000) | R$ 502,31 |
| =VF(taxa;nper;pgto;vp) | mostra quanto uma dívida sem pagamentos soma ao fim do prazo | =VF(3%;12;0;-1000) | R$ 1.425,76 |
| =NPER(taxa;pgto;vp) | informa quantas parcelas são necessárias para quitar um valor | =NPER(3%;-502,31;5000) | 12 parcelas |
Nas fórmulas, nper é o número de parcelas, pgto é o valor de cada parcela e vp é o valor emprestado. O sinal negativo indica saída de dinheiro. Para exibir a taxa em percentual, a célula precisa estar no formato de porcentagem.
Para juros simples, uma fórmula direta resolve. Com o capital na célula A2, a taxa em B2 e os meses em C2, a fórmula =A2*B2*C2 mostra os juros. Nos compostos, =A2*(1+B2)^C2 mostra o montante.
A função TAXA também revela os juros embutidos em uma proposta de renegociação. Uma dívida de R$ 3.000 parcelada em 10 vezes de R$ 380 tem taxa de cerca de 4,55% ao mês. Com a taxa calculada, fica mais fácil comparar alternativas e negociar os juros da dívida com a empresa detentora do crédito.
O mesmo cálculo ajuda no planejamento de gastos grandes, como os de um casamento. Antes de contratar um empréstimo para adiantar o pagamento de fornecedores, a planilha mostra se a parcela cabe no orçamento até o fim do contrato.
Nos juros compostos, a taxa mensal equivalente a uma taxa anual é calculada com uma potência. A divisão por 12 só funciona nos juros simples ou quando o contrato informa uma taxa nominal.
Taxa mensal = (1 + taxa anual)^(1/12) - 1
Uma taxa de 12% ao ano, por exemplo, equivale a 0,949% ao mês, um pouco abaixo de 1%. No Excel, a conta fica =(1+12%)^(1/12)-1.
O caminho inverso usa a fórmula (1 + taxa mensal)^12 - 1. Assim, 2,5% ao mês equivalem a 34,49% ao ano. Entre uma proposta de 2,5% ao mês e outra de 35% ao ano, a primeira tem custo menor.
Atenção à taxa equivalente
Multiplicar a taxa mensal por 12 esconde parte do custo anual nos juros compostos. Com 2,5% ao mês, a multiplicação daria 30% ao ano, quando a taxa equivalente é de 34,49%. Nas propostas de prazo longo, essa diferença altera o planejamento do orçamento.
Alguns contratos informam uma taxa nominal, como "24% ao ano com capitalização mensal". Nesse formato, dividir por 12 é o método correto e resulta em 2% ao mês, que é a taxa efetiva mensal. O custo efetivo anual, porém, chega a 26,82%, porque os juros de cada mês se acumulam
A taxa de juros não mostra tudo o que um empréstimo custa. O Custo Efetivo Total (CET) reúne juros, tarifas, o Imposto sobre Operações Financeiras (IOF) e seguros, quando houver. Duas propostas com a mesma taxa podem ter custos finais diferentes.
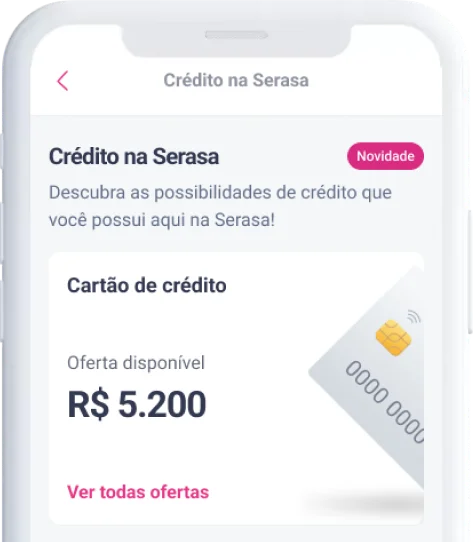
Para a comparação ser justa, as propostas precisam ter o mesmo valor e o mesmo prazo. O Serasa Crédito reúne diferentes ofertas de crédito para que seja possível comparar as condições de cada proposta antes de escolher, considerando não apenas a taxa de juros, mas também tarifas, IOF e CET. Essas informações aparecem antes da solicitação. O passo a passo para simular um empréstimo segue abaixo.
Entre com o CPF e senha no site ou aplicativo da Serasa . Se não tiver um cadastro ainda, é só criar um de forma gratuita.
Acesse o menu "Serviços", seção "Crédito", e selecione o botão "Simular empréstimo".
Preencha as informações pedidas para a simulação.
Compare a taxa de juros, as tarifas, o IOF e o CET de cada oferta de empréstimo exibida.
Pronto! Agora é possível escolher a proposta com o menor custo total e seguir com a solicitação, se houver oferta disponível para o CPF.
A simulação não é garantia de contratação. A análise de crédito é feita pela empresa parceira, e o que vale é o contrato assinado.
No Serasa Crédito, você simula e compara ofertas de cartão de crédito, empréstimos, consórcios e conta digital de acordo com seu perfil financeiro.
E o melhor: tudo online, grátis e sem afetar seu Serasa Score. Se houver ofertas disponíveis para o seu CPF, a solicitação* leva poucos minutos.
*A análise de crédito é feita por parceiros; sem garantia de aprovação.
Data de publicação 3 de novembro de 202613 minutos de leitura
Data de publicação 9 de outubro de 202611 minutos de leitura
Data de publicação 29 de setembro de 202611 minutos de leitura

