



Parcelamento de dívidas: como fazer certo e sem quebrar o acordo
Parcelamento de dívidas: como fazer certo e sem quebrar o acordoData de publicação 6 de outubro de 202612 minutos de leitura
Atualizado em: 28 de outubro de 2026
Categoria Negociar dívidaTempo de leitura: 16 minutosTexto de: Time Serasa
Comprar parcelado com nome negativado costuma esbarrar na análise de crédito, aplicada ao crediário, ao boleto parcelado e ao cartão. Existem alternativas, mas algumas cobram juros altos e outras são golpe. Entender cada opção ajuda a decidir se compensa parcelar agora ou negociar a dívida antes.
O crediário é uma forma de financiamento oferecida pela própria loja, em que a compra é dividida em parcelas com juros. Antes de aprovar, a loja faz uma análise de crédito e consulta a situação do CPF.
É um dos formatos de financiamento mais antigos do comércio. Antes da popularização do cartão de crédito, era o modelo mais usado para comprar bens caros sem ter o dinheiro todo. Mesmo com outras formas de pagamento disponíveis, o crediário segue bastante procurado, principalmente pelo número maior de parcelas.
Na análise, a loja confere se há dívidas negativadas, consulta a pontuação de crédito e avalia dados cadastrais e de renda. Cada empresa tem critérios próprios, e o Serasa Score pode ou não fazer parte deles.
O rigor tem relação com o volume de inadimplência no país. Segundo o Mapa da Inadimplência e Renegociação de Dívidas da Serasa, o Brasil tinha 83,9 milhões de pessoas negativadas em agosto de 2026.
A negativação não acontece de uma hora para outra. A empresa credora pede a inclusão da dívida no cadastro, e a Serasa avisa o consumidor antes, com um prazo para regularizar a pendência.
Na maioria dos casos, a compra no boleto parcelado passa pela mesma análise de crédito de um crediário ou de um cartão. Isso acontece porque o boleto parcelado funciona como um financiamento. A loja, ou uma financeira parceira dela, recebe o valor ao longo dos meses e assume o risco de não receber.
Com o CPF negativado, a chance de recusa aumenta. Quando há aprovação, os juros tendem a ser mais altos para compensar o risco. Por isso, é recomendável comparar o preço à vista com o valor final das parcelas. Conferir o custo efetivo total (CET) antes de fechar também ajuda.
A mesma lógica se aplica ao Pix parcelado, oferecido por alguns bancos como uma operação de crédito com juros, sujeita às regras de cada instituição.
No boleto à vista, o pagamento é feito de uma só vez, em geral antes da entrega do produto. Como a loja recebe o valor integral, costuma não haver análise de crédito, e quem está com o nome negativado consegue comprar normalmente.
No boleto parcelado, a loja entrega o produto antes de receber tudo. Esse adiantamento é o que exige a análise do CPF e a cobrança de juros. Outras formas de parcelar sem cartão de crédito também dependem, em geral, de algum tipo de avaliação.
É difícil, porque a negativação pesa bastante na avaliação feita pela loja. Cada empresa define a própria política, mas um CPF com dívidas negativadas costuma ser recusado por representar maior risco de inadimplência.
Algumas empresas aprovam compras de quem tem restrição no CPF, mas compensam o risco com juros mais altos. Assim, mesmo quando a compra parcelada é aprovada, o produto acaba custando bem mais no fim do contrato. Essas empresas também são poucas, então as tentativas costumam terminar em recusa.
Para evitar pedidos negados em sequência, o caminho mais seguro é consultar o CPF antes de procurar o crediário. A consulta é gratuita e leva poucos minutos:
Entre com seu CPF e senha no site da Serasa ou no aplicativo da Serasa, disponível na App Store e no Google Play. Se não tiver um cadastro ainda, é só criar um de forma gratuita.
Na tela inicial, confira a situação do CPF e se há dívidas negativadas ou contas atrasadas.
Acesse o menu "Dívidas" para consultar as ofertas de negociação disponíveis.
Escolha a oferta desejada e confira as condições de pagamento.
Pronto! Agora é possível saber se há pendências no CPF e seguir com a negociação, se houver oferta disponível.
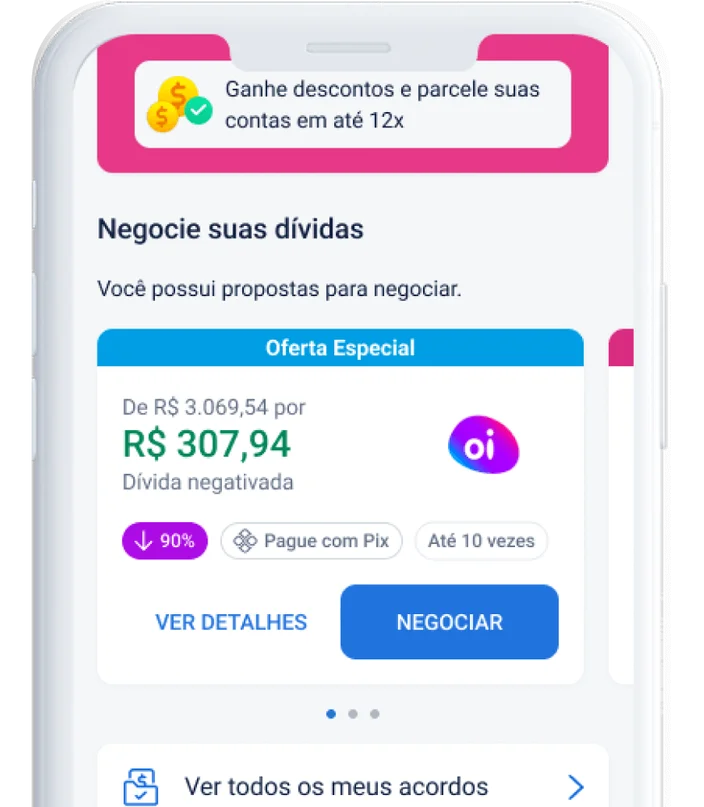
As ofertas de negociação ficam no Serasa Limpa Nome, a maior plataforma de negociação de dívidas do país. O acesso é gratuito pelo site, pelo aplicativo e também nas agências dos Correios.
Compras à vista, no dinheiro, no Pix, no débito ou no boleto, continuam disponíveis para quem tem o nome negativado. O cuidado maior está nos sites e perfis que prometem parcelamento ou crédito sem análise para quem tem restrição no CPF.
Instituições financeiras autorizadas pelo Banco Central não cobram nenhum valor antecipado para liberar crédito. Quando uma loja ou financeira pede uma "taxa de liberação", o sinal é de golpe do depósito antecipado. Mesmo quando a oferta é real, os juros cobrados de quem tem restrição costumam ficar bem acima da média.
Três perguntas ajudam a reconhecer uma oferta suspeita antes de enviar dados ou fazer pagamentos. Esta lista de verificação serve para qualquer tentativa de parcelar:
A loja ou a financeira exigiu pagamento de "taxa de liberação" via Pix? Esse é um sinal típico de golpe.
A empresa promete aprovação sem nenhuma análise do CPF? A oferta merece desconfiança.
O boleto parcelado foi oferecido por um perfil desconhecido em rede social? O mais seguro é não clicar no link.
Na dúvida, o recomendável é interromper o contato e procurar os canais oficiais da empresa. Pelo WhatsApp da Serasa também é possível denunciar golpes que usam o nome da Serasa.
Leia também | Golpe do empréstimo: tipos mais comuns e como se proteger
Depende do tipo de cartão. O cartão pré-pago não oferece limite de crédito, então só permite pagar à vista com o saldo carregado. Já o cartão com limite garantido permite parcelar compras dentro do valor que o próprio consumidor deixa como garantia.
Como o risco para o emissor é menor, essas modalidades geralmente têm análise simplificada. A aprovação, porém, continua dependendo das regras de cada instituição.
O conteúdo sobre cartão de crédito para negativado detalha como cada uma dessas modalidades funciona. A tabela abaixo resume as diferenças entre as formas de pagamento mais comuns:
| Forma de pagamento | Permite parcelar? | Análise de crédito | Ponto de atenção |
|---|---|---|---|
| Boleto à vista ou Pix | Não | Em geral, não há | Pagamento integral antes da entrega |
| Crediário ou boleto parcelado | Sim | Sim, com consulta ao CPF | Juros mais altos para quem tem restrição |
| Cartão pré-pago | Não | Em geral, não há | Uso limitado ao saldo carregado |
| Cartão com limite garantido | Sim, dentro do limite | Simplificada, conforme o emissor | O valor da garantia fica vinculado ao cartão |
| Empréstimo com garantia | Não se aplica, o valor permite comprar à vista | Sim, com avaliação do bem | Risco de perder o bem em caso de atraso |
As condições variam conforme a política de cada instituição. A aprovação não é garantida em nenhuma das modalidades.
Nenhum banco garante crédito para quem está com o nome negativado. Cada instituição tem política própria, e algumas aceitam analisar pedidos de CPFs com restrição, principalmente em modalidades com garantia ou consignadas.
Uma forma de comparar opções sem sair pedindo crédito em vários lugares é o Serasa Crédito, marketplace com ofertas de mais de 40 empresas parceiras. A simulação é gratuita, sem compromisso e não afeta o Serasa Score. A avaliação de cada pedido é sempre feita pelas parceiras.
No site ou no aplicativo da Serasa, as ofertas ficam no menu "Serviços", seção "Crédito". Antes de solicitar, a plataforma mostra taxa de juros, tarifas, número de parcelas, Imposto sobre Operações Financeiras (IOF) e CET. Pode haver oferta para CPF negativado, mas isso não é garantido.
Crédito novo pode ajudar numa necessidade pontual, mas não resolve uma situação de endividamento contínuo. Os riscos de cada modalidade de empréstimo para negativado merecem atenção antes de qualquer contratação.
No empréstimo com garantia, um bem como carro, imóvel ou celular fica vinculado ao contrato. Como o risco é menor para quem empresta, os juros costumam ser mais baixos e os prazos, mais longos.
Com o valor liberado, a compra pode ser feita à vista, o que pode abrir espaço para negociar desconto com a loja. O ponto de atenção é o risco de perder o bem se as parcelas atrasarem. Por isso, a modalidade se encaixa melhor em despesas planejadas do que em compras por impulso.
Leia também | Como funciona o empréstimo com garantia de veículo para negativado
Com as dívidas negociadas, as chances de aprovação em crediário, financiamento, empréstimo e outras linhas de crédito aumentam. Além de reduzir recusas, manter o nome sem restrições traz outras vantagens para a vida financeira.
Os números também pesam na decisão. Uma dívida negociada com desconto pode sair mais em conta do que os juros de um parcelamento em financeiras que trabalham com alto risco. Na hora de fechar o acordo, é possível escolher entre parcelar a dívida ou pagar à vista. O acordo de dívida parcelado tem regras próprias de pagamento.
A manutenção de alguns créditos também depende da situação do CPF. O banco pode, por exemplo, reduzir ou cancelar o cheque especial ou uma pré-aprovação de financiamento se o nome for negativado.
Mesmo sem relação direta entre a dívida e o banco, o contrato pode usar a situação geral do CPF como critério para manter o crédito.
O Serasa Score é uma pontuação de crédito de 0 a 1.000, calculada com informações relevantes para a análise de risco. Ele indica ao mercado a probabilidade de o consumidor pagar as contas em dia.
Pontuação alta tende a facilitar o acesso ao crédito, mas não é garantia de pedido aprovado. Quitar dívidas negativadas tende a aumentar a pontuação, pois as dívidas respondem por 21% do cálculo. O Manual do Serasa Score explica os fatores que influenciam a pontuação, e outro conteúdo esclarece se compras parceladas diminuem o score.
Antes de tentar comprar parcelado com nome negativado, negociar a dívida pode ampliar as opções de crédito, mas a aprovação continua dependendo de cada empresa. No Serasa Limpa Nome, a consulta é gratuita e as empresas parceiras podem oferecer até 90% de desconto. O pagamento pode ser feito via Pix ou boleto, conforme a oferta.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 6 de outubro de 202612 minutos de leitura
Data de publicação 1 de outubro de 202612 minutos de leitura
Data de publicação 28 de setembro de 20269 minutos de leitura

