



Open Finance é seguro? Riscos, vantagens e cuidados
Open Finance é seguro? Riscos, vantagens e cuidadosData de publicação 3 de setembro de 202611 minutos de leitura
Publicado em: 7 de agosto de 2026
Categoria Consultar ScoreTempo de leitura: 9 minutosTexto de: Time Serasa
O consumidor que adquire bens no comércio costuma questionar se as compras parceladas diminuem o score de crédito. A dúvida é comum entre pessoas que buscam entender o mercado financeiro. A intenção principal é manter uma boa reputação para futuras avaliações.
A verdade é que parcelar uma compra é uma operação financeira comum. Por si só, a prática não gera impactos negativos na pontuação. O cálculo estatístico analisa o comportamento de pagamento e a organização financeira do consumidor. A modalidade de pagamento escolhida no momento da aquisição não é o foco da avaliação.
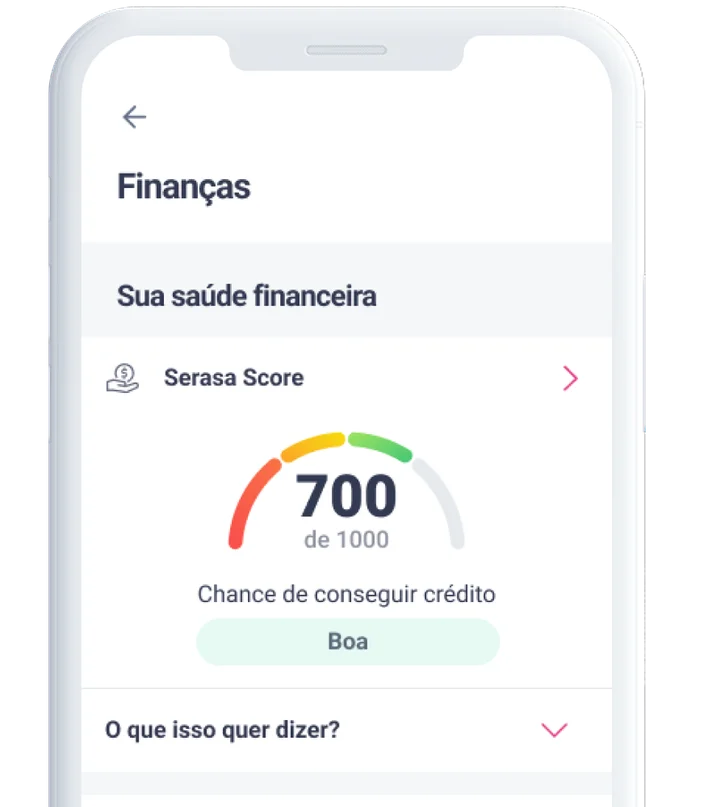
O Serasa Score é um modelo estatístico utilizado pelo mercado financeiro. Ele calcula a probabilidade de um consumidor honrar as obrigações nos próximos 12 meses. Essa pontuação varia de 0 a 1.000. O número indica o perfil de risco de cada CPF cadastrado.
As instituições financeiras utilizam essa pontuação durante a análise de crédito. Uma pontuação alta sinaliza menor risco de inadimplência. Isso facilita o acesso a produtos como cartões, empréstimos e financiamentos imobiliários ou automotivos.
Leia também | Como saber meu score
A pontuação é calculada com base em critérios práticos. Eles refletem a rotina financeira e o comportamento de pagamento diário. Os principais pesos na equação envolvem o Cadastro Positivo e o histórico do consumidor.
Os elementos considerados para a definição da pontuação de crédito são:
A realização de pagamentos a prazo não diminui a pontuação do consumidor. O mercado entende o parcelamento como uma prática comum do planejamento doméstico. O detalhe sobre como o parcelamento afeta a análise de crédito reside na organização.
O impacto na pontuação ocorre quando o acúmulo de parcelas compromete a capacidade de pagamento das faturas em dia. Isso gera forte risco de inadimplência no curto prazo. O atraso no pagamento das faturas é o fator que provoca a queda acentuada nos pontos.
Leia também | Pagar para aumentar score é seguro
Existem situações em que o hábito de parcelar contas gera reflexos negativos na pontuação. É fundamental conhecer esses cenários para evitar surpresas no mercado.
O uso elevado do teto do cartão de crédito é um fator de atenção constante. O fato de que o limite comprometido abaixa o score ocorre porque isso demonstra alto risco de endividamento. O consumidor indica precisar de muito crédito para fechar o mês.
Boas práticas financeiras recomendam manter a utilização abaixo de 30% da capacidade total do cartão. O score cai com limite estourado de forma recorrente. Esse comportamento sinaliza ao mercado uma dependência severa de recursos de terceiros.
Uma dúvida frequente é se a compra parcelada suja o nome do titular junto aos órgãos de proteção ao crédito. Isso não acontece quando a fatura é paga de forma integral na data de vencimento.
A negativação ocorre apenas se houver o atraso na quitação dos compromissos financeiros e a empresa credora solicitar a inclusão do CPF no cadastro de inadimplentes dos birôs de crédito, como a Serasa.
Leia também | Meu score caiu 200 pontos
Conheça as ações que geram reflexos diretos na pontuação:
| Comportamentos que ajudam a pontuação | Comportamentos que prejudicam a pontuação |
|---|---|
| Pagar faturas e contas antes da data de vencimento | Atrasar o pagamento de faturas e boletos |
| Manter o Cadastro Positivo ativo e atualizado | Deixar acumular dívidas negativadas no CPF |
| Utilizar menos de 30% do limite total do cartão | Solicitar muitos cartões e empréstimos em curto período |
| Consultar o próprio CPF de forma gratuita | Entrar no rotativo ou parcelar o saldo total da fatura |
A utilização do cartão exige cautela para evitar a desorganização financeira e a perda de pontos. Evite as seguintes condutas nocivas:
Leia também | Como aumentar seu score de crédito
Para utilizar o parcelamento de compras com segurança, adote hábitos rigorosos de controle diário. O planejamento adequado permite aproveitar as vantagens do crédito a prazo de forma saudável.
Siga essas orientações para proteger a reputação financeira:
Leia também | Antecipação de parcelas do cartão de crédito
O monitoramento frequente das informações de crédito é um passo indispensável para construir uma trajetória financeira sólida. O conhecimento da pontuação permite entender como o mercado visualiza o perfil de crédito do titular. Essa prática simples facilita o acesso a melhores condições de parcelamento e financiamento no comércio.
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 3 de setembro de 202611 minutos de leitura
Data de publicação 1 de setembro de 202611 minutos de leitura
Data de publicação 27 de julho de 202611 minutos de leitura

