



Histórico de pagamento: o que é e como influencia o crédito
Histórico de pagamento: o que é e como influencia o créditoData de publicação 20 de outubro de 202612 minutos de leitura
Atualizado em: 14 de setembro de 2026
Categoria Consultar ScoreTempo de leitura: 9 minutosTexto de: Time Serasa
Ter uma pontuação menor no mercado gera uma dúvida comum: ainda é possível conseguir financiamento com score baixo? A resposta é sim, embora as condições de pagamento costumem mudar. Compreender os critérios da análise de risco ajuda a decidir se vale a pena tentar o crédito agora ou esperar a pontuação melhorar.
Sim, é possível, embora as chances diminuam com uma pontuação baixa. O Serasa Score é apenas um dos critérios avaliados pelas instituições financeiras. Elas também consideram renda, histórico de pagamentos, relacionamento com o banco, valor da entrada e nível de comprometimento do orçamento antes de aprovar o crédito.
Quando a análise aprova financiamento nessas condições, é comum que as taxas de juros fiquem mais altas. O limite liberado também tende a ser menor, para compensar o risco da operação. Cada instituição define os próprios critérios de avaliação, então os resultados podem variar bastante entre uma simulação e outra. Comparar propostas em diferentes instituições financeiras é uma forma de encontrar condições mais equilibradas para o perfil.
O Serasa Score varia de zero a 1.000 pontos e organiza o comportamento financeiro do consumidor em faixas de risco. Quanto mais baixa a pontuação, maior tende a ser a percepção de risco das instituições financeiras na hora de liberar crédito. Isso pode dificultar a aprovação ou resultar em juros mais altos.
| Faixa de pontos | Classificação | O que costuma pesar na análise |
|---|---|---|
| 0 a 300 | Baixo | Risco considerado alto; aprovação mais difícil e juros tendem a ser maiores |
| 301 a 500 | Regular | Risco médio; análise pode exigir entrada maior ou garantias adicionais |
| 501 a 700 | Bom | Risco menor; condições tendem a ser mais favoráveis |
| 701 a 1.000 | Excelente | Risco considerado baixo; maior chance de condições vantajosas |
As faixas servem como referência: cada instituição financeira define os próprios critérios de aprovação, então o resultado pode variar mesmo dentro da mesma faixa de pontuação.
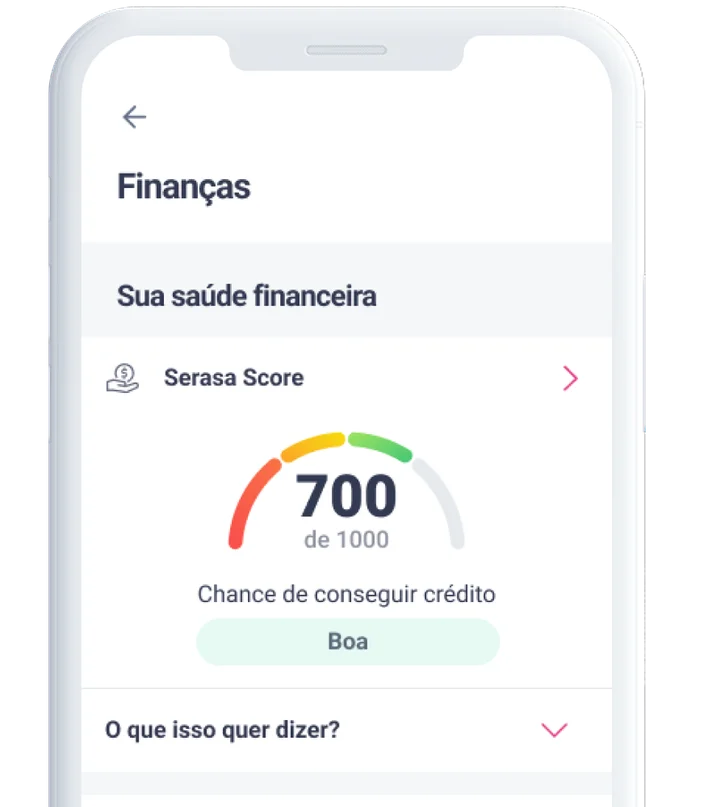
Para descobrir a faixa atual, basta consultar o Serasa Score de forma gratuita. Confira o passo a passo:
Entre com o CPF e a senha no site ou aplicativo da Serasa. Quem ainda não tem cadastro pode criar um de forma gratuita.
Acesse a tela inicial e localize a seção do Serasa Score.
Confira a pontuação e a faixa de classificação exibidas na tela.
Assim é possível acompanhar a evolução da pontuação sempre que for necessário, antes mesmo de simular qualquer proposta de financiamento.
Financiamentos de imóvel e de veículo tendem a exigir análise mais rigorosa, pois envolvem valores altos e contratos de longo prazo. Nesses casos, um score baixo pode reduzir as chances de aprovação ou resultar em juros mais elevados. Ainda assim, a decisão final continua sendo da instituição financeira.
Além da pontuação, o exame de crédito considera renda, capacidade de pagamento e garantias apresentadas. Por isso, duas pessoas com o mesmo score podem receber propostas bem diferentes, conforme o restante do perfil financeiro analisado.
Leia também | Score 400: consigo financiamento com essa pontuação?
Não existe fórmula rápida para elevar a pontuação, mas alguns hábitos contribuem de forma consistente para o crescimento do score ao longo do tempo:
Quem já sabe que o objetivo é um financiamento específico também pode usar o Score por Objetivo. É uma funcionalidade gratuita do Serasa Score que indica quais fatores ajudam ou atrapalham as chances de aprovação para aquele objetivo. A análise usa como base a renda informada e o histórico financeiro, e não garante aprovação nem altera a pontuação: é uma leitura sobre o score já existente.
O Manual do Serasa Score detalha os critérios considerados no cálculo da pontuação e reforça como cada hábito pesa no resultado.
Quando a necessidade é urgente, pesquisar entre diferentes instituições financeiras e simular propostas ajuda a encontrar a condição mais equilibrada disponível, mesmo sabendo que ela pode ser menos vantajosa nesse momento. Quando não há pressa, esperar a pontuação melhorar tende a abrir espaço para juros menores e maior chance de aprovação.
Manter o comprometimento da renda mensal com parcelas em um patamar controlado ajuda a preservar espaço no orçamento para outras despesas e imprevistos. Isso também facilita a análise em uma próxima solicitação de crédito.
A necessidade de crédito rápido também pode expor o consumidor a fraudes. Antes de contratar qualquer financiamento, confirme se a instituição é autorizada e checar a reputação dela no mercado. Nenhuma instituição financeira idônea cobra taxa antecipada, depósito ou transferência via Pix como condição para liberar um financiamento.
Consultar o Serasa Score com regularidade ajuda a entender quais fatores pesam na análise de crédito e a planejar um financiamento com score baixo com mais segurança, mesmo antes de simular qualquer proposta. A mesma plataforma reúne o histórico completo e mostra o que pode ser ajustado ao longo do caminho.
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 20 de outubro de 202612 minutos de leitura
Data de publicação 25 de setembro de 20265 minutos de leitura
Data de publicação 16 de setembro de 202614 minutos de leitura

