



Quem recebe Bolsa Família pode financiar casa?
Quem recebe Bolsa Família pode financiar casa?Data de publicação 25 de setembro de 20265 minutos de leitura
Publicado em: 20 de outubro de 2026
Categoria Consultar ScoreTempo de leitura: 12 minutosTexto de: Time Serasa
O histórico de pagamento é o registro de como um CPF paga contas e compromissos ao longo do tempo. Ele inclui faturas de cartão, parcelas de empréstimo e contas de água, luz e gás. Essas informações podem ficar registradas no Cadastro Positivo e entrar na pontuação de crédito. Bancos e lojas consultam essa pontuação antes de aprovar um cartão, um limite maior ou um empréstimo.
Pagar em dia, mês após mês, forma uma reputação que tende a contar a favor nessa análise, inclusive para quem já teve dívidas. Na Serasa, a consulta ao Cadastro Positivo é gratuita, e o Serasa Score mostra como esses hábitos aparecem na pontuação. A decisão sobre o crédito continua com cada empresa, que usa critérios próprios.
No mercado financeiro, esse registro é uma das bases que o Serasa Score usa para estimar o risco de um novo pedido de crédito. Ele mostra se os compromissos já assumidos foram pagos e quais parcelas ainda estão em andamento.
A Lei nº 12.414/2011, conhecida como Lei do Cadastro Positivo, chama esse conjunto de histórico de crédito. Pela definição da lei, ele é formado por dados de operações de crédito e de obrigações de pagamento já quitadas ou em andamento.
Essas informações chegam das chamadas fontes, como bancos, financeiras, lojas que vendem a prazo e prestadores de serviços continuados. Os birôs de crédito, como a Serasa, recebem os dados, organizam o registro de cada CPF e calculam a pontuação de crédito.
O histórico de pedidos do Google Play e o da App Store mostram compras de aplicativos, jogos e assinaturas feitas naquela conta. Esse registro fica na loja de aplicativos e serve para conferir as cobranças da conta.
O histórico do CPF segue outro caminho. Quando a compra no aplicativo é feita com cartão de crédito, o que pode chegar ao Cadastro Positivo é o pagamento da fatura. Quem informa esse pagamento é a instituição que emitiu o cartão, sem a lista de aplicativos comprados.
Contas de consumo pagas em dia podem fortalecer o histórico de quem usa pouco crédito. Pela Lei do Cadastro Positivo, empresas de água, esgoto, eletricidade, gás e telecomunicações estão entre as fontes de informações de pagamento. Assim, é possível mostrar regularidade mesmo sem cartão ou empréstimo.
Esse comportamento pesa no cálculo do Serasa Score. Segundo a Serasa, a pontuação considera estes fatores:
Uma conta de consumo paga com atraso, por outro lado, só afeta o Serasa Score se a empresa pedir a negativação. Já atrasos em contas de bancos e financeiras podem influenciar a pontuação mesmo antes disso.
Alguns cuidados do dia a dia fazem parte dos hábitos que podem contribuir para aumentar o score. A lista de verificação a seguir reúne quatro deles:
O histórico de pagamento funciona como um currículo financeiro do CPF. Contas de água, luz e internet pagas em dia podem entrar nesse currículo e contar a favor em um pedido de crédito.
O próprio consumidor pode consultar de graça o histórico e a pontuação de crédito em qualquer birô que administre o Cadastro Positivo. Esse direito está no art. 5º da Lei do Cadastro Positivo, que também dá prazo de até 10 dias para corrigir uma informação registrada com erro.
Por ser uma consulta gratuita, não há motivo para pagar intermediários. O acesso deve ser feito pelo site oficial ou pelo aplicativo da Serasa, com CPF e senha do próprio titular. A senha não deve ser compartilhada, nem com familiares.
Para consultar o Cadastro Positivo na Serasa, siga este passo a passo:
Acesse a página do Cadastro Positivo no site da Serasa.
Clique no botão “Consultar agora”.
Entre com seu CPF e senha. Se ainda não tiver conta na Serasa, é só criar uma de forma gratuita.
Confira os pagamentos registrados, como faturas, parcelas e contas de consumo.
Pronto! Agora é possível acompanhar o histórico de pagamento registrado no CPF.
O Cadastro Positivo é a base que reúne os pagamentos feitos em dia por cada CPF. Com ele, a análise de crédito pode considerar também a pontualidade, além das dívidas em atraso registradas no cadastro de inadimplentes. Entender como funciona o Cadastro Positivo explica por que um CPF sem dívidas, mas sem histórico, pode ter dificuldade em uma análise de crédito.
A Lei Complementar nº 166/2019 (LC 166/2019) mudou a forma de entrada nessa base. A tabela compara as regras antes e depois da mudança:
| Ponto | Antes da LC 166/2019 | Depois da LC 166/2019 |
|---|---|---|
| Entrada no Cadastro Positivo | Dependia de autorização prévia do consumidor | Automática, com comunicação ao consumidor em até 30 dias |
| Contas de água, luz, gás e telecomunicações | Envio só com autorização do consumidor | Empresas desses serviços passam a ser fontes previstas na lei |
| Saída do cadastro | Cancelamento a pedido do consumidor | Cancelamento ou reabertura a pedido, de graça, em até dois dias úteis |
| O que as empresas consultam | Informações de quem tinha autorizado a abertura do cadastro | Nota ou pontuação de crédito; histórico detalhado só com autorização específica |
Fonte: Lei nº 12.414/2011, com as alterações da Lei Complementar nº 166/2019.
Para quem já teve o CPF negativado, essa mudança abre espaço para formar uma nova reputação com os pagamentos feitos daqui para a frente. Quitar uma dívida antiga não apaga na hora o registro do atraso, que segue os prazos previstos em lei. Enquanto isso, os pagamentos em dia passam a ser registrados ao lado dele.
A inclusão no Cadastro Positivo é automática e não depende de nenhuma ação do consumidor. O que convém fazer é conferir se o cadastro continua ativo e se os dados estão corretos. Isso importa para quem pediu o cancelamento no passado, porque o cadastro cancelado deixa de levar os pagamentos feitos em dia para a análise. Pelo mesmo motivo, excluir o histórico na Serasa não faz o score aumentar.
Entre na página do Cadastro Positivo da Serasa com seu CPF e senha.
Confira a situação do cadastro e os pagamentos registrados nos últimos meses.
Se encontrar uma informação errada, peça a correção à Serasa. A lei prevê prazo de até 10 dias para o ajuste em todos os birôs que receberam o dado.
Se encontrar uma informação errada, peça a correção à Serasa. A lei prevê prazo de até 10 dias para o ajuste em todos os birôs que receberam o dado.
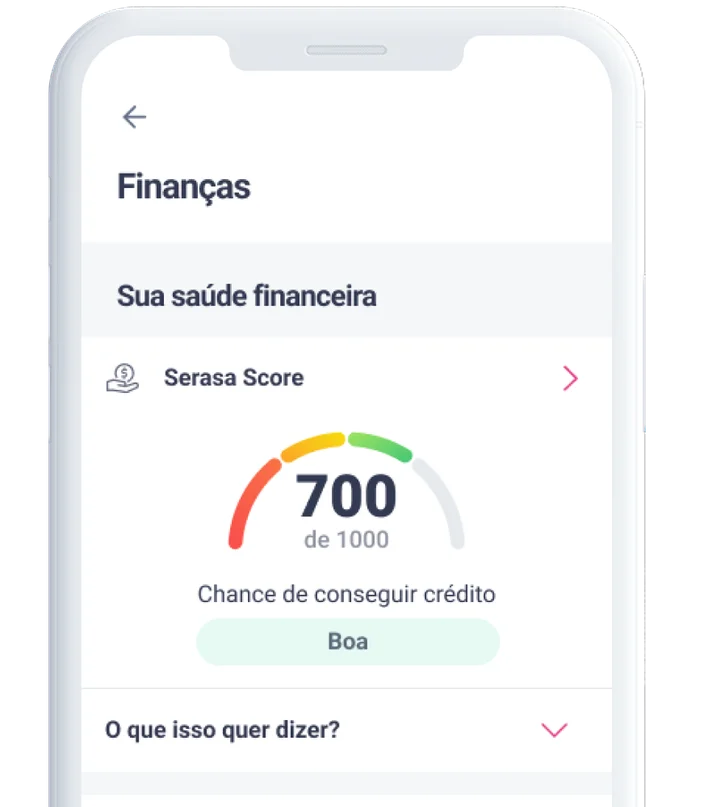
Cada conta paga em dia passa a compor o histórico de pagamento do CPF. O Serscoasa Score mostra como esse hábito aparece na pontuação, ao lado dos outros fatores do cálculo. Para quem teve um cartão recusado, o Score por Objetivo indica pontos que ajudam ou atrapalham as chances em um objetivo específico. Ele não altera a pontuação nem substitui a análise da empresa.
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 25 de setembro de 20265 minutos de leitura
Data de publicação 16 de setembro de 202614 minutos de leitura
Data de publicação 16 de setembro de 202613 minutos de leitura

