





Qual o impacto do desconto no histórico de crédito?
Qual o impacto do desconto no histórico de crédito?Data de publicação 18 de setembro de 202610 minutos de leitura
Atualizado em: 10 de setembro de 2026
Categoria Negociar dívidaTempo de leitura: 9 minutosTexto de: Time Serasa
O endividamento pode começar com uma conta inesperada, perda de renda ou uso excessivo do crédito e, quando não é acompanhado, comprometer todo o orçamento. No Brasil, 83,9 milhões de pessoas tinham dívidas em atraso em julho de 2026, segundo o Mapa da Inadimplência da Serasa. Para quem está nessa situação, é comum ter dúvidas sobre o que fazer para começar a quitar os débitos e organizar as contas.
Neste artigo, entenda a diferença entre estar endividado, inadimplente e superendividado, e confira o passo a passo para sair do vermelho, limpar o nome e alcançar tranquilidade financeira.
Quem está endividado deve, antes de tudo, evitar decisões impulsivas e entender exatamente quanto deve. A partir daí, é possível organizar as contas, definir prioridades e buscar alternativas para sair das dívidas sem comprometer ainda mais o orçamento.
Liste todos os débitos, identificando credor, valor atualizado, juros, número de parcelas e vencimentos. Inclua também contas atrasadas e dívidas que ainda não estão negativadas.
Anote sua renda e despesas essenciais para descobrir quanto pode ser destinado ao pagamento das dívidas. Priorize contas relacionadas à sobrevivência, como moradia, alimentação, água e luz, além de débitos com juros muito altos ou que possam levar à perda de bens importantes.
Com o orçamento em mãos, procure os credores e compare as condições disponíveis para renegociar dívidas. Avalie o valor total do acordo, os juros e o tamanho das parcelas antes de assumir um novo compromisso.
Embora sejam termos relacionados, endividamento, superendividamento e inadimplência representam situações diferentes. Entenda cada uma delas:
Endividado: é quem tem compromissos financeiros a pagar, como parcelas de empréstimos, financiamento ou compras no cartão. Ter dívidas não significa necessariamente estar com as contas atrasadas.
Inadimplente: é quem deixou de pagar uma dívida dentro do prazo. Dependendo da situação, o credor pode solicitar a negativação do CPF, incluindo o nome do consumidor em uma lista de inadimplentes.
Superendividado: é quem não consegue pagar suas dívidas sem comprometer o mínimo necessário para uma vida digna, como alimentação e moradia. Esse cenário conta com proteção específica da Lei do Superendividamento.
Conhecer a diferença entre essas situações é importante porque cada uma delas exige uma estratégia.
Quem está endividado pode reforçar o controle financeiro para evitar atrasos. Já quem está inadimplente precisa buscar formas de regularizar os débitos e renegociar dívidas. No superendividamento, há mecanismos legais específicos que podem proteger o consumidor e ajudá-lo a organizar as finanças.
Leia também | Prescrição da dívida: até quando sou obrigado a pagar?
Para quem se pergunta “quais dívidas priorizar para sair do vermelho”, vale seguir a tabela abaixo:
| Categoria | Exemplos e por que priorizar | Prioridade |
|---|---|---|
| Contas básicas, essenciais à sobrevivência | Água, luz, aluguel, alimentação. Atrasos nessas contas afetam a qualidade de vida pessoal e da família. | Prioridade muito alta |
| Cartão de crédito e cheque especial | Os juros do rotativo e do cheque especial estão entre os mais altos do mercado, o que faz a dívida crescer rapidamente | Prioridade muito alta |
| Empréstimos com bens em garantia | Empréstimos com imóvel, veículo ou celular como garantia. Além do acúmulo de juros, a inadimplência pode levar ao bloqueio ou perda do bem dado como garantia. | Prioridade alta |
| Dívidas sem garantia | Empréstimos e financiamentos sem garantia, cheque devolvido e compras em geral. Nesses casos, a priorização deve considerar os juros aplicados. | Prioridade entre média e alta |
Leia também | Quais dívidas pagar primeiro: guia prático
A Lei nº 14.181/2021, conhecida como Lei do Superendividamento, alterou o Código de Defesa do Consumidor para criar mecanismos de prevenção e tratamento do superendividamento.
Ela busca proteger consumidores que não conseguem quitar suas dívidas sem comprometer o chamado mínimo existencial, preservando recursos necessários para uma vida digna. A legislação também reforça a transparência na oferta de crédito e prevê mecanismos para renegociação das dívidas, conforme cada caso.
Quem pensa “estou endividado e não sei o que fazer para organizar a vida financeira” deve tomar cuidado com soluções milagrosas encontradas na internet. Não existe fórmula legítima que simplesmente apague uma dívida válida sem pagamento ou negociação.
Golpistas podem usar a situação de vulnerabilidade financeira para cobrar taxas antecipadas, solicitar dados pessoais ou oferecer supostos serviços para retirar o nome dos cadastros de inadimplência.
Para se proteger:
desconfie de quem promete limpar o nome sem quitar ou negociar a dívida;
não faça pagamentos para intermediários desconhecidos
nunca forneça senhas ou códigos de acesso;
confira se o site ou aplicativo acessando é realmente oficial;
evite clicar em links recebidos por e-mail, SMS ou WhatsApp de remetente desconhecido;
pesquise a empresa antes de contratar qualquer serviço.
Leia também | Limpar o nome sem pagar dívida: é possível?
Quitar uma dívida é um passo importante, mas a recuperação do Serasa Score depende do conjunto de informações disponíveis sobre o consumidor. Por isso, depois de regularizar o CPF, é importante manter bons hábitos financeiros.
Algumas atitudes ajudam a recuperar o score depois de limpar o nome:
Pague as contas em dia: evite novas dívidas em atraso.
Mantenha cadastros atualizados: informações corretas em bancos de dados como o Cadastro Positivo ajudam na análise do perfil financeiro.
Use o crédito com responsabilidade: evite comprometer uma parcela excessiva da renda.
Acompanhe o score: consulte a pontuação e entenda os fatores que podem influenciá-la.
Mantenha uma rotina financeira organizada: orçamento e planejamento reduzem o risco de novas inadimplências.
De forma geral, não existe um prazo único para o score aumentar depois da quitação. A pontuação é recalculada conforme as informações disponíveis e o comportamento financeiro do consumidor.
Em situações específicas, como no pagamento via Pix de um acordo de dívida negativada pelo Serasa Limpa Nome, o pagamento pode gerar atualização mais rápida do score.
Leia também | Quanto tempo o score leva para subir após pagar dívida? Descubra
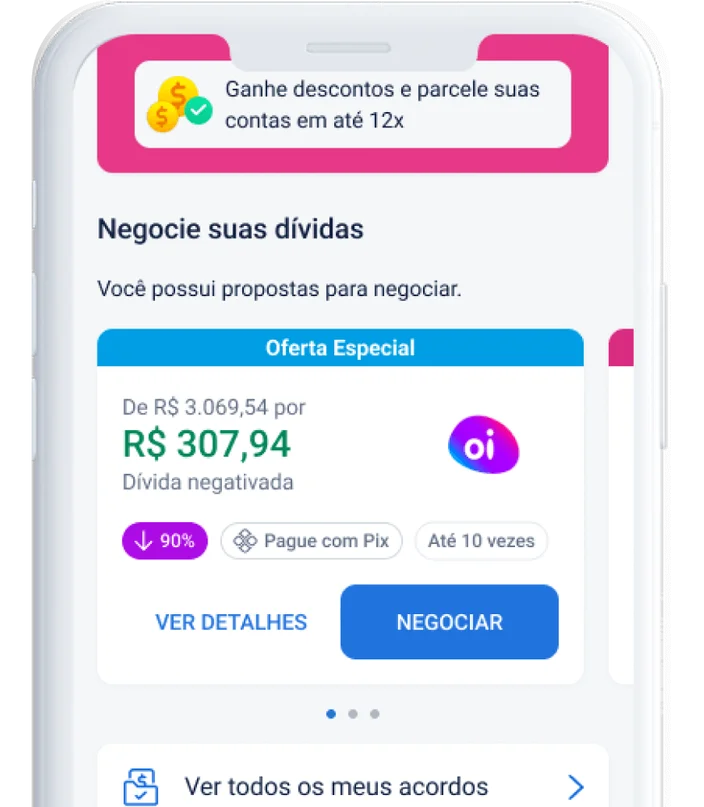
Quer consultar as dívidas no seu CPF e negociar? Acesse o Serasa Limpa Nome.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 18 de setembro de 202610 minutos de leitura
Data de publicação 17 de setembro de 20267 minutos de leitura
Data de publicação 16 de setembro de 202613 minutos de leitura

