



O Open Finance piora o Serasa Score? Entenda
O Open Finance piora o Serasa Score? EntendaData de publicação 16 de setembro de 202614 minutos de leitura
Atualizado em: 15 de setembro de 2026
Categoria Consultar ScoreTempo de leitura: 10 minutosTexto de: Time Serasa
Cartão de crédito com limite alto e Score baixo: sonho ou realidade? Muitas pessoas que estão com a pontuação de crédito baixa se perguntam se é possível ter acesso a um bom limite no cartão, mesmo nessas circunstâncias.
Para responder, vamos explicar como funciona o Serasa Score, o que influencia o cálculo e trazer dicas para aumentar a pontuação.
Continue a leitura para saber tudo a respeito!
A instituição financeira responsável pelo cartão analisa o perfil de crédito, a renda declarada e o histórico de relacionamento. A própria política interna do momento também pesa na decisão do limite. O Serasa Score entra na análise, mas não é o único fator considerado.
É raro, por exemplo, que um consumidor com renda de R$ 2.000 receba um limite de R$ 50.000, independentemente da pontuação. O limite costuma nascer mais conservador e crescer aos poucos, conforme o uso do cartão.
Não existe fórmula que "destrava" o score na hora nem serviço capaz de garantir limite alto de forma imediata. Ofertas desse tipo costumam ser golpe ou, na melhor das hipóteses, promessa vazia. A pontuação de crédito reflete o comportamento financeiro real ao longo do tempo, não um código a ser hackeado.
O caminho seguro para aumentar as chances de aprovação passa por manter contas em dia e reduzir dívidas em aberto. Usar o crédito de forma equilibrada também ajuda, diferentemente de atalhos de terceiros que prometem resultado garantido.
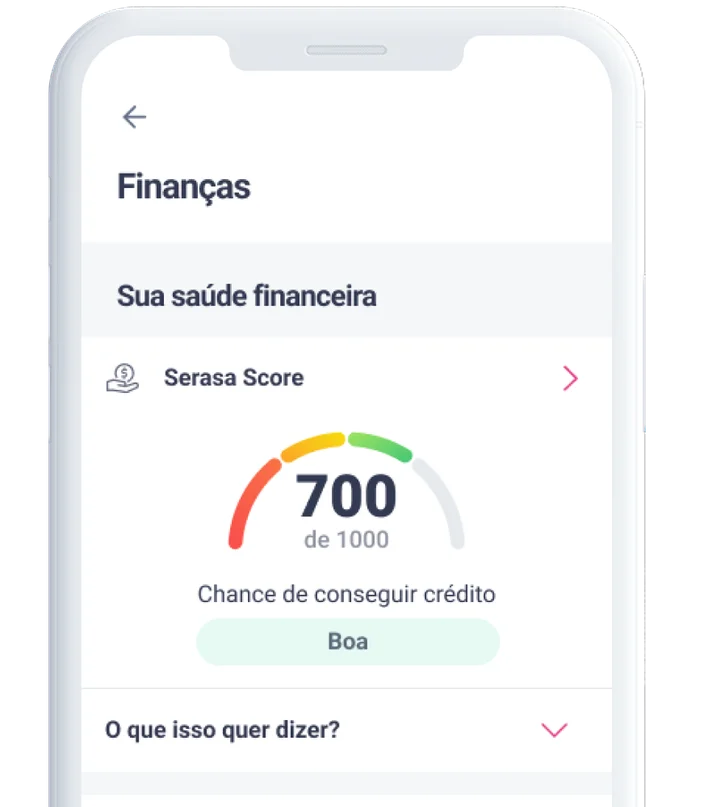
O score vai de 0 a 1.000, em quatro faixas: baixo, regular, bom e excelente. Quanto mais alta a pontuação, maior tende a ser a chance de aprovação de crédito, incluindo cartão com limite alto. Uma pontuação baixa não impede a análise, só torna a aprovação mais difícil.
O cálculo considera seis grupos de informação, com pesos diferentes:
| Fator considerado | Peso no cálculo |
|---|---|
| Hábitos de pagamento | 29% |
| Experiência e relacionamento com o mercado de crédito | 24% |
| Dívidas em aberto | 21% |
| Busca recente por crédito | 12% |
| Informações cadastrais | 8% |
| Contratos ativos | 6% |
A renda não entra nesse cálculo geral do score, mas costuma pesar diretamente na decisão da instituição sobre o valor do limite.
Cartão tradicional com limite reduzido, cartão com garantia em investimento e cartão pré-pago com função de crédito são as opções mais comuns para score baixo. Cada um tem uma contrapartida diferente.
O tradicional costuma ter o menor limite inicial, mas cresce aos poucos conforme o uso. O com garantia tende a liberar um limite maior, só que exige travar um valor em investimento. Já o pré-pago limita o valor disponível ao saldo carregado com antecedência.
Antes de decidir sobre um novo cartão, vale simular e comparar ofertas disponíveis para o CPF. Isso é melhor que pedir crédito em várias instituições ao mesmo tempo. Muitas consultas em pouco tempo podem derrubar o score em até 60 pontos. O Serasa Crédito reúne ofertas de mais de 40 empresas parceiras e permite simular sem custo e sem afetar a pontuação.
Confira como simular um cartão de crédito pelo Serasa Crédito:
Entre com CPF e senha no site ou no aplicativo da Serasa.
Acesse o menu "Serviços" e entre na seção "Crédito".
Toque no botão "Pedir cartão de crédito" para ver as ofertas disponíveis para o CPF.
Compare taxas, tarifas e condições de cada oferta antes de escolher.
Pronto! Agora é possível solicitar o cartão que melhor se encaixa no perfil, conforme a oferta disponível.
Concentrar as compras em um único cartão também ajuda a aumentar o limite ao longo do tempo. Pagar sempre o valor total da fatura na data certa também ajuda. O reajuste costuma ser gradual, conforme o histórico de uso.
Uma dívida negativada dificulta a aprovação de um cartão com limite alto, mas não impede a análise por completo. A instituição financeira pode aprovar um limite mais conservador se a renda for compatível e o restante do histórico for favorável.
Regularizar as dívidas em aberto pelo Serasa Limpa Nome tende a melhorar as chances de aprovação, ainda que sem garantia. O caminho mais seguro continua sendo simular no Serasa Crédito para conferir quais ofertas aparecem para aquele CPF naquele momento.
Conectar contas bancárias e o FGTS (Fundo de Garantia do Tempo de Serviço) pela plataforma da Serasa também pode contribuir para a pontuação. A conexão é feita em parceria com a PagueVeloz. Cada conta conectada pode aumentar o score ou mantê-lo no mesmo nível: a conexão não diminui a pontuação.
O processo não é automático nem garante resultado imediato e pode levar alguns dias. As informações financeiras são acessadas só em modo leitura, sem permitir nenhuma movimentação.
Para conectar contas, o caminho é a tela inicial, seção "Acesso rápido", botão "Conectar contas", ou o menu "Serviços", seção "Outros serviços".
Algumas instituições financeiras oferecem cartões em que o limite é definido a partir de um valor deixado em garantia, como uma reserva de investimento. Esse formato tende a facilitar a aprovação de um limite mais alto, pois reduz o risco para quem concede o crédito. Isso acontece porque existe um valor cobrindo eventual inadimplência.
A contrapartida é que o dinheiro em garantia fica indisponível enquanto o cartão estiver ativo. Condições como valor mínimo de reserva, rendimento do investimento e taxas variam bastante entre instituições. Comparar com um cartão com limite alto sem anuidade ajuda a decidir. Essa opção pode ser melhor para quem não quer travar um valor em garantia.
Esses hábitos são os que mais pesam para melhorar o score ao longo do tempo:
Pague contas e faturas em dia, sempre que possível.
Mantenha o Cadastro Positivo ativo, compartilhando o histórico de pagamentos.
Reduza dívidas em aberto antes de buscar um novo limite.
Evite concentrar muitas consultas de crédito em pouco tempo.
Entender o que pesa em cada faixa do score ajuda a planejar os próximos passos até um cartão com limite mais alto. O Serasa Score mostra a pontuação atualizada e os fatores que mais influenciam esse número no momento, para acompanhar a evolução de forma consciente.
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 16 de setembro de 202614 minutos de leitura
Data de publicação 16 de setembro de 202613 minutos de leitura
Data de publicação 3 de setembro de 202611 minutos de leitura

