



O Open Finance piora o Serasa Score? Entenda
O Open Finance piora o Serasa Score? EntendaData de publicação 16 de setembro de 202614 minutos de leitura
Publicado em: 23 de julho de 2026
Categoria Consultar ScoreTempo de leitura: 8 minutosTexto de: Time Serasa
A construção de uma reputação financeira sólida é um dos pilares para alcançar a independência e realizar projetos de vida. Para o jovem que está entrando no mercado de trabalho ou para o profissional que sempre utilizou o débito como principal forma de pagamento, a busca por como construir histórico de crédito a partir do zero é um passo fundamental e estratégico. Ter um bom nome no mercado não se resume a não ter dívidas, mas a ter um registro de comportamento que transmita confiança às instituições financeiras.
A falta de dados sobre um consumidor pode dificultar a análise de risco pelas empresas, que hesitam em aprovar financiamentos, empréstimos ou mesmo cartões de crédito para quem é considerado "desconhecido". Portanto, entender a arquitetura dos dados financeiros e saber como utilizar as ferramentas disponíveis, como o Cadastro Positivo e o Open Finance, é essencial para acelerar a construção de um perfil de crédito consistente, abrindo portas para melhores oportunidades no futuro.
O histórico de crédito funciona como um currículo financeiro do consumidor. Ele é um registro detalhado de todas as movimentações e comportamentos relacionados a compromissos financeiros, como o pagamento de contas, o uso de cartões, a contratação de empréstimos e de financiamentos. O mercado utiliza esses dados para calcular o nível de confiança associado a um CPF, o que se reflete na pontuação de crédito, como o Serasa Score.
Um bom histórico sinaliza que o consumidor é um pagador pontual e responsável, o que reduz o risco percebido pelas instituições financeiras. Isso pode se traduzir em benefícios, como:
Em resumo, o histórico de crédito é a base sobre a qual toda a reputação financeira de um cidadão é construída.
Para quem está começando, o desafio é gerar os primeiros dados positivos. Para quem nunca teve um cartão ou financiamento, o desafio é gerar os primeiros dados positivos. Veja as ferramentas que aceleram essa construção.
As etapas fundamentais para iniciar a trajetória de crédito incluem:
Ative o Cadastro Positivo da Serasa: este é o passo mais importante. O Cadastro Positivo registra os pagamentos em dia de contas de consumo (água, luz, gás), faturas de cartão e parcelas de empréstimos. A abertura é automática e gratuita, mas é fundamental garantir que os dados estejam sendo compartilhados corretamente;
Solicite um cartão de crédito com garantia: para quem tem dificuldade em obter um cartão tradicional, o cartão com garantia é uma excelente porta de entrada. O limite é garantido por um valor que o próprio consumidor investe, eliminando o risco para o banco e permitindo a construção de um histórico de pagamentos;
Utilize o Open Finance: o Open Finance permite compartilhar de forma segura o histórico de movimentação de uma conta corrente com outras instituições. Mesmo sem ter crédito, movimentar uma conta e pagar boletos gera dados que, via Open Finance, podem ajudar na obtenção de ofertas personalizadas.
A construção de um bom histórico é um processo contínuo de manutenção e melhoria dos dados registrados. Além de utilizar as ferramentas certas, adotar um comportamento financeiro saudável é crucial.
Os comportamentos que fortalecem o histórico de pagamento de forma contínua são:
realizar o pagamento de todas as contas até a data de vencimento: a pontualidade é o fator mais importante. Atrasos, mesmo que de poucos dias, podem impactar negativamente a pontuação;
evitar a solicitação excessiva de novos cartões em curtos períodos de tempo: múltiplas consultas ao CPF em pouco tempo podem ser interpretadas como um sinal de risco;
manter os dados cadastrais sempre atualizados: informações como endereço, e-mail e telefone devem estar sempre corretas na plataforma da Serasa para garantir a integridade do cadastro.
É um mito comum a ideia de que apagar registros antigos é benéfico. Na verdade, a questão sobre se limpar o histórico da Serasa aumenta o score tem uma resposta clara: não.
A construção de um histórico sólido é facilitada pelo monitoramento frequente dos dados financeiros. O Serasa Score reflete esse esforço de organização, demonstrando ao mercado a evolução do perfil de crédito à medida que as boas práticas de pagamento são adotadas de maneira consistente e contínua.
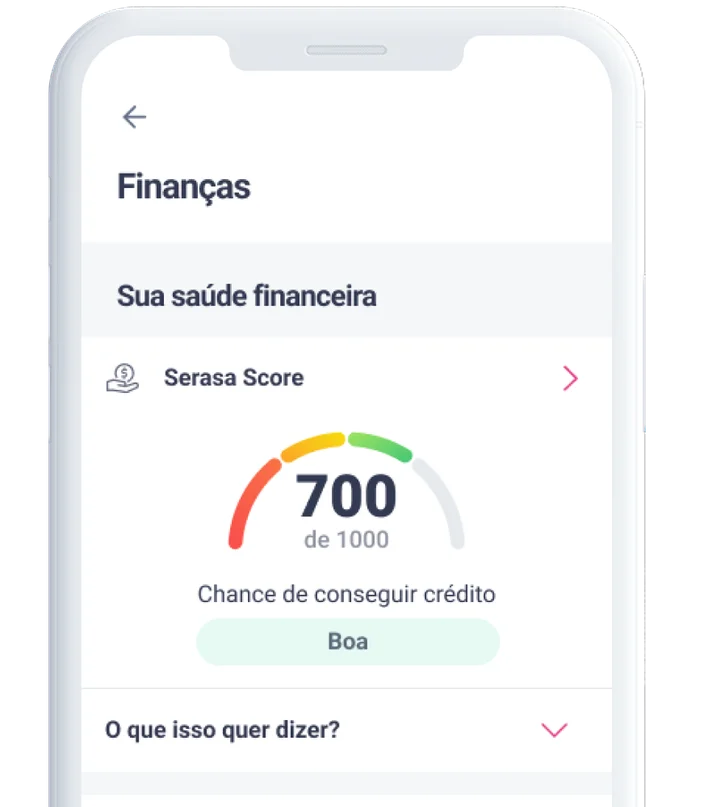
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 16 de setembro de 202614 minutos de leitura
Data de publicação 16 de setembro de 202613 minutos de leitura
Data de publicação 3 de setembro de 202611 minutos de leitura

