





Qual o impacto do desconto no histórico de crédito?
Qual o impacto do desconto no histórico de crédito?Data de publicação 18 de setembro de 202610 minutos de leitura
Atualizado em: 2 de setembro de 2026
Categoria Negociar dívidaTempo de leitura: 14 minutosTexto de: Time Serasa
Mesmo com a mudança nas regras em 2024, que limitam os juros do rotativo a 100% do valor original do débito, a dívida do cartão de crédito segue sendo uma das mais caras do mercado. Apesar disso, segundo o Mapa de Crédito da Serasa, 1 em cada 3 brasileiros recorrem ao cartão para cobrir despesas do dia a dia.
Uma dívida de cartão pode começar com um atraso de poucos dias ou o pagamento do valor mínimo da fatura mensal e se tornar impagável, com acúmulo de juros e negativação do nome, o que afeta toda a organização financeira e, em muitos casos, leva ao superendividamento.
Neste artigo, entenda as consequências de não pagar as faturas do cartão em dia e saiba como negociar essa dívida e reorganizar as finanças.
A principal razão para a rápida evolução do saldo devedor está no funcionamento dos juros rotativos. Quando a fatura não é paga em sua totalidade até a data de vencimento, o valor restante entra em uma nova modalidade de cobrança, sujeita às taxas mais elevadas do mercado financeiro brasileiro.
A aplicação de juros sobre juros, conhecida como efeito exponencial, faz com que a dívida original dobre de tamanho em poucos meses. O acréscimo contínuo de multas moratórias (multas por atraso no pagamento) e impostos agrava a situação, exigindo ações rápidas para conter o prejuízo.
Leia também | Juros do cartão de crédito: como calcular e evitar surpresas
Desde janeiro de 2024, os juros e encargos financeiros cobrados no crédito rotativo e no parcelamento do saldo da fatura têm um limite. A regra determina que o total desses valores não pode ultrapassar 100% do valor original da dívida.
Isso significa que, se uma pessoa deixar de pagar R$ 500 da fatura e esse valor entrar no rotativo, os juros e encargos financeiros podem acrescentar no máximo outros R$ 500. Assim, essa parte da dívida não poderá ultrapassar R$ 1.000 por causa desses encargos.
O limite continua valendo mesmo quando o saldo do crédito rotativo é transferido para uma operação de parcelamento da fatura.
É importante destacar que o teto não significa que o atraso no pagamento da mensalidade do cartão deixou de gerar custos. A dívida continua sujeita às condições previstas no contrato e pode trazer outros impactos, como cobrança, restrição de crédito e eventual negativação.
O atraso da fatura pode gerar diferentes consequências conforme o tempo passa. Não existe um calendário único para todos os bancos, pois os procedimentos de cobrança e negativação variam conforme a instituição e o contrato.
De forma geral, a evolução acontece assim:
| Período de atraso | O que pode acontecer |
|---|---|
| 30 dias | Incidência de juros e encargos previstos no contrato, além de possíveis contatos de cobrança. |
| 60 dias | A dívida continua aumentando conforme as condições contratadas. O banco pode intensificar a cobrança e restringir o uso do cartão. |
| 90 dias | Podem ocorrer novas tentativas de cobrança e negociação. Dependendo das regras da instituição, o cartão pode permanecer bloqueado ou ser cancelado. |
| Após 5 anos | A anotação negativa referente à dívida deixa de aparecer nos cadastros de inadimplentes, observadas as regras aplicáveis. A dívida, porém, não desaparece automaticamente. |
Quando ocorre o não pagamento das faturas, o banco pode bloquear ou cancelar o cartão, seguindo as condições do contrato e as políticas da instituição. O bloqueio pode impedir novas compras, mas não elimina a dívida existente. Já o cancelamento encerra o cartão, enquanto o saldo devedor continua sujeito à cobrança.
O bloqueio de uma conta bancária, porém, é uma situação diferente e não acontece simplesmente porque há faturas do cartão de crédito em atraso. Normalmente, para bloquear ou encerrar uma conta sem o pedido do cliente, a instituição financeira precisa de uma ordem judicial.
O passo inicial para a regularização da dívida do cartão é saber exatamente qual é o seu valor. Para isso, é possível consultar o aplicativo ou o internet banking da instituição financeira emissora do cartão e verificar o saldo devedor consolidado.
A identificação precisa exige a soma do valor principal em atraso, das parcelas futuras de compras já realizadas e do acúmulo das taxas de juros do crédito rotativo e das multas geradas até o momento da consulta.
A regularização do saldo em aberto do cartão pode ser feita de diferentes formas. Uma alternativa é a portabilidade de crédito, que transfere a dívida para outra instituição bancária disposta a oferecer taxas de juros menores e prazos maiores de pagamento.
Outro caminho é a contratação de um empréstimo pessoal ou empréstimo consignado para quitar a dívida à vista. Ao substituir os juros altíssimos do rotativo pelas taxas menores de um crédito garantido ou pessoal, o orçamento ganha previsibilidade nas parcelas mensais e interrompe o crescimento da dívida original.
Sim. Em determinadas situações, o banco pode buscar a cobrança da dívida de cartão de crédito pela Justiça. Isso não significa que todo atraso resultará em processo ou penhora de bens. A instituição pode primeiro utilizar meios extrajudiciais de cobrança e oferecer uma negociação. Se houver ação judicial e o processo avançar, a Justiça poderá determinar medidas para cobrar a dívida, conforme o caso. A penhora não é automática e depende de decisão judicial e das regras aplicáveis aos bens e valores envolvidos.
A ideia de que a dívida do cartão de crédito caduca em cinco anos precisa de uma explicação. Após cinco anos, o débito deixa de aparecer nos cadastros de inadimplentes, conforme as regras de proteção ao crédito. Isso não significa, porém, que a dívida seja automaticamente perdoada ou deixe de existir, e é importante saber que o credor pode continuar realizando cobranças por outros meios.
Por isso, esperar cinco anos não é a melhor estratégia para eliminar a dívida. O mais indicado é buscar uma negociação que permita regularizar a situação dentro da capacidade financeira atual.
Leia também | Dívida com mais de cinco anos: entenda o que pode acontecer
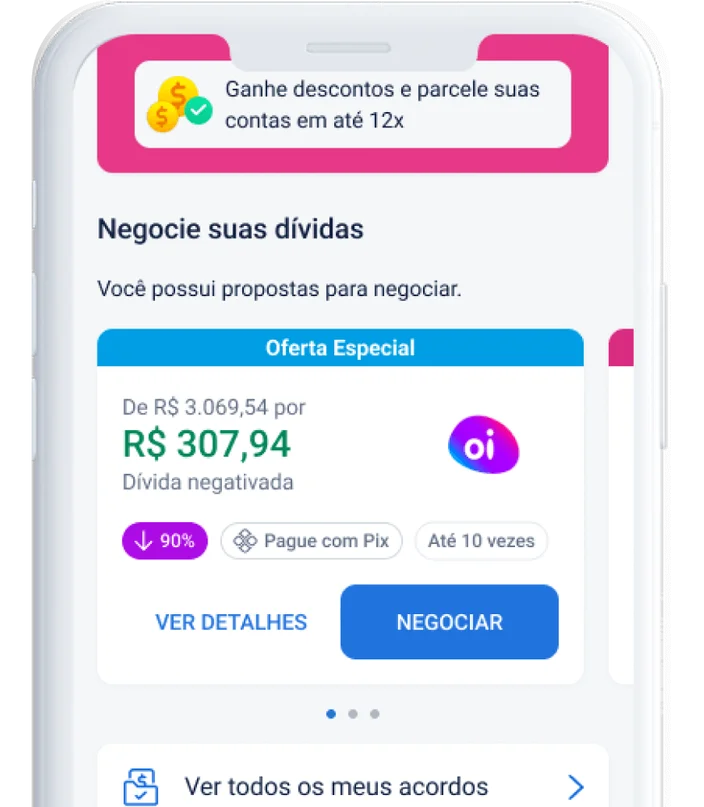
Com as atualizações tecnológicas, é possível encontrar opções de acordos para regularizar a dívida do cartão de crédito em meios digitais, como os canais do Serasa Limpa Nome, que são uma ponte eficiente e segura entre o consumidor e as instituições parceiras, centralizando ofertas de desconto.
Confira as etapas para negociar débitos na plataforma da Serasa:
A escolha entre pagar à vista ou parcelar o débito do cartão depende do dinheiro disponível no momento. O pagamento em cota única encerra a negociação de forma imediata e assegura os maiores descontos, enquanto a opção a prazo pesa menos no orçamento mensal.
A tabela comparativa a seguir detalha o cenário de ambas as opções para facilitar a escolha:
| Forma de pagamento | Vantagens | Desvantagens |
|---|---|---|
| À vista | Descontos maiores, eliminação imediata da pendência, fim da cobrança de juros. | Necessidade de dispor do valor total de uma só vez. |
| Parcelado | Diluição do valor em parcelas fixas que se adequam ao planejamento mensal. | Quitação gradual da pendência, possibilidade de incidência de juros residuais. |
O cumprimento do acordo inicia o processo de regularização do histórico cadastral. A instituição credora deve solicitar a exclusão do registro de inadimplência dos órgãos de proteção ao crédito em até cinco dias úteis após a compensação do pagamento. Se a dívida do cartão for a única em seu CPF, seu nome volta a ficar limpo.
A retomada da estabilidade exige atenção e controle no uso do cartão de crédito. A organização da renda e o mapeamento de gastos são essenciais para evitar a reincidência do uso do crédito rotativo.
Para manter as finanças equilibradas:
Organize o orçamento mensal anotando todas as receitas e despesas fixas.
Corte gastos supérfluos até restabelecer a segurança financeira.
Defina um limite realista de uso para o cartão de crédito.
Monte uma reserva de emergência para cobrir imprevistos cotidianos.
Priorize o pagamento à vista sempre que possível.
Leia também | Guia Serasa por Gil do Vigor: saia das dívidas!
No Serasa Limpa Nome você pode encontrar ofertas muito vantajosas para quitar sua dívida do cartão de crédito.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 18 de setembro de 202610 minutos de leitura
Data de publicação 17 de setembro de 20267 minutos de leitura
Data de publicação 16 de setembro de 202613 minutos de leitura

