



Histórico de pagamento: o que é e como influencia o crédito
Histórico de pagamento: o que é e como influencia o créditoData de publicação 20 de outubro de 202612 minutos de leitura
Atualizado em: 16 de outubro de 2026
Categoria Consultar ScoreTempo de leitura: 21 minutosTexto de: Time Serasa
Um imprevisto no orçamento pode empurrar o pagamento do aluguel para depois do vencimento, e a primeira dúvida é quanto isso vai custar. A multa por atraso de aluguel é a penalidade prevista no contrato de locação para quem paga depois da data combinada. Ela é cobrada junto com os juros de mora e, quando o contrato prevê, com a correção monetária do valor.
Decisões judiciais consideram válida a multa de 10% sobre o aluguel quando ela está no contrato. O limite de 2% do Código de Defesa do Consumidor (CDC, art. 52, §1º) não vale para a locação de imóveis. Já os juros de mora seguem a taxa do contrato e aumentam a cada dia de atraso.
Não. A Lei do Inquilinato (Lei 8.245/1991) não define um percentual, e o valor da multa é o que locador e inquilino combinaram no contrato. O que a legislação e os tribunais estabelecem são limites para essa cobrança, explicados mais adiante.
A conta envolve duas cobranças com regras diferentes, a multa de mora e os juros de mora, como mostra a tabela.
| Multa de mora | Juros de mora | |
|---|---|---|
| Como é calculada | Percentual fixo sobre o aluguel em atraso | Percentual proporcional ao tempo de atraso |
| Quando incide | Uma vez, a partir do dia seguinte ao vencimento | A cada dia em que o valor fica em aberto |
| De onde vem | Cláusula do contrato de locação | Taxa do contrato; sem taxa no contrato, taxa legal do Código Civil (art. 406) |
| Muda com o tempo? | Não | Sim, cresce enquanto o aluguel não é pago |
Os exemplos a seguir consideram um aluguel de R$ 1.000 pago com um mês de atraso. O contrato prevê multa de 10% e juros de mora de 1% ao mês.
Os juros de mora do exemplo são aplicados sobre o valor do aluguel. Para um mês de atraso, a conta fica assim:
A multa é calculada uma única vez sobre o aluguel em atraso, com o percentual previsto no contrato:
Com um mês de atraso, o inquilino do exemplo paga R$ 1.110, ou seja, o aluguel de R$ 1.000 mais R$ 110 de encargos. Se o contrato prever correção monetária, o índice do período também entra na conta. Pode ser, por exemplo, o Índice Geral de Preços do Mercado (IGP-M) ou o Índice Nacional de Preços ao Consumidor Amplo (IPCA). Quando o contrato não indica um índice, o Código Civil manda aplicar o IPCA (art. 389).
Quando o atraso se estende por vários meses, cada aluguel vencido recebe a própria multa, cobrada uma vez sobre aquele mês. Os juros, calculados de forma simples neste exemplo, somam 1% por mês sobre cada aluguel em aberto. Um aluguel atrasado há cinco meses acumula 5% de juros (R$ 50), além da multa de R$ 100.
Quando o pagamento atrasa poucos dias, a multa continua integral, mas os juros são proporcionais aos dias de atraso. No exemplo abaixo, o aluguel de R$ 1.500 vence no dia 10 e é pago no dia 20. O contrato prevê multa de 10% e juros de mora de 1% ao mês.
Multa: R$ 1.500 x 10% = R$ 150.
Juros por dia: 1% ao mês dividido por 30 dias, cerca de 0,033% ao dia.
Juros dos 10 dias: R$ 1.500 x (1% ÷ 30) x 10 = R$ 5.
Total a pagar: R$ 1.500 + R$ 150 + R$ 5 = R$ 1.655
O exemplo usa juros simples e o mês comercial de 30 dias. Se o contrato definir outra forma de cálculo, é ela que vale.
Conferir a cobrança antes de pagar ajuda a identificar valores que não estão no contrato.
Leia o contrato e anote a data de vencimento, o percentual da multa, a taxa de juros de mora e o índice de correção.
Calcule a multa e os juros com base nesses percentuais e nos dias de atraso, como no exemplo acima.
Compare o resultado com o boleto ou a cobrança recebida. Se houver percentuais acima do contrato, peça a memória de cálculo e entenda como identificar juros abusivos.
Fale com a imobiliária ou com o locador antes do próximo vencimento para combinar a forma de pagamento.
Peça recibo discriminado do valor pago, um direito previsto no art. 22, VI, da Lei do Inquilinato.
Acompanhe o Cadastro de Pessoas Físicas (CPF) e o Serasa Score até a quitação, para confirmar que não há negativação ligada ao aluguel.
A multa de 10% pode ser cobrada se estiver no contrato. Já a multa de 20% pode ser contestada na Justiça. Há decisões que aplicam o art. 9º da Lei de Usura (Decreto 22.626/1933), segundo o qual a cláusula penal não pode passar de 10% da dívida.
Além disso, o art. 413 do Código Civil permite que o juiz reduza a penalidade quando o valor for manifestamente excessivo. Por isso, um percentual acima de 10% fica sujeito a questionamento, mesmo quando está no contrato assinado. Como os tribunais têm entendimentos diferentes sobre o tema, a orientação de um advogado ou da Defensoria Pública ajuda a avaliar cada caso.
Mesmo sem fixar o valor da multa, a Lei do Inquilinato traz regras que limitam o que o locador pode exigir do inquilino:
Código de Defesa do Consumidor e aluguel
O limite de 2% para a multa de mora previsto no CDC vale para relações de consumo. Para o Superior Tribunal de Justiça (STJ), o CDC não se aplica aos contratos de locação regidos pela Lei do Inquilinato. Por isso, a multa do aluguel segue o contrato e os limites da Lei de Usura e do Código Civil.
A multa pode ser cobrada a partir do dia seguinte ao vencimento previsto no contrato. O pagamento feito até o vencimento não gera multa. A partir do dia seguinte, a multa prevista no contrato já pode ser cobrada, uma vez sobre cada aluguel em atraso.
O contrato de aluguel é o documento que estabelece as regras da relação entre locador e locatário. Ler as cláusulas de multa, juros e vencimento antes de assinar evita surpresas na primeira cobrança em atraso.
Com 10 dias de atraso, o inquilino já deve a multa do contrato, os juros de mora desses dias e a correção monetária, quando prevista. A Lei do Inquilinato não fixa um número mínimo de dias de atraso para que o locador tome outras medidas. Entre elas, o locador pode:
Resolver o atraso nos primeiros dias limita os juros acumulados e reduz o risco dessas medidas.
A ação de despejo por falta de pagamento pode ser proposta logo após o vencimento não pago, sem prazo mínimo de atraso. O artigo 59 da Lei do Inquilinato define o rito da ação e os casos de liminar para desocupação em 15 dias. Na falta de pagamento, essa liminar é possível quando o contrato não tem garantia, como fiador, caução ou seguro-fiança. O locador também precisa prestar caução de três meses de aluguel.
Mesmo com a ação em andamento, o inquilino e o fiador podem evitar a rescisão. Para isso, depositam em juízo o débito atualizado em até 15 dias contados da citação (art. 62, II). O valor inclui aluguéis vencidos, multas, juros de mora, custas e honorários do advogado do locador, de 10% se o contrato não fixar outro percentual. Esse direito não vale para quem já o usou nos 24 meses anteriores à ação.
Se a ação for julgada procedente, o prazo para desocupação voluntária nos casos de falta de pagamento é de 15 dias (art. 63, §1º). Além da falta de pagamento, a locação também pode ser desfeita por infração legal ou contratual, como sublocar o imóvel sem autorização do locador.
Leia também | Como funciona uma ação de despejo por falta de pagamento? Entenda!
A renegociação é feita diretamente com a imobiliária ou com o proprietário do imóvel. Quanto antes ela acontece, menor é o valor de juros acumulado. O artigo 18 da Lei do Inquilinato permite que as partes combinem um novo valor de aluguel e mudem a cláusula de reajuste.
Na conversa com a imobiliária ou o locador, algumas propostas podem facilitar o acordo:
Antes de pagar o acordo, convém confirmar se a conta ou a chave Pix é do locador ou da imobiliária, pois existem casos de golpe do aluguel.
Depois do acordo, reorganizar o orçamento ajuda a manter os próximos aluguéis em dia. Separar as contas fixas e variáveis mostra quanto da renda já está comprometido todo mês. O hábito de organizar a vida financeira também facilita priorizar a moradia entre as despesas.
A multa por atraso de aluguel pode afetar a pontuação de crédito se o atraso levar à negativação da dívida. Isso acontece quando o locador ou a imobiliária pede a inclusão do CPF no cadastro de inadimplentes.
A pontuação de crédito calculada pela Serasa é o Serasa Score, e cada birô de crédito tem o próprio método. No Serasa Score, os fatores e seus pesos são:
Ter uma pontuação baixa pode dificultar a obtenção de crédito, a aprovação em financiamentos imobiliários e até mesmo o aluguel de imóveis.
Na análise de um financiamento imobiliário, a instituição financeira consulta o histórico de crédito do CPF. Uma negativação ativa tende a pesar contra o pedido. Cada instituição tem critérios próprios, que podem ou não incluir o Serasa Score, e a decisão final é sempre dela.
Depois de quitada, a dívida do aluguel deixa de afetar negativamente a pontuação. Pela Súmula 548 do STJ, cabe ao credor excluir o registro do cadastro de inadimplentes em até cinco dias úteis após o pagamento integral. O histórico de crédito também entra na avaliação de um novo contrato de locação.
Leia também | O que as imobiliárias consultam na análise de crédito para alugar?
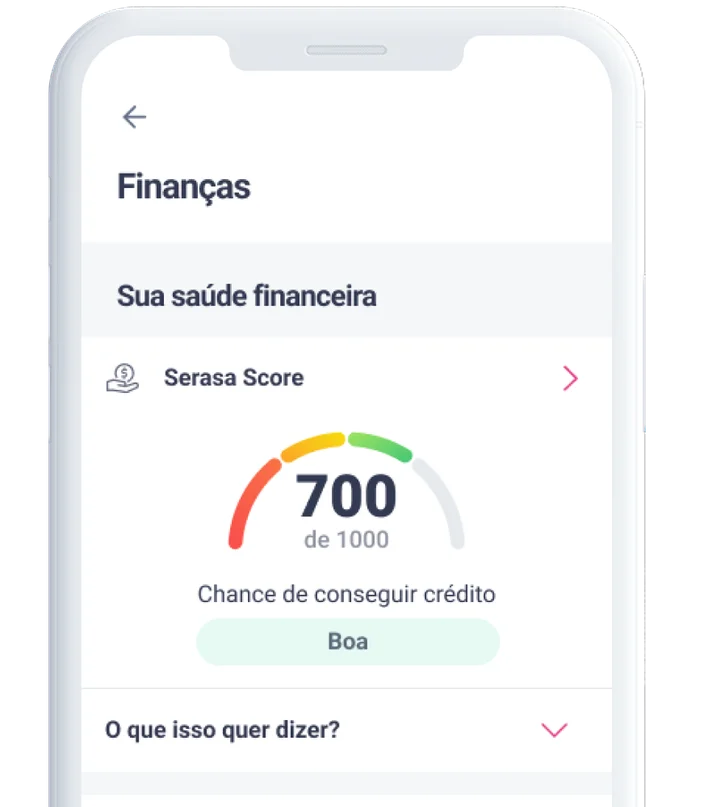
Acompanhar o Serasa Score permite conferir se alguma dívida, inclusive a do aluguel, foi negativada e quais fatores influenciam a pontuação. O cadastro na plataforma da Serasa é gratuito.
Baixe o aplicativo da Serasa para Android ou iOS, ou acesse o site.
Entre com CPF e senha. Se ainda não tiver cadastro, é só criar um de forma gratuita.
Na tela inicial, procure a seção do Serasa Score e clique sobre a pontuação para conferir mais detalhes.
Pronto! Agora é possível acompanhar a pontuação e entender os fatores que podem influenciar o Serasa Score.
A declaração de adimplência condominial mostra se a unidade alugada tem débitos com o condomínio. Para o inquilino, ela ajuda a separar o que é responsabilidade dele do que cabe ao proprietário.
Pela Lei do Inquilinato, o inquilino paga as despesas ordinárias de condomínio, como limpeza e manutenção das áreas comuns (art. 23, XII). O proprietário arca com as extraordinárias, como obras estruturais e fundo de reserva (art. 22, X). Rateios de saldo devedor de períodos anteriores ao início da locação também não podem ser cobrados do inquilino (art. 23, §1º, h).
Se o proprietário deixar de pagar a parte que cabe a ele, a dívida fica ligada ao próprio imóvel. Pelo Código Civil (art. 1.345), quem adquire a unidade responde pelos débitos do antigo dono com o condomínio. Pedir a declaração antes de assinar o contrato, e de tempos em tempos durante a locação, dá mais segurança a quem mora no imóvel.
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 20 de outubro de 202612 minutos de leitura
Data de publicação 25 de setembro de 20265 minutos de leitura
Data de publicação 16 de setembro de 202614 minutos de leitura

