





Histórico de pagamento: o que é e como influencia o crédito
Histórico de pagamento: o que é e como influencia o créditoData de publicação 20 de outubro de 202612 minutos de leitura
Atualizado em: 20 de outubro de 2026
Categoria Consultar ScoreTempo de leitura: 11 minutosTexto de: Time Serasa
Quem deseja conseguir um cartão de crédito, empréstimo ou financiamento e está com score baixo pode se perguntar: o score sobe de quanto em quanto tempo?
A resposta depende do histórico financeiro de cada pessoa e das informações consideradas no cálculo da pontuação. Em geral, a melhora acontece conforme novos dados forem registrados.
Neste artigo, entenda quanto tempo pode levar para a pontuação do Serasa Score subir, os fatores que influenciam a nota e como ajudá-lo a subir.
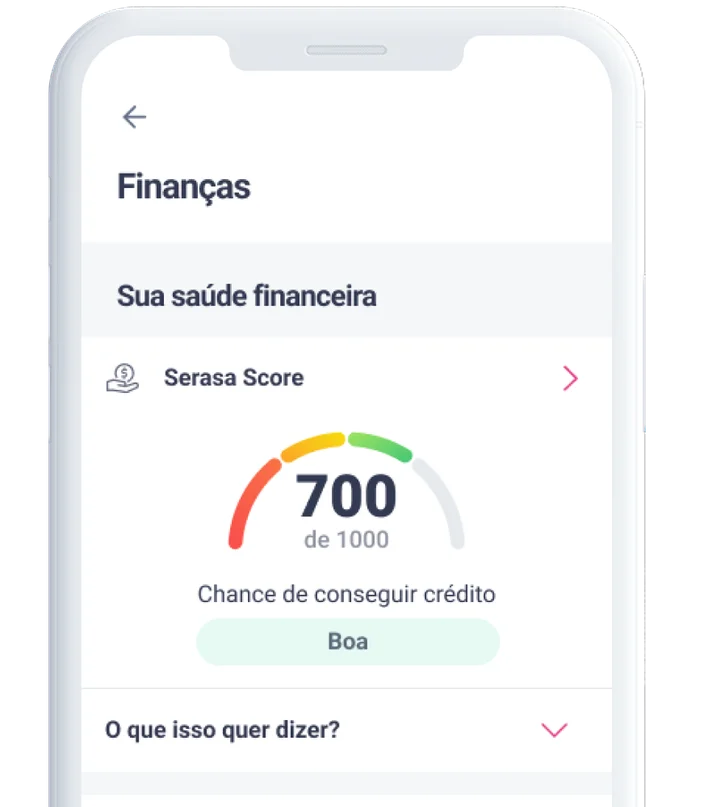
O Serasa Score é uma pontuação que varia de 0 a 1.000 pontos e indica a probabilidade de uma pessoa pagar suas contas em dia nos próximos 12 meses. Quanto maior o score, menor tende a ser o risco de inadimplência do consumidor.
A pontuação do score muda porque seu cálculo considera diferentes informações do histórico financeiro de uma pessoa, como:
histórico financeiro;
pagamentos registrados no Cadastro Positivo;
relacionamento com o mercado de crédito;
dívidas existentes;
frequência no qual o CPF é consultado para concessão de crédito.
Por isso, o Serasa Score pode subir, cair ou permanecer estável conforme os dados disponíveis são atualizados e o comportamento financeiro do consumidor muda.
Leia também | Score do CPF: o que é e como funciona
Não existe um prazo fixo para o Serasa Score subir. A pontuação é recalculada continuamente a cada nova informação que chega referente ao histórico financeiro e de pagamentos do consumidor.
Entretanto, a pontuação pode ser atualizada de forma instantânea quando o consumidor quita dívidas via Pix na plataforma Serasa Limpa Nome.
O cálculo do Serasa Score considera seis fatores principais, e cada um deles possui um peso específico na composição da pontuação final.
Abaixo, detalhamos cada um dos pilares que compõem a pontuação de cada pessoa.
Os hábitos de pagamento representam o fator de maior peso no cálculo do score da Serasa.
Essa categoria considera informações do Cadastro Positivo, que reúne dados sobre o pagamento de contas e compromissos financeiros, como faturas de cartão de crédito, parcelamentos e contas de consumo.
Manter as contas em dia ajuda a construir um histórico financeiro positivo e, consequentemente, melhorar a pontuação. Por outro lado, atrasos recorrentes podem prejudicar o score.
À medida que mais informações são registradas sobre o relacionamento do consumidor com o mercado de crédito, mais a pontuação do score tende a aumentar.
Esse fator considera dados como
Este pilar leva em consideração as pendências financeiras registradas no cadastro de inadimplentes, em protestos e ações judiciais.
A existência de dívidas negativadas pode indicar maior risco de inadimplência e influenciar negativamente a pontuação do score.
Esse critério avalia a frequência com que empresas, bancos e outras instituições consultam o CPF do consumidor para analisar pedidos de crédito.
Ter muitas consultas em um período curto pode indicar uma busca intensa por crédito, o que pode prejudicar a avaliação do perfil financeiro do consumidor. Por isso, é importante evitar pedidos desnecessários em sequência e avaliar as condições de crédito antes de fazer uma nova solicitação.
Esse fator considera dados como a idade do consumidor e sua participação em empresas, ajudando a compor a avaliação do seu perfil de crédito.
Manter os dados cadastrais corretos e atualizados ajudam a dar estabilidade à pontuação.
Por último, esse pilar considera informações sobre os contratos de crédito vinculados ao CPF do consumidor, incluindo a quantidade de contratos ativos e o seu tempo de duração.
Conseguir manter compromissos financeiros sob controle e cumprir os pagamentos em dia contribui para a construção de um histórico consistente, o que ajuda a aumentar ou manter a pontuação do score.
Leia também | Cartão de crédito com limite alto e score baixo: é possível conseguir?
Se você consultou o score e percebeu que a pontuação aumentou de uma hora para outra, saiba que isso pode acontecer porque o Serasa Score é dinâmico e considera as informações financeiras disponíveis no momento da consulta.
Uma mudança no histórico de pagamentos, a regularização de dívidas ou a atualização de dados podem contribuir para essa variação. Por isso, mesmo quem não fez nenhuma mudança recente nas finanças pode notar um aumento inesperado na pontuação.
Existem dois cenários em que a pontuação pode aumentar em poucos dias:
Quitar dívidas negativadas no Pix: com a atualização do método de cálculo do Serasa Score realizado em 2025, quando o consumidor paga via Pix uma dívida negativada negociada pelo Serasa Limpa Nome, a pontuação pode aumentar imediatamente, caso a empresa credora ofereça essa possibilidade.
Conectar contas bancárias e do FGTS: autorizar, em parceria com a PagueVeloz, o compartilhamento de informações de contas bancárias e da conta do FGTS no aplicativo da Serasa pode contribuir para uma avaliação mais completa do perfil financeiro e, em alguns casos, favorecer o aumento da pontuação.
Contudo, a regra geral para aumentar o score é baseada na construção e na consistência de um bom histórico financeiro através das seguintes ações:
manter o pagamento de contas, faturas e parcelas em dia;
evitar dívidas e negociar as existentes;
utilizar e solicitar crédito com equilíbrio;
manter os dados cadastrais em bancos e na Serasa atualizados;
ativar o Cadastro Positivo.
Atenção: ofertas de aumento do score mediante pagamento são golpes. Nenhuma empresa ou pessoa externa tem acesso para alterar os dados do Serasa Score. O aumento ou diminuição da pontuação depende da atualização dos dados reais considerados pelo método de cálculo e das atitudes financeiras do consumidor.
Leia também | Serasa Premium aumenta o score? Entenda a relação
Para descobrir o que pode ajudar a aumentar sua pontuação, o primeiro passo é consultar o Serasa Score e verificar quais fatores estão influenciando o resultado.
Para quem deseja uma análise mais detalhada, a Serasa também oferece o Diagnóstico do Score, um relatório personalizado que:
Para ter acesso ao material:
Acesse o site ou aplicativo da Serasa.
Faça login com CPF e senha ou cadastre-se gratuitamente,
Role a tela inicial até encontrar a pontuação do Serasa Score e clique para ver mais detalhes. Caso você seja elegível, selecione “Diagnóstico do Score”.
Clique em “Comprar” e revise todas as informações. Para prosseguir, clique em “Concluir compra”.
Após a confirmação, copie o código do Pix e faça o pagamento.
Aguarde a confirmação de liberação do relatório.
Pronto! Agora é possível conferir todos os detalhes do Diagnóstico do Score.
Importante: o Diagnóstico do Score não garante o aumento imediato da pontuação de crédito. O material apenas indica quais ações o consumidor pode realizar para melhorar a saúde financeira, podendo causar o aumento do score.
Consultar o score permite acompanhar a pontuação de crédito, entender melhor seu perfil financeiro e verificar os fatores que podem influenciar suas chances de conseguir crédito.
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 20 de outubro de 202612 minutos de leitura
Data de publicação 25 de setembro de 20265 minutos de leitura
Data de publicação 16 de setembro de 202614 minutos de leitura

