



Parcelamento de dívidas: como fazer certo e sem quebrar o acordo
Parcelamento de dívidas: como fazer certo e sem quebrar o acordoData de publicação 6 de outubro de 202612 minutos de leitura
Atualizado em: 28 de agosto de 2026
Categoria Negociar dívidaTempo de leitura: 9 minutosTexto de: Time Serasa
Para entender como quitar dívidas com bancos, é preciso primeiro confirmar quais contratos estão em aberto, quem é o credor atual e qual é o saldo atualizado. Em seguida, deve comparar as propostas pelo custo total e escolher uma parcela compatível com o orçamento.
Não existe uma única solução para todos os casos. Uma dívida pode estar apenas atrasada, negativada, cedida para outra empresa ou fora do prazo de permanência nos cadastros de inadimplentes. Cada situação exige uma conferência específica.
O objetivo da negociação é regularizar a pendência sem criar outra dívida difícil de manter. Desconto alto, parcela pequena ou prazo longo não devem ser avaliados isoladamente. O acordo precisa mostrar valor final, juros, vencimentos e condições para quitação.
A organização começa com uma lista de contratos, cartões, cheque especial, empréstimos e financiamentos. Extratos, faturas, mensagens do banco e relatórios oficiais ajudam a identificar valores e credores.
O Relatório de Empréstimos e Financiamentos do Banco Central, disponível no Registrato, reúne operações informadas pelas instituições financeiras. Ele pode mostrar saldo devedor, situação do contrato e tipo de crédito. O relatório não substitui o contato com o banco, porque os dados seguem ciclos de atualização.
Também é possível consultar o CPF na Serasa para verificar dívidas negativadas e ofertas de negociação disponíveis. Nem toda dívida bancária aparecerá no mesmo canal, e a ausência de uma oferta não significa que a obrigação deixou de existir.
Uma negociação segura pode ser organizada em três etapas. O processo evita pagar a empresa errada, aceitar uma proposta incompleta ou assumir parcelas acima da renda disponível.
A cessão significa que o direito de receber pode ter sido transferido. Isso não autoriza qualquer empresa a cobrar sem comprovar a origem da dívida. O canal deve informar o credor atual e apresentar dados suficientes para identificar o contrato.
O pagamento à vista pode ter desconto, mas só deve ser escolhido quando não comprometer despesas essenciais. No parcelamento, a análise precisa considerar quantidade de prestações, juros, data de vencimento e valor final.
O custo efetivo total também ajuda a comparar propostas de crédito ou refinanciamento.
A proposta pode ser solicitada diretamente ao banco, à empresa que comprovadamente recebeu o crédito ou a uma plataforma autorizada. Links enviados por mensagens devem ser conferidos antes do acesso.
Nunca se deve pagar taxa antecipada para “liberar” desconto ou crédito. O beneficiário do boleto ou Pix precisa ser compatível com a empresa responsável pela cobrança. Contrato, comprovante e protocolo devem ser guardados até a confirmação da quitação.
Leia também | Golpe do Serasa Limpa Nome: como identificar?
Não. A dívida negativada é aquela registrada em um cadastro de inadimplentes por decisão da empresa credora. A anotação tem limite temporal e deve ser retirada quando ocorrer pagamento integral ou quando terminar o prazo legal de permanência.
Dívida prescrita é uma expressão relacionada ao prazo para buscar determinada cobrança judicial. A prescrição não deve ser tratada como desaparecimento automático da obrigação. O efeito depende do contrato, da legislação aplicável e do caso concreto.
Leia também | Dívida com mais de cinco anos: entenda o que pode acontecer
Bancos podem ceder créditos a outras empresas. Quando isso acontece, o novo credor passa a administrar a cobrança conforme o contrato e as regras legais. O consumidor deve ser informado e pode pedir comprovação da cessão.
Antes de negociar, é importante comparar o número do contrato, o valor original, o saldo cobrado e o histórico de pagamentos. Se houver divergência, uma contestação deve ser feita ao credor responsável, com registro de protocolo.
Uma empresa que comprou a dívida não recebe autorização para alterar livremente o valor ou usar dados sem finalidade legítima. A cobrança deve ser clara, respeitosa e identificável. Mensagens com ameaça, exposição ou pressão excessiva devem ser documentadas.
Golpistas podem copiar logotipos, páginas e mensagens de bancos ou plataformas de negociação. A verificação deve ocorrer antes de compartilhar dados ou pagar.
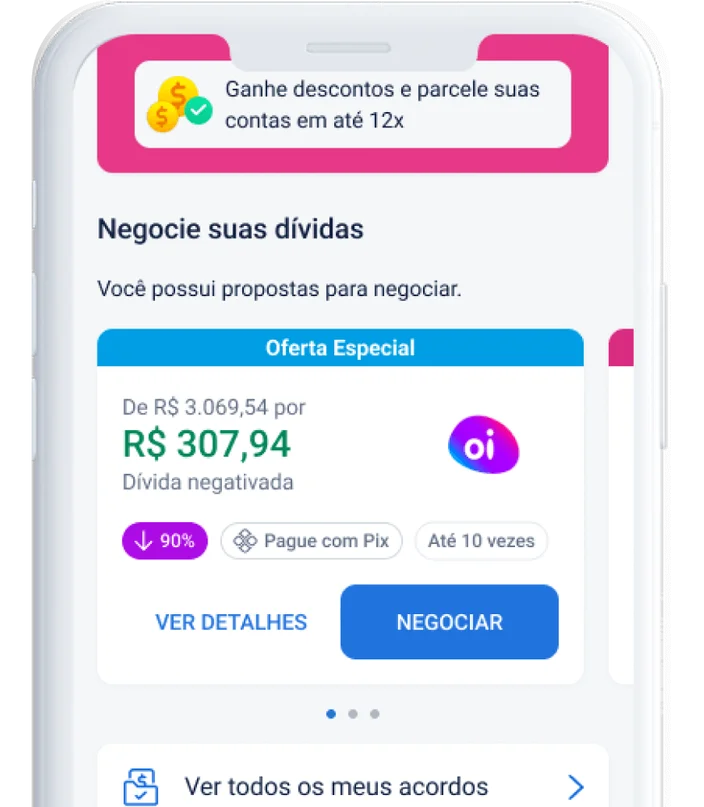
O Serasa Limpa Nome apresenta ofertas disponibilizadas por bancos parceiros. Siga as etapas:
Entre com CPF e senha no https://www.serasa.com.br/entrar/ ou http://onelink.to/2aw5gw da Serasa.
Na tela inicial, confira se existem ofertas de negociação disponíveis para o CPF, ou acesse o menu “Dívidas”.
Escolha uma oferta, leia o valor total, as parcelas e a forma de pagamento.
Pronto! Agora é possível seguir com a negociação, se a empresa parceira tiver disponibilizado uma oferta adequada.
Se a oferta não estiver disponível ou não couber no orçamento, procurar diretamente o banco ou o credor atual também é uma alternativa. A Serasa atua como intermediadora: não define o desconto, o parcelamento nem a forma de pagamento.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 6 de outubro de 202612 minutos de leitura
Data de publicação 1 de outubro de 202612 minutos de leitura
Data de publicação 28 de setembro de 20269 minutos de leitura

