



Parcelamento de dívidas: como fazer certo e sem quebrar o acordo
Parcelamento de dívidas: como fazer certo e sem quebrar o acordoData de publicação 6 de outubro de 202612 minutos de leitura
Atualizado em: 30 de setembro de 2026
Categoria Negociar dívidaTempo de leitura: 12 minutosTexto de: Time Serasa
Receber a cobrança de uma empresa desconhecida causa estranheza e desconfiança. Essa situação é comum quando o credor original vende o crédito de uma dívida antiga para outra empresa, que passa a ser a nova credora. Essa operação, chamada cessão de crédito, faz parte da recuperação de crédito. Compreender esse processo ajuda a confirmar se a cobrança é legítima e a encontrar condições viáveis para quitar o débito.
A troca de credor não retira direitos do consumidor. Pelo art. 294 do Código Civil, a pessoa devedora pode apresentar à nova credora as mesmas contestações que teria contra a empresa original, e a cobrança continua sujeita ao Código de Defesa do Consumidor, que proíbe práticas abusivas.
Nessa fase, também é comum que a nova credora ofereça condições de desconto e parcelamento diferentes das disponíveis antes.
Uma recuperadora de crédito é uma empresa especializada em comprar créditos de dívidas que as credoras originais decidem vender, por meio da cessão de crédito, prevista nos artigos 286 a 298 do Código Civil. Bancos, financeiras, empresas de telefonia e outras credoras costumam vender carteiras de dívidas antigas, negativadas ou não, quando os custos de cobrança direta deixam de compensar.
Com a cessão, a recuperadora passa a ser a nova credora, com direito de cobrar o valor e de propor as condições de negociação, dentro dos limites do Código de Defesa do Consumidor e do Código Civil. Isso explica por que muitas pessoas não reconhecem o nome da empresa que está cobrando. A cessão só produz efeitos para a pessoa devedora depois que ela é notificada (art. 290 do Código Civil).
Esse processo tem relação direta com a securitização, mecanismo pelo qual dívidas e outros créditos a receber são transformados em títulos negociáveis no mercado financeiro.
A cobrança tradicional é feita pela própria empresa credora ou por um setor interno dela. A assessoria de cobrança presta o serviço de cobrar em nome do credor, sem se tornar credora. Já a recuperadora de crédito compra o crédito e passa a propor as condições de pagamento, respeitando as regras do Código de Defesa do Consumidor e do Código Civil.
Essa distinção importa porque muda quem define a proposta de acordo. Uma assessoria de cobrança segue as regras definidas pelo credor original e não pode, por conta própria, oferecer descontos fora do que foi autorizado. A recuperadora de crédito, por ser a nova credora, tem autonomia para propor o percentual de desconto, o número de parcelas e as formas de pagamento aceitas.
Leia também | O que é confissão de dívida e como sair disso
Na fase extrajudicial, a recuperadora de crédito tenta chegar a um acordo diretamente com a pessoa devedora, sem levar o caso à Justiça. O contato costuma ocorrer por carta, mensagem, e-mail ou telefone, informando o valor atualizado da dívida e as condições disponíveis para quitação.
Essa costuma ser a etapa mais rápida para regularizar a situação, pois evita despesas processuais e honorários advocatícios. Pagamento via Pix ou boleto, à vista ou parcelado, costuma ser oferecido nessa fase, com condições que podem variar conforme a forma escolhida. Toda cobrança extrajudicial deve respeitar o Código de Defesa do Consumidor, que proíbe qualquer prática abusiva de cobrança.
Quando a negociação direta não é aceita ou a dívida permanece em aberto, a recuperadora de crédito pode buscar a cobrança pela via judicial, por meio de uma ação de execução de dívida, quando existe um título executivo (como um contrato assinado), ou de uma ação de cobrança, quando esse título não existe.
Não existe exigência legal de tentar um acordo extrajudicial antes de acionar a Justiça. Ainda assim, é comum que a recuperadora de crédito tente primeiro a negociação direta e envie notificações formais, deixando o processo judicial para os casos em que a dívida continua em aberto. Na ação de execução, a Justiça pode determinar penhora de bens ou bloqueio de valores em conta, respeitando os limites e as proteções previstos em lei.
Enquanto a dívida permanece negativada, ela reduz a pontuação do Serasa Score, pois o histórico de pagamentos tem peso relevante no cálculo. Quitar o acordo com a recuperadora de crédito ajuda na recuperação gradual da pontuação, embora o aumento dependa do conjunto de informações do CPF no momento da consulta.
Quando a negociação de uma dívida negativada é feita pelo Serasa Limpa Nome com pagamento via Pix, a confirmação em tempo real tende a permitir que o Serasa Score suba logo após a quitação, conforme o conjunto de variáveis do cálculo no momento da consulta.
Já o registro da dívida nos cadastros de inadimplentes tem prazo máximo de cinco anos, contados a partir da data de vencimento, conforme o artigo 43 do Código de Defesa do Consumidor. Após esse período, a negativação é removida do cadastro e não afeta mais o Serasa Score, embora o valor pendente continue existindo com a empresa credora. Esse limite de exibição não se confunde com a prescrição, que é o prazo legal definido pelo Código Civil para a cobrança judicial, dependendo do tipo de dívida.
Se a negociação extrajudicial não avança, a recuperadora de crédito pode manter a cobrança por mais tempo, atualizar o valor com juros e encargos e, dependendo do caso, levar o débito à Justiça.
A dívida também pode permanecer registrada nos cadastros de inadimplentes por até cinco anos, contados a partir do vencimento, o que mantém o CPF negativado e dificulta o acesso a novas linhas de crédito. Depois desse prazo, o registro sai dos cadastros, mas a dívida não deixa de existir, o valor continua devido à empresa credora.
Leia também | A Serasa dá cupom de desconto? Veja se é seguro no Limpa Nome
O Serasa Limpa Nome atua como intermediador entre consumidores e empresas parceiras, como as recuperadoras de crédito.
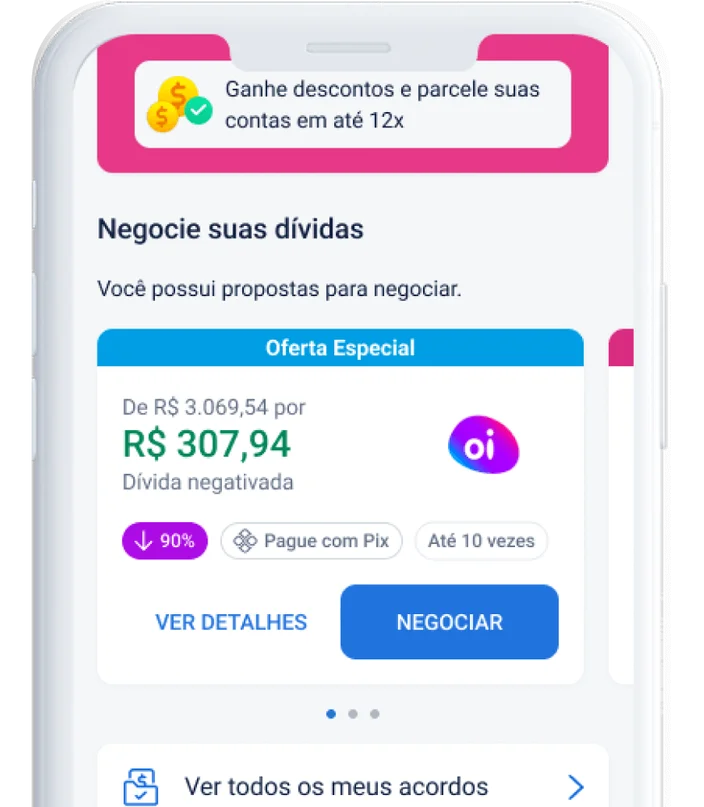
Na plataforma, é possível consultar ofertas de renegociação disponíveis para o CPF, com pagamento via Pix ou boleto. As condições de cada acordo, como percentual de desconto e parcelamento, são definidas diretamente pela empresa credora. Para negociar uma dívida em recuperação de crédito:
Entre com CPF e senha no site ou no aplicativo da Serasa. Quem ainda não tem cadastro pode criar um de forma gratuita.
Na tela inicial, ou no menu "Dívidas", confira se há ofertas de negociação disponíveis para o CPF.
Selecione a oferta da empresa que passou a ser a credora e compare o percentual de desconto e as opções de parcelamento.
Escolha a forma de pagamento, Pix ou boleto, e a data de vencimento do acordo.
Pronto! Depois de fechado o acordo, é possível acompanhar o pagamento no menu "Dívidas".
Depois de entender a origem da cobrança e verificar as condições do acordo, o passo seguinte é consultar as ofertas de negociação disponíveis para o CPF.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 6 de outubro de 202612 minutos de leitura
Data de publicação 1 de outubro de 202612 minutos de leitura
Data de publicação 28 de setembro de 20269 minutos de leitura

