




Quem recebe Bolsa Família pode financiar casa?
Quem recebe Bolsa Família pode financiar casa?Data de publicação 25 de setembro de 20265 minutos de leitura
Atualizado em: 9 de setembro de 2026
Categoria Consultar ScoreTempo de leitura: 11 minutosTexto de: Time Serasa
O desejo de ajudar alguém próximo a conseguir uma compra esbarra em uma dúvida recorrente: será que ser avalista impede financiamento próprio? A resposta depende de como essa responsabilidade aparece na análise de crédito. Também importa o quanto ela compromete a capacidade de pagamento de quem assume o compromisso.
O avalista é a pessoa que garante o pagamento de uma dívida caso quem pediu o crédito não pague. Essa garantia é dada diretamente em um título de crédito, como cheque, nota promissória ou contrato de financiamento.
Ao assinar o título nessa condição, o avalista assume a corresponsabilidade pelo valor. Isso significa que, se o devedor principal deixar de pagar, a instituição financeira pode cobrar o valor integral diretamente de quem avalizou a operação. Não é preciso acionar primeiro quem pegou o crédito.
O compromisso assumido como avalista fica registrado no Sistema de Informações de Crédito (SCR), mantido pelo Banco Central. Esse sistema reúne as operações de crédito registradas por bancos e instituições financeiras.
A consulta a esses dados por qualquer instituição financeira exige autorização prévia e específica. Vale esclarecer que a Serasa não apresenta informações de empréstimos ou produtos contratados com bancos e financeiras. O banco de dados da Serasa é diferente do SCR do Banco Central.
Ao solicitar crédito próprio, a instituição credora pode consultar o sistema com permissão. Assim, ela avalia se as garantias assumidas como avalista comprometem a renda. Essa informação ajuda a medir o risco da nova operação.
Será que ser avalista impede financiamento próprio?
A resposta é não. Ser avalista de outra pessoa não impede, por si só, que alguém consiga um financiamento próprio depois. Não existe regra que bloqueie automaticamente o acesso ao crédito só por esse motivo.
Na prática, porém, o banco pode considerar essa responsabilidade como parte do comprometimento de renda de quem pede o novo crédito. Dependendo do perfil financeiro e da política da instituição, isso pode significar taxas de juros diferentes ou exigência de garantias adicionais. Em alguns casos, o limite de crédito aprovado também pode ficar abaixo do esperado. Tudo depende da análise feita pela instituição financeira responsável pelo financiamento.
Assumir o papel de avalista envolve responsabilidades que vão além da boa vontade de ajudar alguém. Entre os principais riscos estão:
Antes de assumir esse compromisso, analise se há condições de arcar com a dívida inteira, sem comprometer o próprio planejamento financeiro.
Diferenças entre avalista e fiador
Os termos avalista e fiador costumam ser usados como sinônimos, mas correspondem a figuras jurídicas diferentes, com regras próprias de cobrança. O fiador, por exemplo, é mais comum em contratos de aluguel de imóvel, enquanto o avalista aparece em títulos de crédito.
| Característica | Avalista | Fiador |
|---|---|---|
| Tipo de documento | Aparece em títulos de crédito, como cheques, notas promissórias e contratos bancários. | Aparece em contratos de obrigações formais, como o contrato de aluguel de imóvel. |
| Ordem de cobrança | Não existe benefício de ordem: o credor pode cobrar o avalista junto com o devedor principal ou antes dele. | Existe benefício de ordem: o fiador pode exigir que os bens do devedor sejam cobrados primeiro. |
| Assinatura do cônjuge | Não é exigida para dar validade à garantia. | É exigida na maioria dos regimes de casamento, exceto na separação absoluta de bens. |
Decidir assinar como avalista exige uma análise que vai além da vontade de ajudar. Antes de assumir esse compromisso, é importante:
O que mais pode impedir o acesso a um financiamento?
A condição de avalista é só um dos fatores considerados na análise de crédito para um financiamento. Durante a pesquisa por opções, muita gente compara preço, prazo e taxas antes de decidir qual construtora ou concessionária oferece a melhor condição.
Independentemente da escolha, o consumidor passa por uma análise que reúne informações de renda, histórico de pagamento e cadastro para medir o risco da operação. Entre os fatores que mais pesam nessa avaliação estão:
Renda alta, sozinha, não garante uma pontuação de crédito mais alta. Hábitos de pagamento consistentes pesam mais no cálculo que o valor recebido todo mês, e é por isso que existem casos de quem ganha bem mas vê o score travado. Antes de pedir um financiamento, também ajuda saber qual pontuação é considerada boa para o crédito.
Acompanhar a pontuação de crédito ajuda a entender, antes de pedir um financiamento ou aceitar ser avalista de alguém, qual é a própria situação diante dos bancos. A consulta é gratuita e pode ser feita seguindo os passos abaixo.
Entre com CPF e senha no site da Serasa ou no aplicativo da Serasa, criando um cadastro gratuito na hora, caso ainda não tenha um.
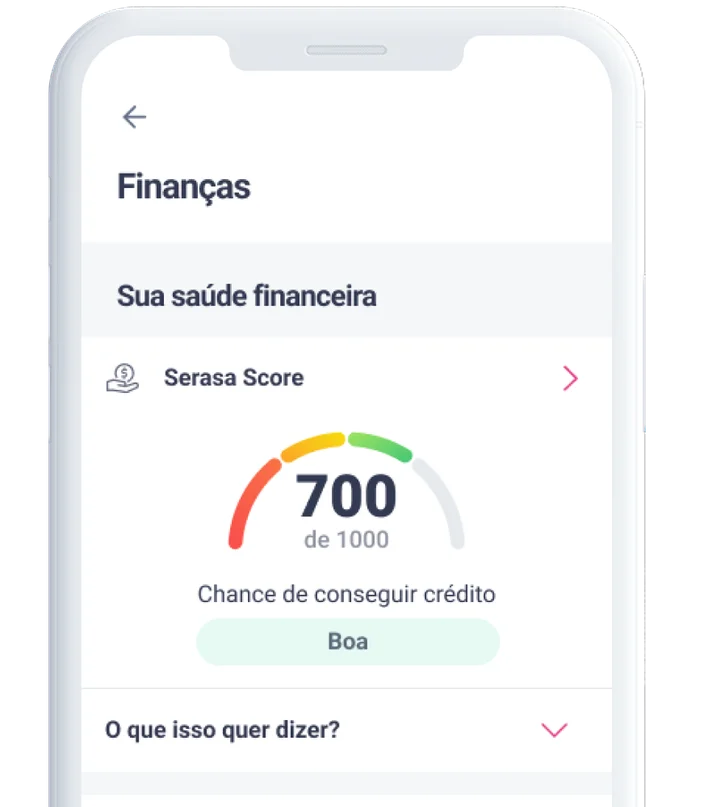
Na tela inicial, confira a pontuação do Serasa Score, exibida junto com a faixa em que ela se encaixa: baixa, regular, boa ou excelente.
Toque sobre a pontuação para conferir o passo a passo completo de consulta, incluindo hábitos de pagamento, histórico de relacionamento com o mercado e nível de endividamento.
Assim é possível acompanhar a pontuação e entender os fatores que podem influenciar o Serasa Score antes de pedir um financiamento ou assumir o papel de avalista.
Como o Serasa Score ajuda no planejamento antes de um financiamento
Entender se ser avalista impede financiamento próprio é só uma parte do planejamento antes de assumir qualquer compromisso financeiro. Acompanhar seu score ajuda a se preparar para negociar melhores condições. Essa prática é útil antes de pedir crédito ou aceitar ser avalista.
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 25 de setembro de 20265 minutos de leitura
Data de publicação 16 de setembro de 202614 minutos de leitura
Data de publicação 16 de setembro de 202613 minutos de leitura

