



Histórico de pagamento: o que é e como influencia o crédito
Histórico de pagamento: o que é e como influencia o créditoData de publicação 20 de outubro de 202612 minutos de leitura
Publicado em: 1 de setembro de 2026
Categoria Consultar ScoreTempo de leitura: 11 minutosTexto de: Time Serasa
Parcelar a fatura não diminui o score de forma automática ou isolada. O parcelamento cria uma nova operação de crédito, com juros e parcelas futuras, enquanto o Serasa Score, por exemplo, considera o conjunto das informações financeiras disponíveis sobre cada pessoa.
Por isso, a resposta para a dúvida “parcelar fatura diminui score?” depende do contexto. A pontuação pode permanecer igual, aumentar ou diminuir ao longo do tempo, conforme o histórico de pagamentos, as dívidas, os contratos, a busca por crédito e outros fatores do cálculo.
O ponto mais importante antes de escolher uma alternativa é verificar o custo total e se as próximas parcelas cabem no orçamento. O parcelamento pode organizar uma fatura que não será paga integralmente, mas prolonga a dívida e reduz a renda disponível nos meses seguintes.
O parcelamento da fatura transforma o saldo que não será pago à vista em uma operação de crédito. A instituição emissora divide o valor em parcelas e acrescenta juros e outros encargos informados antes da contratação.
A fatura deve mostrar o número de parcelas, o valor de cada uma, a taxa de juros e o custo efetivo total (CET). O CET reúne os principais custos da operação e facilita a comparação entre o parcelamento oferecido pelo cartão e outras alternativas disponíveis.
Mesmo com parcelas menores, o custo final pode ser maior que o valor original da fatura. Também é preciso considerar que as parcelas do acordo serão somadas às compras novas. Assim, o limite disponível e o orçamento dos meses seguintes podem ficar mais apertados.
Desde janeiro de 2024, os juros e custos financeiros do rotativo e do parcelamento da fatura estão limitados a 100% do valor original não pago ou parcelado. Isso não torna a operação barata: apenas estabelece um teto para os encargos acumulados.
Leia também | Quando vale a pena parcelar a fatura do cartão
Não existe uma queda automática no Serasa Score apenas porque a fatura foi parcelada. O cálculo é dinâmico e avalia diferentes informações, e não uma decisão financeira de forma isolada.
O parcelamento pode aparecer como um contrato de crédito e aumentar o comprometimento financeiro. Se as parcelas forem pagas conforme o acordo, esse comportamento poderá compor o histórico de pagamentos. Se houver atrasos, cobrança ou negativação, essas ocorrências também poderão influenciar a avaliação.
A crença popular que afirma que “parcelar fatura suja o nome” não descreve corretamente o processo. O parcelamento regular, feito com a instituição emissora, não causa negativação automática. A negativação pode ocorrer quando existe uma dívida vencida e a empresa credora decide registrá-la, após os procedimentos de comunicação previstos.
Também não há uma quantidade fixa de pontos que sobe ou desce após o parcelamento. Para entender melhor a lógica da pontuação, vale consultar como funciona o Serasa Score.
As três situações têm custos e consequências diferentes. Antes de decidir, é importante conferir as condições apresentadas na própria fatura e comparar o impacto total no orçamento.
| Alternativa | Como funciona | Principal cuidado |
|---|---|---|
| Parcelamento da fatura | O saldo é dividido em parcelas com juros e encargos previamente informados. | Verificar CET, prazo total e soma das parcelas com novas compras. |
| Pagamento mínimo | Parte da fatura é paga e o restante segue para o rotativo ou outra modalidade prevista no contrato. | O saldo remanescente continua gerando encargos e precisa ser quitado ou parcelado. |
| Atraso | Nenhum pagamento suficiente é feito até o vencimento. | Podem ocorrer multa, juros, cobrança, bloqueio do cartão e eventual negativação. |
O parcelamento oferece previsibilidade porque define uma quantidade de parcelas e um valor mensal. Pode ser uma alternativa quando o pagamento integral não é possível e a parcela cabe no orçamento sem comprometer despesas essenciais.
A previsibilidade, porém, não elimina os juros. Uma parcela pequena por muitos meses pode gerar custo total elevado. A decisão deve considerar o valor final, não apenas o tamanho da primeira parcela.
Ao pagar apenas o valor mínimo, o saldo restante não desaparece. Ele pode entrar no crédito rotativo e, depois, ser transferido para parcelamento ou outra modalidade prevista pela instituição.
O rotativo deve ser usado por período limitado, conforme as regras aplicáveis. O Banco Central orienta que, quando o cliente não paga o mínimo, a situação passa a ser de inadimplência e podem incidir os encargos previstos no contrato.
O atraso pode gerar multa, juros de mora e outros encargos contratuais. A instituição também pode suspender o uso do cartão e iniciar a cobrança do valor vencido.
Nem todo atraso resulta em negativação imediata. Esse registro depende da decisão da empresa credora e do cumprimento das regras de comunicação. Ainda assim, deixar a fatura sem tratamento tende a ampliar o custo e reduzir as opções de organização.
Leia também | Diferença entre pagar o mínimo e atrasar a fatura
O parcelamento pode ser avaliado quando a fatura não será paga integralmente e a proposta apresentada é compatível com a renda disponível. Antes de confirmar, alguns critérios ajudam a evitar que o acordo se transforme em uma nova dificuldade:
O parcelamento não deve ser escolhido apenas porque reduz o valor imediato. A análise precisa considerar todos os meses do contrato. Uma planilha simples com parcelas já assumidas, vencimentos e renda líquida ajuda a visualizar o impacto real.
Também é útil conferir como pagar a fatura do cartão de crédito e quais canais são aceitos pela instituição emissora.
O primeiro caminho é procurar a instituição emissora pelos canais oficiais, confirmar o saldo atualizado e pedir as opções de pagamento. A proposta deve ser comparada pelo valor total, número de parcelas, juros e data de vencimento.
Quando a dívida já está negativada, pode haver uma oferta de negociação no Serasa Limpa Nome. Essa disponibilidade não é garantida: a empresa credora decide se apresenta a oferta e define desconto, parcelamento e formas de pagamento.
Se houver proposta, é importante conferir se ela cabe no orçamento e se o pagamento regulariza exatamente a pendência identificada. Guardar contrato, comprovantes e protocolos ajuda a acompanhar a baixa do acordo.
Caso a oferta não esteja disponível na Serasa ou não seja adequada, a pessoa também pode negociar diretamente com a empresa credora. Nenhum canal legítimo deve cobrar taxa antecipada para “liberar” a negociação.
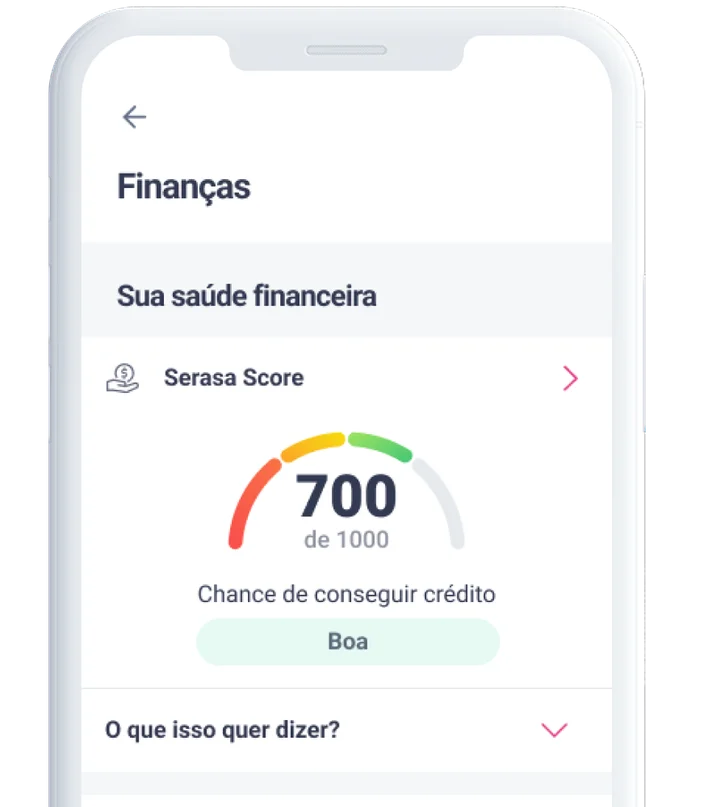
O Serasa Score é uma pontuação de 0 a 1.000 que indica a probabilidade de uma pessoa pagar as contas em dia. Ele não é uma avaliação moral nem uma garantia de aprovação de crédito.
O cálculo considera grupos de informações como hábitos de pagamento, experiência e relacionamento no mercado, dívidas, busca por crédito, dados cadastrais e contratos. A importância de cada informação pode variar conforme o histórico disponível e as atualizações recebidas.
Por isso, uma mesma ação não produz resultado idêntico para todas as pessoas. Pagar uma parcela em dia é um comportamento positivo, mas não permite prever quantos pontos serão alterados ou quando isso acontecerá.
O consumidor pode acompanhar mudanças no Serasa Score e consultar os fatores exibidos na plataforma. A consulta da própria pontuação é gratuita e não diminui o score.
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 20 de outubro de 202612 minutos de leitura
Data de publicação 25 de setembro de 20265 minutos de leitura
Data de publicação 16 de setembro de 202614 minutos de leitura

