



Histórico de pagamento: o que é e como influencia o crédito
Histórico de pagamento: o que é e como influencia o créditoData de publicação 20 de outubro de 202612 minutos de leitura
Atualizado em: 29 de setembro de 2026
Categoria Consultar ScoreTempo de leitura: 14 minutosTexto de: Time Serasa
Ter um veículo é uma necessidade para muita gente, especialmente em cidades onde o transporte público não atende à demanda de toda a população. Para quem está pensando em comprar um automóvel, é comum a dúvida sobre qual score para financiamento de veículos é o ideal.
Embora essa pontuação seja relevante, ela não é o único fator analisado pelas instituições financeiras, que consideram também renda, comprometimento financeiro e histórico de pagamentos antes de liberar um financiamento.
Este conteúdo explica o papel da pontuação de crédito na hora de comprar um carro e apresenta o Score por Objetivo da Serasa, funcionalidade gratuita que indica como o perfil do consumidor pode ser analisado pelo mercado e mostra quais fatores favorecem ou dificultam a aprovação.
Pontuações de crédito, como o Serasa Score, têm relação com praticamente tudo que envolve compras e financiamentos. Essa é uma das informações que as instituições financeiras avaliam para entender se a pessoa tem baixa ou alta probabilidade de pagar o compromisso em dia.
A pontuação pode pesar na aprovação e, conforme a política de cada instituição, também nas condições oferecidas, como juros e valor liberado.
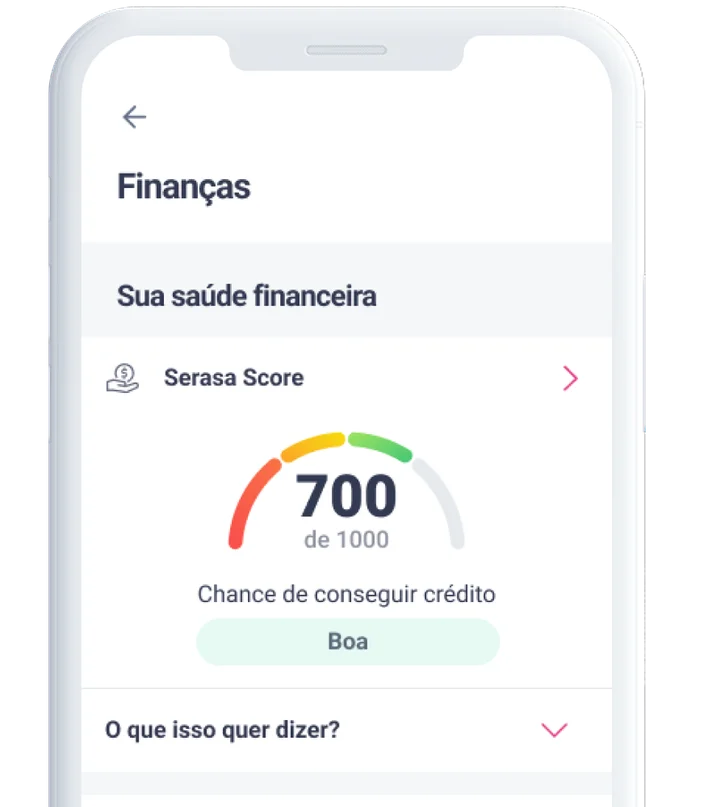
Cada birô de crédito tem o próprio método para calcular a pontuação, e as instituições financeiras podem consultar mais de um score na análise. No caso do Serasa Score, cada CPF tem uma única pontuação, de 0 a 1.000, que vale para qualquer tipo de pedido de crédito e muda conforme os hábitos financeiros do consumidor.
O cálculo do Serasa Score considera hábitos de pagamento, experiência e relacionamento com o mercado de crédito, dívidas, busca por crédito, informações cadastrais e contratos. Quanto maior a pontuação, maior a probabilidade estimada de pagar as contas em dia, o que tende a facilitar o acesso ao crédito. Uma pontuação baixa indica probabilidade menor e pode dificultar a aprovação.
Não existe uma pontuação exata para garantir a aprovação em financiamento de carro, moto ou outro automóvel. De forma geral, pontuações mais altas indicam menor probabilidade de inadimplência e maior chance de conseguir crédito.
As empresas podem ter parâmetros diferentes ao fazer a análise de risco de crédito. Não é possível afirmar quanto de score é preciso para financiar um carro, porque a concessão de crédito é sempre uma decisão das instituições financeiras.
Apesar de a pontuação ser relevante, ela pode não ser um fator decisivo. O Serasa Score também pode não ser o único score consultado, já que cada instituição define quais birôs de crédito usa na análise. Uma pessoa com Serasa Score baixo pode ter o crédito aprovado, e outra com Serasa Score alto pode ter o crédito negado. Para saber se é possível financiar um veículo com pontuação baixa, o caminho é simular diretamente com a financiadora.
Cada instituição é responsável pela aprovação de financiamento, seguindo políticas internas próprias. Por isso, não existe uma tabela de score predefinida para o financiamento ser aprovado.
O que existe é uma divisão do Serasa Score por faixas de classificação, usada para qualquer tipo de avaliação de crédito. Cada faixa está associada a um risco de inadimplência diferente e, consequentemente, a uma probabilidade diferente de obter crédito, como mostra a tabela a seguir.
| Pontuação | Classificação | O que indica |
|---|---|---|
| 0 a 300 | Baixo | Grande probabilidade de inadimplência e chance muito baixa de obter crédito. |
| 301 a 500 | Regular | Probabilidade considerável de inadimplência e baixa chance de obter crédito. |
| 501 a 700 | Bom | Baixa probabilidade de inadimplência e boa chance de obter crédito. |
| 701 a 1.000 | Excelente | Probabilidade muito baixa de inadimplência e maior chance de obter crédito. |
A definição do score mínimo para aprovar um financiamento é feita exclusivamente pela empresa que concede o crédito. A própria financiadora pode mudar os critérios mínimos de aprovação conforme a fase pela qual está passando.
Manter uma boa pontuação ajuda na análise. No Serasa Score, a partir de 501 pontos a pontuação já fica na faixa Bom, e pontuações mais altas tendem a aumentar as chances de aprovação, seja de moto ou de carro.
Ter uma boa pontuação de crédito pode aumentar as chances de aprovação no financiamento de veículos, mas o score sozinho não garante que o pedido será aceito. Na análise de crédito para financiamento de veículo, bancos e financeiras também avaliam outros fatores.
Cada banco tem políticas próprias de análise. Por isso, duas pessoas com a mesma pontuação podem receber respostas diferentes, dependendo do perfil financeiro apresentado.
No financiamento de veículos, o próprio veículo geralmente é dado como garantia da operação. Mesmo assim, a garantia não elimina outros critérios da análise de crédito, e cada instituição define as próprias condições. Por isso, antes de fechar o contrato, é importante conferir os documentos e as etapas do financiamento.
À medida que comportamentos financeiros positivos são adotados e hábitos prejudiciais são evitados, o Serasa Score tende a aumentar. As dicas a seguir ajudam a melhorar a pontuação e o relacionamento com as instituições financeiras.
Sempre que o nome fica negativado, a pontuação costuma cair. Ou seja, se uma conta não é paga e a empresa para a qual se deve negativa o CPF, é provável que o score seja prejudicado. Ao quitar a dívida, o score tende a subir, o que melhora a reputação diante das instituições financeiras.
Inclusive, ao pagar via Pix uma dívida negativada negociada no Serasa Limpa Nome, o Serasa Score pode subir na hora. Isso depende de a empresa para a qual se deve disponibilizar essa opção de pagamento, e não há garantia de aumento em todos os casos.
Para não haver esquecimento no pagamento de alguma conta, a dica é ativar o débito automático pelo site ou aplicativo do banco, mantendo sempre saldo suficiente na conta corrente para as faturas debitadas.
Outra opção é usar o Minhas Contas, função gratuita do aplicativo da Serasa que reúne boletos vinculados ao CPF e permite acompanhar os vencimentos.
O Cadastro Positivo pode ajudar a aumentar a pontuação de crédito, porque o Serasa Score considera as informações do cadastro em alguns fatores do cálculo, como os hábitos de pagamento, o histórico financeiro e os contratos ativos.
O cadastro reúne dados de contas de crédito e de consumo, como financiamentos, faturas de cartão de crédito, empréstimos com bancos e com o comércio, além de contas de água, luz, gás e telefone.
Leia também | Como aumentar score para financiamento: 8 dicas práticas
Antes de solicitar um financiamento, é preciso compreender como o mercado pode avaliar o perfil financeiro do consumidor. O Score por Objetivo, funcionalidade gratuita do Serasa Score, oferece uma leitura antecipada do perfil para financiamento de veículos e outras metas de consumo.
Além da pontuação, a ferramenta mostra fatores que podem favorecer ou dificultar a aprovação de um pedido de crédito, como renda, dívidas e comprometimento financeiro, e traz orientações práticas para melhorar a pontuação. Assim, é possível identificar pontos de atenção antes de enviar propostas e evitar pedidos de crédito desnecessários.
O Score por Objetivo não altera o Serasa Score nem garante aprovação, pois a decisão final é sempre da instituição financeira.
Entender o score para financiamento de veículos e os fatores que pesam na aprovação ajuda a chegar mais preparado ao banco ou à concessionária. Pelo Serasa Score, é possível acompanhar a pontuação gratuitamente e conferir o que pode ser ajustado para melhorá-la ao longo do tempo.
O Serasa Score é uma das principais pontuações de crédito do mercado e reflete o histórico financeiro do consumidor. Quanto maior a pontuação, maior são as chances de conseguir um empréstimo, financiamento ou cartão de crédito.
Data de publicação 20 de outubro de 202612 minutos de leitura
Data de publicação 25 de setembro de 20265 minutos de leitura
Data de publicação 16 de setembro de 202614 minutos de leitura

