





Por que a Serasa é segura para negociar dívidas?
Por que a Serasa é segura para negociar dívidas?Data de publicação 9 de novembro de 202610 minutos de leitura
Atualizado em: 10 de novembro de 2026
Categoria Negociar dívidaTempo de leitura: 17 minutosTexto de: Time Serasa
Segundo o Mapa da Inadimplência da Serasa, o Brasil atingiu a marca de 84,2 milhões de pessoas negativadas em setembro de 2026.
E quando várias contas se acumulam, saber qual dívida negociar primeiro pode fazer toda a diferença para recuperar o equilíbrio financeiro.
Quando uma pessoa tem vários débitos, tentar resolver todas ao mesmo tempo pode dificultar ainda mais a organização financeira. Por isso, priorizar as dívidas ajuda a identificar aquelas que representam maior risco financeiro.
Além disso, estabelecer prioridades permite direcionar o dinheiro disponível para as negociações mais urgentes de forma mais inteligente, sem deixar de lado as despesas essenciais.
Portanto, priorizar não significa simplesmente pagar a dívida mais antiga ou de maior valor, mas entender quais compromissos precisam de mais atenção.
Definir uma ordem de pagamento permite transformar várias pendências em um plano de ação mais claro e organizado, porque:
Leia também | Como organizar as despesas e sair do endividamento
Não existe uma ordem de pagamento que funcione para todas as pessoas. A melhor escolha dependerá do tipo de dívida, dos juros cobrados, das consequências do atraso e da situação financeira de cada consumidor.
De modo geral, é recomendável começar pelas pendências que podem comprometer necessidades básicas, gerar prejuízos maiores ou colocar bens em risco.
Para tomar uma decisão mais consciente, estes são os principais tipos de dívidas que merecem atenção na hora de organizar os pagamentos.
As contas atrasadas de água, energia, gás e aluguel merecem atenção especial porque o atraso pode gerar consequências severas, como o corte do fornecimento e até o despejo.
O objetivo ao priorizar esse tipo de dívida é evitar o comprometimento da qualidade de vida da família. Além disso, garantir a moradia e a infraestrutura básica ajuda a assegurar a estabilidade necessária para organizar o restante das finanças.
As dívidas com juros elevados também devem estar entre as prioridades, pois podem crescer rapidamente e dificultar o pagamento. A negociação ajuda a reduzir o custo total da dívida e evitar que ela comprometa ainda mais a renda mensal.
Entre os exemplos mais comuns estão o cartão de crédito, especialmente o crédito rotativo, e o cheque especial.
Financiamentos de veículos e imóveis, assim como empréstimos com garantia, exigem atenção porque envolvem a utilização de bens materiais como garantia de pagamento.
Nesses casos, quando o consumidor deixa de cumprir as parcelas, a instituição financeira pode iniciar os procedimentos previstos em contrato e na legislação para recuperar o valor devido ou o próprio bem.
Algumas pendências podem gerar consequências legais, como é o caso de determinadas dívidas bancárias, contratos não cumpridos, débitos tributários e obrigações financeiras que podem ser cobradas na justiça.
Dependendo do tipo de dívida e dos documentos que comprovam a obrigação, o credor pode recorrer à justiça para solicitar a execução do débito. Nesse processo, podem ocorrer medidas como bloqueio de valores e penhora de bens.
Também é importante lembrar que dívidas de pensão alimentícia possuem regras específicas de cobrança judicial, incluindo a possibilidade de prisão e bloqueio do salário.
Ao receber uma notificação judicial, citação ou intimação, o recomendado é que o consumidor não ignore o documento e busque orientação jurídica para entender os prazos, verificar a legitimidade da cobrança e avaliar as alternativas disponíveis.
As dívidas negativadas também merecem atenção, principalmente para quem pretende voltar a ter acesso a empréstimos, financiamentos e outras modalidades de crédito.
Além disso, quando a dívida é registrada nos cadastros de inadimplentes dos órgãos de proteção ao crédito, como a Serasa, a pontuação do score de crédito pode ser prejudicada.
Portanto, negociar e quitar as pendências negativadas pode contribuir para a recuperação do histórico financeiro e melhorar a pontuação do Serasa Score. Assim, consequentemente, as chances de obter crédito também podem aumentar.
Leia também | Lei do Superendividamento: como funciona?
Quando o objetivo é recuperar o acesso ao crédito, é comum tentar priorizar as dívidas negativadas.
No entanto, a pontuação do score não deve ser o primeiro critério para decidir qual dívida pagar. Antes de tudo, é necessário considerar os juros, o risco de perder bens, a possibilidade de interrupção de serviços essenciais e o impacto das parcelas no orçamento.
Depois de avaliar essas prioridades, vale observar quais pendências estão efetivamente afetando o histórico de crédito. Uma ferramenta que pode ajudar nessa análise é o Diagnóstico do Score da Serasa.
O relatório considera o histórico financeiro dos últimos 12 meses e pode indicar quais dívidas negativadas devem receber atenção primeiro, além de recomendações personalizadas.
Importante: o Diagnóstico do Score é um relatório pago, disponível apenas para quem tem de 1 a 3 dívidas negativadas. Ele tem caráter informativo e não garante o aumento da pontuação.
Quitar uma dívida pode contribuir para a melhora da pontuação do score, mas isso não significa que a pontuação aumentará automaticamente ou que a mudança acontecerá logo após o pagamento.
O processo de atualização e recuperação da pontuação também envolve a atualização da retirada da negativação (se houver) e uma nova análise das informações do histórico financeiro do consumidor.
Existe uma situação específica em que a atualização do score pode acontecer mais rapidamente: quando o consumidor paga uma dívida negativada via Pix por meio do Serasa Limpa Nome.
No entanto, é necessário que o credor disponibilize essa modalidade na plataforma e não há garantia de aumento de uma quantidade específica de pontos.
Leia também | Diagnóstico do Score: o que é e como analisar sua pontuação
O primeiro passo para quitar as dívidas é entender a situação financeira como um todo. A partir dessa análise, é possível construir uma estratégia para negociar os débitos e recuperar o controle financeiro.
Faça uma lista com todos os débitos em aberto, incluindo as seguintes informações:
O passo seguinte é avaliar quanto dinheiro entra e sai todos os meses. Para isso:
Registre sua renda mensal.
Anote as despesas fixas (aluguel, alimentação, transporte, água, energia e medicamentos) e as despesas variáveis.
Descubra quanto sobra da renda após o pagamento das despesas fixas e variáveis.
O valor que sobra será a referência para definir quanto pode ser destinado à quitação das dívidas sem comprometer as despesas básicas.
Se o orçamento estiver apertado, revise os gastos não essenciais, como assinaturas, compras não planejadas e serviços pouco utilizados. Também é válido considerar buscar fontes de renda extra para acelerar o pagamento das pendências.
O mais importante é não assumir parcelas que ultrapassem a capacidade financeira mensal para evitar novos atrasos e possíveis dívidas.
Com as dívidas mapeadas e o orçamento organizado, é possível definir quais pendências devem ser resolvidas primeiro. Nesta etapa, considere:
Depois de estabelecer a lista de prioridades, procure os bancos, empresas e instituições responsáveis pelas cobranças para verificar as possibilidades de negociação.
Antes de fechar qualquer acordo, compare as propostas disponíveis e observe:
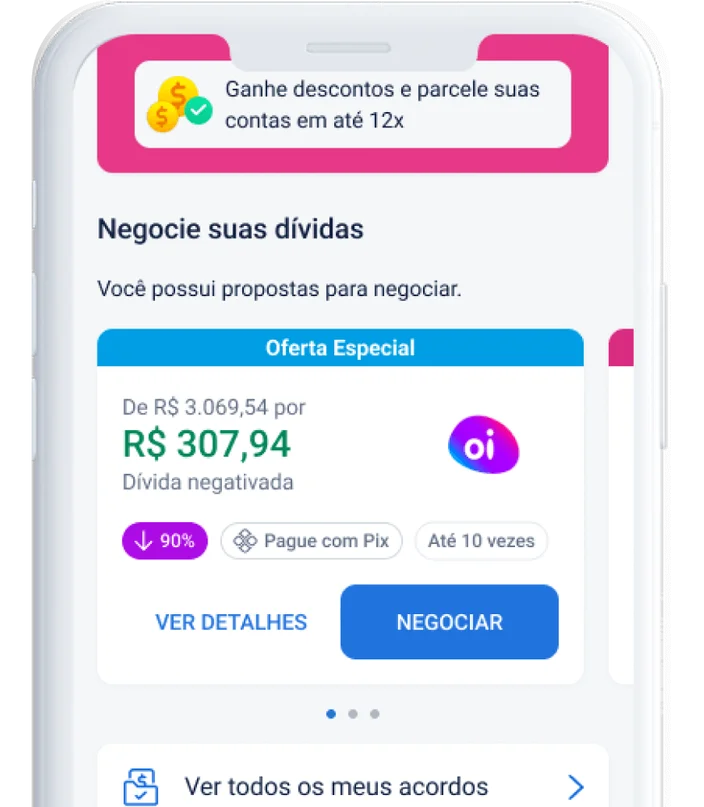
Uma alternativa é consultar o Serasa Limpa Nome para conferir se há ofertas de negociação de dívidas disponíveis para o CPF e comparar as condições apresentadas para encontrar a que melhor se encaixa no orçamento.
Leia também | O que é planejamento financeiro e como fazer o seu
Organizar as dívidas exige mais do que saber quanto se deve: é preciso definir uma estratégia que permita quitar os débitos sem comprometer as despesas do dia a dia.
Por isso, uma organização eficiente será aquela em que cada real investido no pagamento das dívidas esteja realmente reduzindo o problema. Abaixo, trouxemos mais algumas dicas que podem ajudar nessa tarefa.
Ao decidir qual dívida pagar primeiro, é importante não considerar apenas o valor total do débito.
Isso porque uma dívida de valor menor, mas com juros elevados, pode crescer mais rapidamente do que outra de valor maior, mas com juros menores.
Contudo, para fazer essa escolha também é importante considerar se a inadimplência da dívida pode causar consequências, como interrompimento de serviços, perda de bens e ações judiciais.
Para montar um plano de pagamento que permite quitar as dívidas sem deixar de pagar as despesas essenciais, considere as seguintes medidas:
Leia também | O que são juros compostos?
A regra 50-30-20 é um método de organização financeira que ajuda a distribuir a renda mensal de maneira mais equilibrada. A proposta é dividir o dinheiro em três categorias:
A divisão padrão pode servir como referência para quem está endividado e precisa reorganizar o orçamento. Contudo, o método pode ser adaptado para a realidade financeira de cada pessoa, especialmente se for necessário reduzir os gastos não essenciais para acelerar o pagamento das dívidas.
Algumas sugestões de divisão de renda durante a fase de negociação e pagamento de dívidas são:
Outros exemplos de divisão são:
Para proteger a reestruturação financeira e garantir que os acordos firmados sejam honrados até o fim, é importante adotar medidas de prevenção de novas dívidas, como:
Entre no site ou no aplicativo da Serasa para ver se há ofertas de negociação de dívidas disponíveis para o CPF e comparar as condições das empresas parceiras.
O Serasa Limpa Nome é a maior plataforma de renegociação de dívidas do país, com descontos que podem chegar a 90%. O serviço é gratuito e a negociação pode ser feita em poucos minutos pelos canais oficiais da Serasa: site, aplicativo, WhatsApp (11) 99575-2096 ou Correios.
Data de publicação 9 de novembro de 202610 minutos de leitura
Data de publicação 6 de novembro de 20266 minutos de leitura
Data de publicação 6 de outubro de 202612 minutos de leitura

